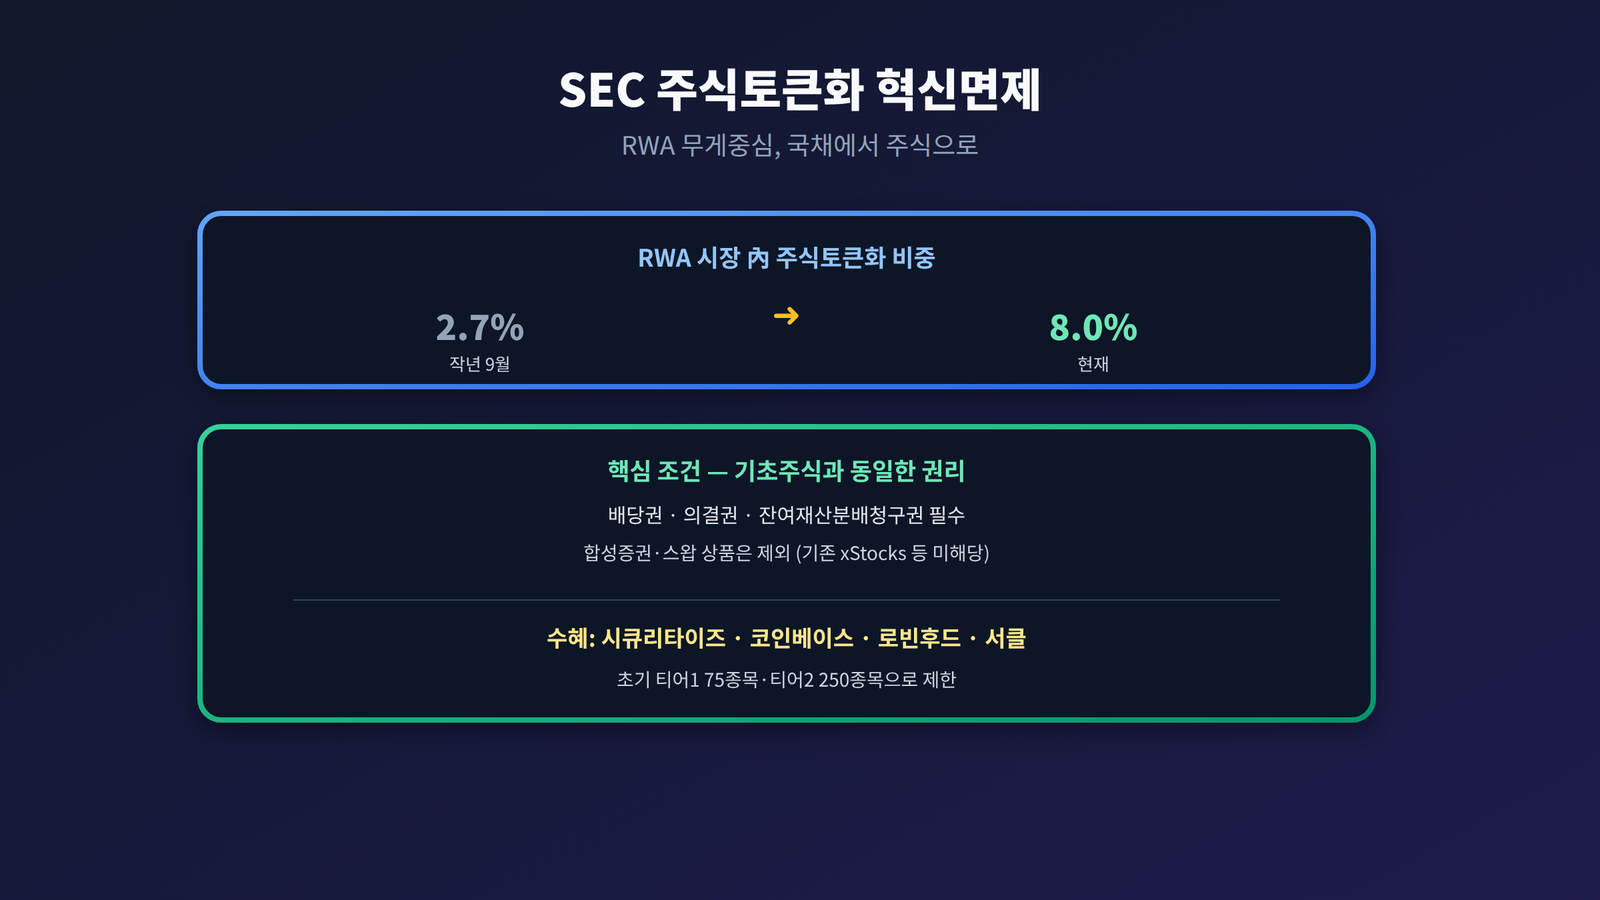
SEC가 주식토큰화 거래를 허용하는 일시적 조건부 면제 명령을 발표했습니다. 지금까지 RWA 시장은 사실상 국채 토큰화가 주도해왔는데, 이번 조치로 그 무게중심이 주식 쪽으로 옮겨갈 발판이 마련됐다는 게 시장의 해석입니다. 앞서 다룬 클래리티 법안 표류, 미국 비트코인 전략비축 법안에 이어, SEC가 이번에도 의회를 기다리지 않고 자기 권한 안에서 시장의 틀을 계속 짜나가고 있다는 흐름이 또 한 번 확인된 사례이기도 합니다.
핵심 메커니즘 — 거래소 정의에서 벗어나는 길
이번 면제의 핵심은 토큰화 증권 거래 플랫폼(TSV)이 자동화 시장조성자(AMM)와 유동성 풀을 활용해 토큰화된 국가시장시스템(NMS) 주식을 거래할 때, 증권거래법상 ‘거래소’ 정의에서 벗어날 수 있도록 길을 터준 것입니다. 지금까지는 이런 구조가 증권거래소로 간주될 위험이 있어 사업 확장의 발목을 잡아왔는데, 그 법적 불확실성이 걷힌 셈입니다.
진짜 조건 — 기초주식과 동일한 권리
다만 이 면제에는 엄격한 전제가 붙습니다. 배당권, 의결권, 청산 시 잔여재산 분배청구권까지 기초주식과 동일한 주주 권리를 온전히 구현해야만 적용 대상이 됩니다. 단순히 주가만 따라가는 합성증권이나 증권기반 스왑 상품은 제외됩니다. 이 기준대로라면 로빈후드의 기존 주식토큰화 상품, 크라켄의 xStocks, 하이퍼리퀴드 기반 주식 무기한선물처럼 지금 시장에 이미 나와 있는 상품 대부분이 이번 면제 대상에서 빠집니다. 상품 구조를 다시 설계하지 않는 한, ‘토큰화 주식’이라는 이름을 걸고도 이번 혜택을 못 받는 것입니다.
발행사에게도 거부권을 준다
이번 조치는 기초주식 발행사에게 통지·이의제기 절차도 의무화했습니다. 과거 발행사 동의 없이 주가 연동형 토큰 상품이 출시되며 불거졌던 논란을 겨냥한 장치입니다. 이건 앞서 다룬 정명(正名)의 문제와도 맞닿습니다. ‘애플 토큰 주식’이라는 이름을 달고도 애플이 모르는 상품이 유통되던 어긋남을, 이번엔 발행사에게 직접 이의를 제기할 권한을 줘서 바로잡으려는 시도입니다. 다만 이는 곧 발행사가 협조하지 않으면 그 종목은 아예 거래될 수 없다는 뜻이기도 해, 앞으로 시장 성장은 플랫폼의 인프라뿐 아니라 발행사와의 협력에도 달려 있게 됐습니다.
누가 수혜를 보는가
iM증권 양현경 애널리스트는 시큐리타이즈처럼 발행사 참여형 토큰화와 명의개서·유통 인프라를 제공하는 기업이 직접적인 수혜를 볼 것으로 봤습니다. 앞서 RWA 수혜 기업 지도에서 짚었던 그 발행 인프라 계층이 이번에도 정확히 같은 자리에서 다시 수혜주로 지목된 셈입니다. 코인베이스와 로빈후드는 기존 고객 기반을 활용해 이번 면제 요건에 맞는 상품을 새로 구축하면 사업 영역을 넓힐 수 있고, 서클은 토큰화 주식의 결제와 유동성 공급에 USDC 활용이 늘어나면 간접적인 수혜를 기대할 수 있습니다.
초기 확장은 생각보다 더디다
다만 단기 기대는 조심스럽게 잡아야 합니다. 이번 조치는 티어1 75개 종목, 티어2 250개 종목으로 거래 가능 종목 수를 제한했고, 종목별 거래량 한도까지 함께 부과했습니다. 초기에는 거래대금이 폭발적으로 늘기보다, 제도권 안에서 거래 인프라를 차분히 쌓는 단계가 먼저 올 가능성이 큽니다.
마치며
주식토큰화가 전체 RWA 시장에서 차지하는 비중은 지난해 9월 2.7%에서 현재 8.0%까지 이미 늘어난 상태입니다. 이번 면제 조치가 단기 거래량을 곧바로 폭발시키지는 못하더라도, 중장기적으로는 RWA 시장의 성장 엔진을 국채 중심에서 정형증권 전반으로 넓히는 계기가 될 가능성이 큽니다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.