백화점 건물과 그 안의 상점들
블록체인을 건물에 비유해보면 이해가 쉬워집니다. 블록체인이 백화점 건물이라면, 스테이블코인은 그 건물 안에서 도는 돈입니다. 그런데 아무리 화폐가 넘쳐나도 그 돈을 쓸 상점이 텅 비어 있다면 백화점은 의미가 없습니다. 실물자산 토큰화(RWA)는 바로 그 상점과 상품들입니다. 국채, 회사채, 부동산, 사모펀드 지분 같은 진짜 자산이 온체인이라는 건물 안에 입점해야, 스테이블코인이라는 화폐가 실제로 돌아다닐 목적지가 생깁니다. 블랙록이 RWA에 유독 적극적인 이유는 이 구조를 가장 먼저, 가장 정확히 읽었기 때문입니다.
이미 뒤집힌 규모의 저울
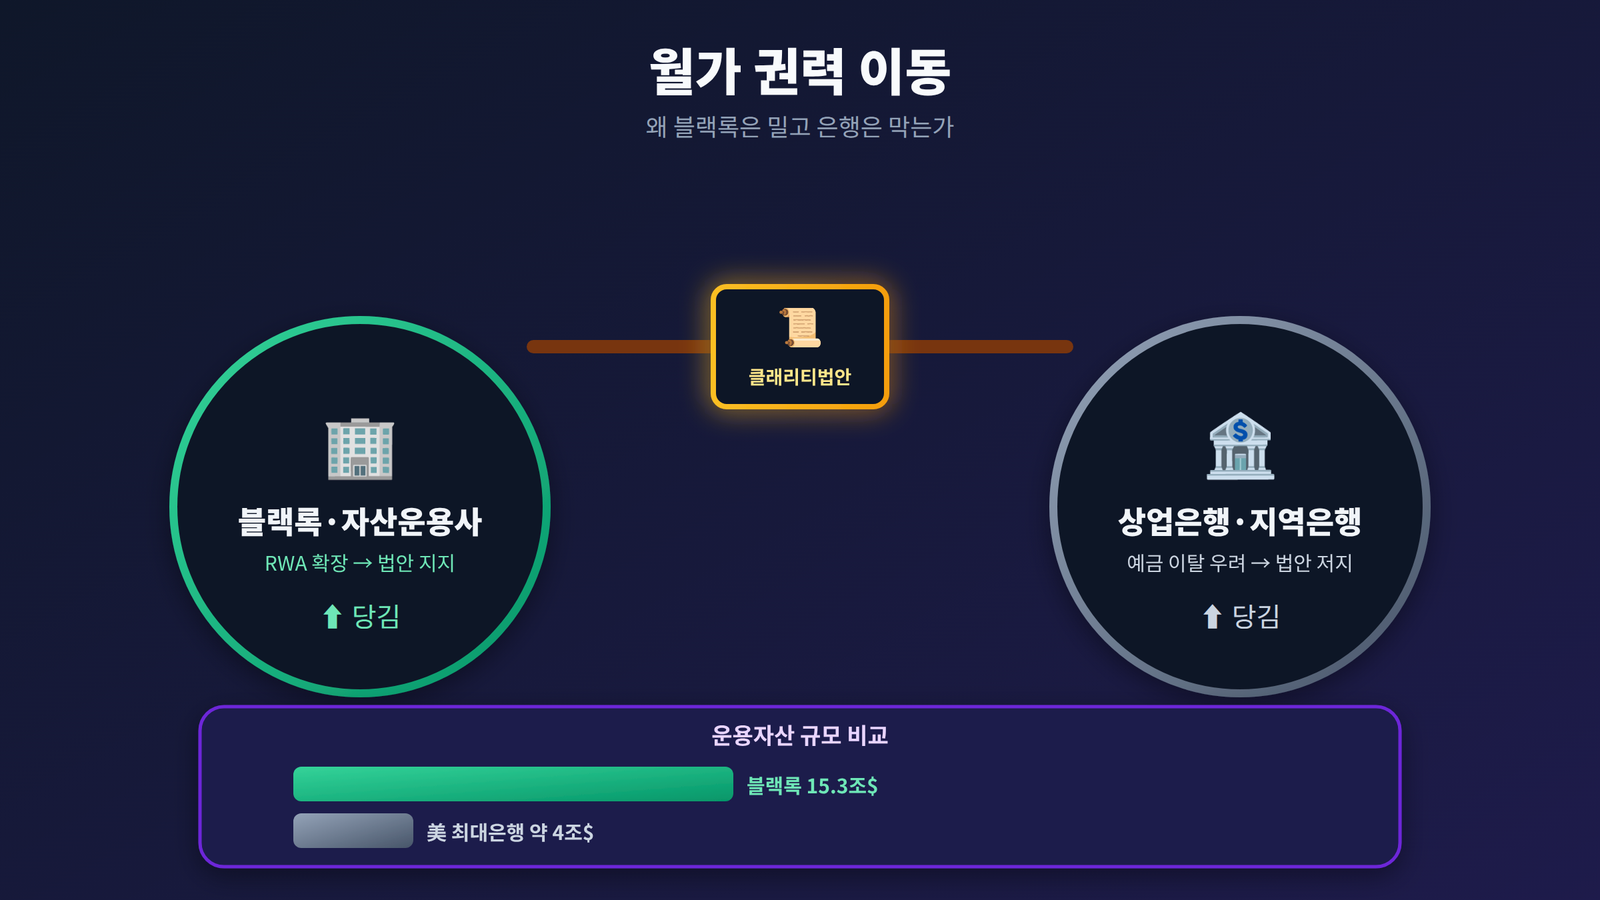
이 싸움을 이해하려면 먼저 숫자로 확인해야 할 게 있습니다. 블랙록의 운용자산은 2026년 2분기 기준 15조3,446억 달러로, 1년 전(12조5,276억 달러) 대비 22% 급증하며 사상 최대치를 갈아치웠습니다. 이 규모는 미국 최대 상업은행의 전체 자산 규모(약 4조 달러대)를 서너 배 웃도는 수준입니다. 한 세대 전만 해도 금융 권력의 중심은 예금을 받고 대출을 내주는 상업은행이었습니다. 그런데 지금은 예금 창구 하나 없는 자산운용사가 상업은행 전체보다 훨씬 큰 돈을 굴리는 시대가 됐습니다. 클래리티 법안을 둘러싼 대립은 이 이미 벌어진 권력 이동이 처음으로 입법이라는 무대 위에서 노골적으로 충돌하는 장면입니다.
지금 벌어지고 있는 진짜 싸움
2026년 7월 28일, 블랙록이 미국 클래리티 법안(CLARITY Act)을 공식 지지한다고 밝혔습니다. 이 법안은 어떤 디지털자산을 증권으로, 어떤 걸 상품으로 분류할지 정하고 SEC와 CFTC의 관할권을 명확히 나누는 내용입니다. 블랙록 같은 대형 기관 입장에서는 토큰화 펀드나 온체인 트레이딩 데스크를 본격적으로 확장하기 전에 반드시 걷어내야 할 소송 리스크입니다. 그런데 이 법안에 가장 격렬하게 반대하는 쪽이 있습니다. 바로 상업은행, 특히 지역 은행들입니다. 미국독립지역은행협회(ICBA)는 의회 휴회 기간 동안 상원의원들의 지역구까지 찾아가는 총력 로비를 벌였습니다. 표면적으로는 같은 ‘금융업계’인데, 왜 이렇게 입장이 갈릴까요.
은행이 두려워하는 숫자
답은 예금입니다. 미 재무부 산하 차입자문위원회(TBAC)는 스테이블코인이 공식적으로 이자를 지급할 수 있게 되면, 상업은행 예금 중 최대 6조600억 달러가 가상자산 플랫폼으로 빠져나갈 수 있다고 분석했습니다. 이는 2024년 기준 전체 예금액 17조8천억 달러 중 언제든 인출 가능한 요구불예금과 체킹 계좌를 합산한 규모입니다. 지금 은행 평균 예금금리가 1% 안팎인데, 주요 스테이블코인 플랫폼은 연 3~5% 수준의 수익률을 제시하고 있습니다. 예금이 이만큼 빠져나가면 은행의 대출 재원이 줄고, 순이자마진이 압박받고, 특히 지역경제에 자금을 공급하던 지역은행일수록 타격이 직접적입니다. 은행에게 이 법안은 추상적인 규제 이슈가 아니라 사업 모델 자체를 위협하는 문제입니다.
자산운용사가 밀어붙이는 이유
반면 블랙록, 아폴로, 해밀턴레인 같은 자산운용사와 투자은행들은 정반대 입장입니다. 이들은 예금을 받아 대출하는 사업이 아니라, 자산을 굴려서 수수료를 버는 사업을 합니다. 이들에게 RWA는 완전히 새로운 유통 채널입니다. 블랙록의 BUIDL을 운영하는 시큐리타이즈는 이미 아폴로·해밀턴레인까지 고객사를 넓히며 RWA 시장 점유율 15.4%를 차지했고, 2026년 7월 뉴욕증권거래소에 상장하며 이 산업이 실험 단계를 넘어섰다는 걸 상징적으로 보여줬습니다. 프랭클린템플턴(운용자산 1조7천억 달러)은 RWA를 “전통 금융 상품을 크립토 시장에 유통시키는 마케팅 수단이 아니라, 금융 인프라 자체를 밑바닥부터 다시 만드는 일”이라고 표현합니다. 규제 불확실성만 걷히면, 이들이 관리하는 수십조 달러의 자산 중 상당 부분이 온체인이라는 새로운 유통망으로 옮겨갈 잠재력이 있다는 걸 이미 계산에 넣고 있는 것입니다.
이 대립이 드러내는 진짜 구도
여기서 중요한 통찰이 하나 나옵니다. 이건 단순히 ‘크립토 업계 대 전통 금융’의 싸움이 아닙니다. 오히려 전통 금융 내부에서 자산운용사·투자은행과 상업은행이 갈라서는 싸움에 가깝습니다. 그리고 이 균열은 정치 지형에도 그대로 반영됩니다. 5월 상원 은행위원회 표결(15대 9)에서 루벤 갈레고, 안젤라 알소브룩스 같은 민주당 의원들이 찬성표를 던졌습니다. 월가가 전통적으로 민주당의 주요 자금줄이었다는 걸 생각하면, 자산운용사·투자은행의 요구를 민주당이 완전히 외면하기는 어려운 구조입니다. 다만 지역은행 네트워크 역시 지역구 정치에서 무시할 수 없는 세력이라, 9월 15일 절차 표결을 앞둔 지금도 60표에 9표가 모자란 상태입니다. 업계는 올해만 최소 1억9천만 달러를 로비에 쏟아부었습니다.
백화점이 완성되는 순간
결국 이 싸움의 승패는 백화점 비유로 되돌아갑니다. 클래리티 법안이 통과되면, 상업은행이라는 기존 임대인 밑에 묶여 있던 자금의 일부가 온체인이라는 새 건물로 옮겨갈 길이 열립니다. 그리고 그 건물 안에 이미 시큐리타이즈, 온도파이낸스, 체인링크 같은 기업들이 상점과 물류망, 신뢰 검증 시스템을 착실히 지어놓고 입주를 기다리고 있습니다. RWA 시장은 이미 1년 만에 95억5천만 달러에서 218억4천만 달러로 128% 성장했습니다. 법안 통과 여부와 무관하게 이 확장은 이미 시작됐지만, 법이 통과되는 순간 그 속도는 지금과는 다른 차원으로 올라설 가능성이 큽니다.
마치며
블랙록이 미는 것과 은행이 막는 것은 같은 동전의 양면입니다. 하나는 새로운 유통망에서 기회를 보고, 다른 하나는 기존 자금 조달 기반이 흔들리는 걸 봅니다. 이 대립을 지켜보는 것은 곧 월가 내부의 권력이 상업은행에서 자산운용사로 넘어가는 과정을 실시간으로 관찰하는 일이기도 합니다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.