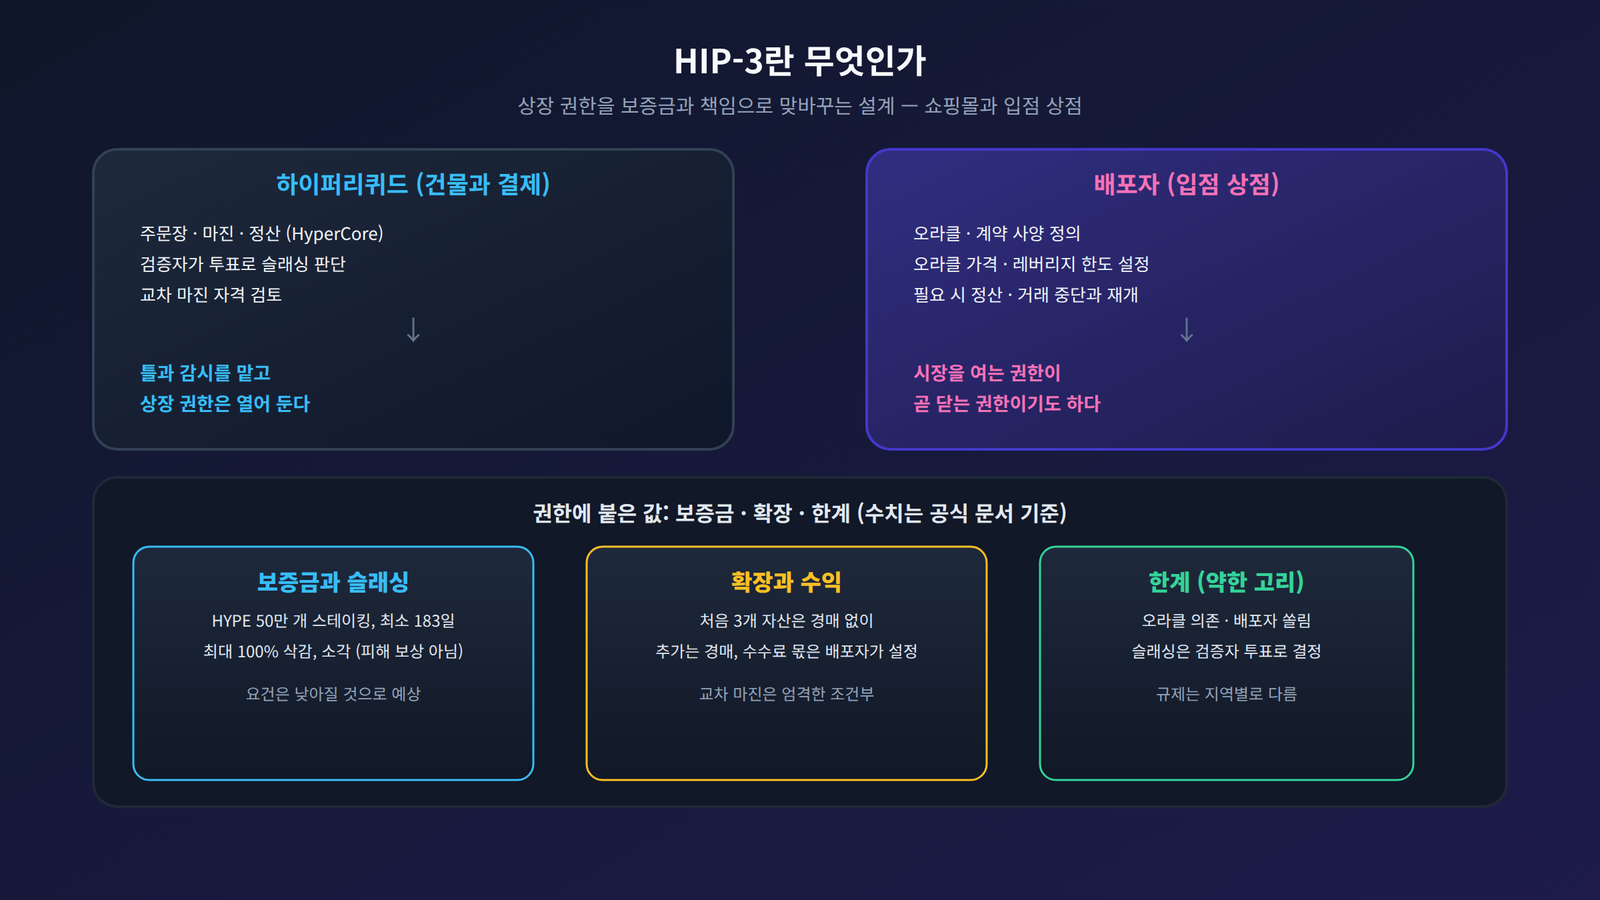
대형 쇼핑몰은 건물과 결제 시스템을 맡고, 입점 상점은 어떤 상품을 얼마에 팔지 정합니다. 쇼핑몰은 아무 상점이나 받지 않습니다. 보증금을 받고, 문제가 생기면 입점을 취소할 수 있습니다. HIP-3는 이 구조를 무기한 선물에 옮긴 것으로 볼 수 있습니다. 이 블로그의 하이퍼리퀴드와 리플 프라임 글에서 HIP-3와 Trade.xyz가 계속 등장했는데, 이 글은 그 글들을 읽을 때 기준이 되는 개념을 먼저 정리합니다. 구조를 이해하기 위한 설명이며, 시장 배포 방법이나 거래 방법을 안내하는 글이 아닙니다. 수치는 하이퍼리퀴드 공식 문서 기준이고 바뀔 수 있습니다.
왜 HIP-3가 필요했는가
HIP는 하이퍼리퀴드 개선 제안(Hyperliquid Improvement Proposal)의 약자입니다. HIP-3의 정식 이름은 빌더가 배포하는 무기한 선물이고, 문서는 이를 누구나 무기한 선물 시장을 상장할 수 있게 해 상장 과정을 탈중앙화하려는 제안이라고 설명합니다. 그전까지는 어떤 시장을 열지 하이퍼리퀴드 쪽에서 정했습니다. HIP-3는 상장 권한을 중앙에서 떼어내되, 그 권한에 보증금과 책임을 붙인 설계입니다. 권한을 그냥 푼 것이 아니라 값을 매겼다는 점이 핵심입니다. 메인넷에는 2025년 10월에 열린 것으로 알려져 있습니다.
누가 무엇을 쥐는가
공식 문서에 따르면 거래는 하이퍼리퀴드의 기존 마진·주문장 구조(HyperCore)를 그대로 씁니다. 배포자는 자산 ID만 새로 정하고, 기존 API로 거래가 이뤄집니다.
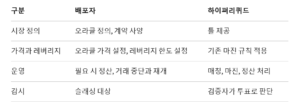
주목할 권한은 거래 중단입니다. 문서에 따르면 배포자는 모든 주문을 취소하고 포지션을 그 시점의 마크 가격으로 정산한 뒤 거래를 멈출 수 있고, 같은 기능으로 거래를 재개할 수 있습니다. 시장을 여는 권한이 곧 시장을 닫는 권한이기도 합니다.
보증금과 슬래싱
시장을 올리려면 HYPE 토큰 50만 개를 스테이킹해야 합니다. 이 요건은 배포 후 최소 183일 동안 유지돼야 하고, 시간이 지나며 낮아질 것으로 예상된다고 문서에 적혀 있습니다. 요건을 넘는 양은 언스테이킹할 수 있고, 요건을 채우면 배포자는 시장을 올릴 수 있습니다. 보증금에는 책임이 따릅니다. 악의적인 운영이 확인되면 검증자들이 지분 가중 투표로 배포자의 스테이킹을 삭감(슬래싱)할 수 있습니다. 언스테이킹 대기 기간(7일) 중에도 대상이며, 삭감된 물량은 소각되고 사용자에게 돌아가지 않습니다. 문서가 제시한 대략적인 기준은 무효 상태 전이나 장시간 다운타임은 최대 100%, 짧은 다운타임은 최대 50%, 네트워크 성능 저하는 최대 20%입니다. 문서는 슬래싱이 악의와 무능을 구분하지 않고 프로토콜에 미친 영향으로 판단한다고 밝힙니다. 보증금이 사용자 피해를 보상하는 장치는 아니라는 점도 구조상 눈여겨볼 대목입니다.
상장 확장과 수익
배포자는 처음 3개 자산을 경매 없이 올릴 수 있습니다. 추가 자산은 모든 HIP-3 배포자가 공유하는 네덜란드식 경매(가격이 내려가며 낙찰자를 찾는 방식)를 거칩니다. 수익 쪽에서는 기존 하이퍼리퀴드의 수수료 할인이 그대로 적용되고, 배포자는 추가 수수료 몫을 정할 수 있습니다. 문서는 이 몫을 0~300%(성장 모드에서는 0~100%)로 적고 있습니다. 보증금과 경매 비용을 내고 시장을 운영하는 대가로 수수료 일부를 갖는 구조입니다.
교차 마진은 아무 자산에나 허용되지 않는다
교차 마진은 여러 포지션이 한 담보를 나눠 쓰는 방식입니다. 문서에 따르면 교차 마진을 켜는 것은 되돌릴 수 없고, 관측 가능한 유동성과 신뢰할 수 있는 외부 오라클, 가격 조작에 대한 저항성 같은 기준을 충족하는 자산에만 허용됩니다. 가격이 하루에 크게 움직이면 검증자가 조작 여부를 살피고, 한 달에 한 번 이상 그런 변동이 예상되는 자산은 자격이 없다고 합니다. 편리한 방식일수록 조건이 엄격하다는 뜻입니다.
한계: 어디가 약한 고리인가
첫째는 오라클입니다. 배포자가 가격을 정하므로 시장의 신뢰도는 배포자의 오라클 품질에 달려 있습니다. 둘째는 쏠림입니다. 배포자가 이론상 누구나 될 수 있어도 비용 부담이 있어서 실제 거래량은 한 배포자에게 몰리는 모습이 자료에서 보입니다. 이를 구조적 위험으로 읽을지 초기 시장의 현상으로 볼지는 아직 가를 수 없습니다. 셋째는 판단의 주체입니다. 슬래싱 여부가 검증자 투표로 정해지므로 기준이 코드가 아니라 사람들의 판단에 달려 있습니다. 넷째는 규제입니다. 전통자산을 합성으로 거래하는 시장은 지역별 이용 가능 여부가 다르고 제도가 바뀌고 있다는 평가가 있습니다.
뉴스를 읽을 때 던질 네 가지 질문
HIP-3 시장 뉴스를 읽을 때는 네 가지를 보면 됩니다. 누가 배포자인가, 가격의 원천이 되는 오라클은 무엇인가, 교차 마진인가 격리 마진인가, 이상 상황에서 거래를 멈출 권한을 누가 쥐고 있는가입니다.
함께 알아두면 좋은 용어
배포자(deployer)는 HIP-3 시장을 올리고 운영하는 주체입니다. 슬래싱은 스테이킹한 자산을 삭감하는 제재입니다. 오라클은 외부 가격을 시장에 전달하는 장치입니다. 교차 마진은 여러 포지션이 담보를 함께 쓰는 방식이고, 격리 마진은 포지션별로 담보를 나누는 방식입니다. 이 개념의 바탕이 되는 무기한 선물의 가격 고정 장치는 「펀딩비란 무엇인가」에서 정리했습니다.
정리하며
HIP-3는 상장이라는 권한을 풀되 보증금과 책임을 붙여 시장을 늘리는 구조입니다. 이 구조를 알고 나면 「영구선물 시장의 급성장 — 그리고 하이퍼리퀴드가 던진 승부수」에서 본 성장이 어떻게 전통자산 시장으로 번졌는지, 「리플 프라임의 RWA 스왑」에서 사슬 한가운데 있던 배포자가 무엇을 쥐고 있는지가 더 선명해집니다.
펀딩비란 무엇인가 — 만기 없는 선물을 현물에 묶어 두는 고무줄
영구선물 시장의 급성장 — 그리고 하이퍼리퀴드가 던진 승부수
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.