숫자로 먼저 보는 규모
2025년 한 해 크립토 영구선물의 연간 거래량이 60조 달러를 돌파했습니다. 주요 자산의 영구선물 거래량은 현물 거래량의 4~6배에 달합니다. 지금 크립토 시장에서 실제 매매의 대부분은 현물이 아니라 이 파생상품에서 일어나고 있다는 뜻입니다. 이 폭발적 성장의 이유와, 그 안에서 벌어지고 있는 지각변동을 함께 짚어봅니다.
만기가 없다는 것의 의미
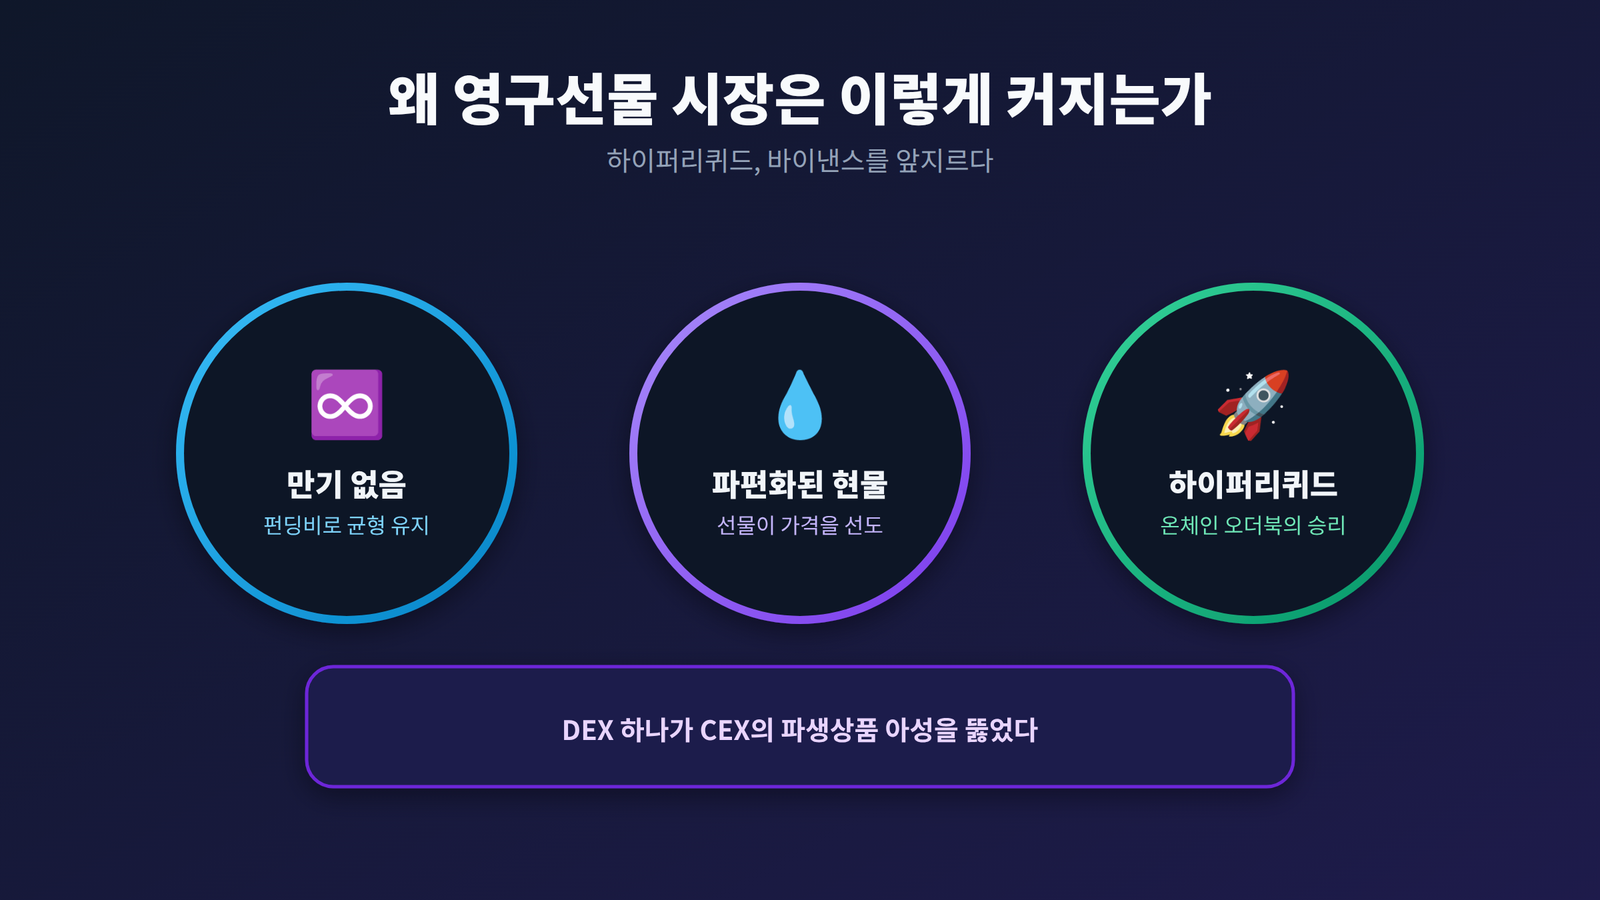
영구선물은 1992년 경제학자 로버트 쉴러가 이론적으로 제안한 개념을, 2016년 비트멕스가 처음 상품화했습니다. 일반 선물은 만기가 되면 정산하고 새 계약으로 갈아타야(롤오버) 하지만, 영구선물은 그 번거로움이 없습니다. 대신 펀딩비라는 장치로 계약 가격을 현물에 붙들어 맵니다. 롱(매수)과 숏(매도) 중 다수인 쪽이 소수인 쪽에게 주기적으로 돈을 지불하게 만들어, 가격이 현물에서 멀어질 때마다 스스로 균형을 되찾도록 설계돼 있습니다.
크립토가 유독 이 상품에 열광하는 이유
몇 가지 구조적 이유가 있습니다. 크립토는 주말도 장 마감도 없는 24시간 시장인데, 만기라는 개념 자체가 이런 시장 속성과 안 맞았습니다. 또한 비트코인 유동성은 수백 개 거래소에 흩어져 있어서, 오히려 유동성이 집중된 영구선물 시장이 가격을 선도하고 현물이 뒤따라가는 역전 현상이 자주 벌어집니다. 여기에 펀딩비 차익거래(현물을 사고 동시에 선물에서 숏을 잡아 방향성 리스크 없이 펀딩비만 취하는 전략)라는 새로운 수익 기회까지 더해지면서, 방향성 베팅과 무관한 거래량까지 구조적으로 늘어났습니다.
지각변동의 진앙 — 하이퍼리퀴드
이 거대한 시장에서 2026년 7월, 놀라운 일이 벌어졌습니다. 하이퍼리퀴드의 월간 영구선물 거래량(1,830억 달러)이 세계 최대 거래소 바이낸스(1,570억 달러)를 앞질렀습니다. 탈중앙화 파생상품 거래소 중에서는 하이퍼리퀴드 점유율이 50%를 넘습니다. DEX 하나가 CEX의 파생상품 아성을 실제로 뚫어낸 최초의 사례입니다.
왜 굳이 어려운 길을 택했는가
유니스왑 같은 AMM 방식은 파생상품에 근본적으로 안 맞습니다. 슬리피지가 크고, 지정가·스탑 같은 주문 유형을 지원하지 못합니다. 그렇다고 오더북을 그대로 온체인에 올리기도 어렵습니다. 일반 블록체인의 속도로는 실시간 호가 경쟁을 따라갈 수 없고, 주문마다 가스비가 붙으며, 모든 주문이 멤풀에 공개되어 선행매매에 그대로 노출됩니다. 오랫동안 “진짜 오더북은 온체인에서 불가능하다”는 게 업계 상식이었습니다.
하이퍼리퀴드는 이 문제를 이더리움 위에서 타협하는 대신, 아예 전용 블록체인을 새로 지어서 풀었습니다. HyperCore라는 금융 전용 실행 레이어가 오더북과 청산을 처리하고, HyperBFT라는 자체 합의 알고리즘이 초당 최대 200만 건의 처리 성능을 냅니다. 스마트 컨트랙트 풀이 아니라 체인에 내장된 네이티브 엔진이 직접 매칭하기 때문에 MEV 노출도 최소화됩니다. 이후 추가된 HyperEVM 레이어를 통해 일반 개발자들도 이 금융 데이터를 활용한 애플리케이션을 만들 수 있게 됐습니다.
이게 증명하는 것
하이퍼리퀴드의 성공은 “탈중앙화하려면 범용 블록체인의 제약 안에서 타협해야 한다”는 그동안의 전제를 뒤집었습니다. 목적에 맞는 체인을 처음부터 새로 설계함으로써, CEX 수준의 거래 경험과 자가수탁·투명성이라는 DEX의 본질을 동시에 지킬 수 있다는 걸 보여줬습니다. 다만 검증자 집중, 익명 개발팀, 무KYC 파생상품에 대한 규제 강화 가능성이라는 리스크는 여전히 남아 있습니다.
마치며
영구선물이 이렇게까지 커진 건 크립토 시장의 24시간 속성과 파편화된 유동성이 만든 필연에 가깝습니다. 그리고 그 거대한 시장의 정점에서, 하이퍼리퀴드는 탈중앙화와 성능이 양립할 수 없다는 오랜 통념 자체를 실제 거래량으로 반박하고 있습니다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.