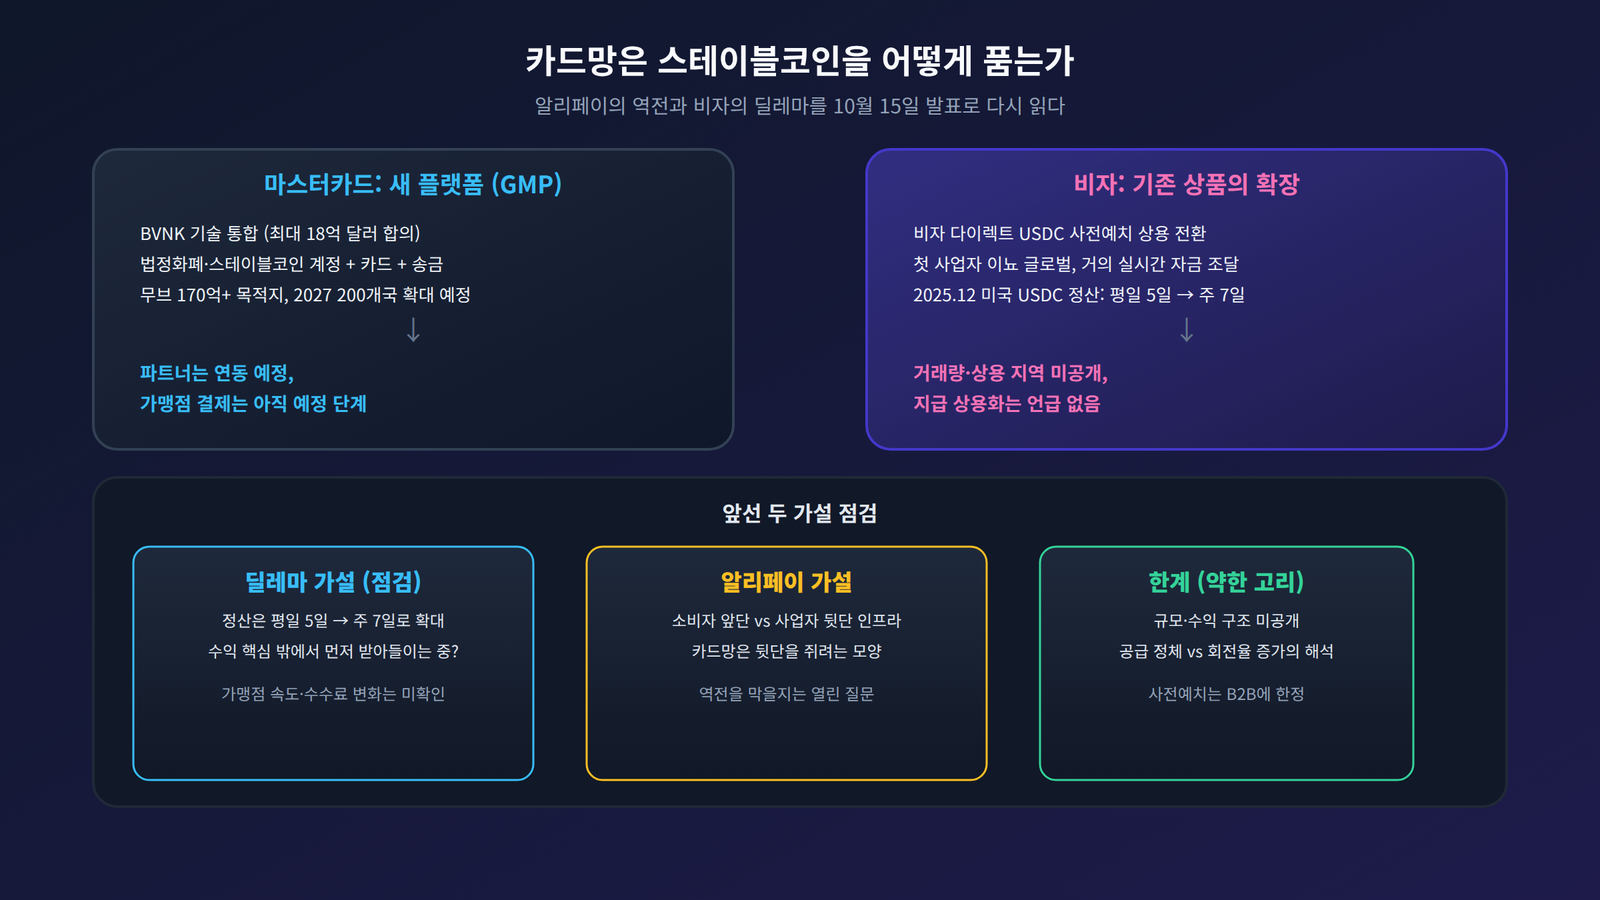
앞선 글들에서 두 가지 가설을 세웠습니다. 「알리페이는 어떻게 비자를 종속시켰나 – 알리페이 비자 권력 역전」에서는 소비자 접점을 먼저 쥔 쪽이 기존 강자를 부속 기능으로 만든다고 보았고, 「비자의 딜레마 – 카드 수수료를 지키다 코닥이 된다」에서는 비자가 수익 구조 때문에 스스로 바뀌기 어렵다고 보았습니다. 10월 15일 마스터카드와 비자가 같은 날 스테이블코인 관련 발표를 내놓았습니다. 이 글은 두 가설을 새 사실로 점검합니다. 보도자료와 기사에 기대는 글이고, 이용 방법이 아니라 구조를 분석하는 글입니다.
확인된 사실: 같은 날, 다른 두 모양
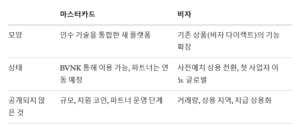
마스터카드는 글로벌 머니 플랫폼(GMP)을 발표했습니다. 지난 3월 최대 18억 달러에 인수하기로 합의하고 8월에 완료를 발표한 BVNK의 기술을 통합한 첫 사례입니다. 최종 인수 조건은 공개되지 않았습니다. GMP는 은행, 핀테크, 기업이 단일 API로 법정화폐와 스테이블코인을 함께 보유하고 서로 바꾸고, 스테이블코인 연계 카드를 발급하고, 마스터카드 무브를 통해 현지 은행 계좌로 보낼 수 있게 합니다. 무브는 170억 개 이상의 목적지에 닿는다고 하고, 2027년에 40개 이상 통화, 200개 이상 국가·지역으로 확대할 예정입니다. 보도에 따르면 현재 BVNK를 통해 이용할 수 있고, 누베이, 마케타 등은 연동을 준비 중이라고 합니다. 가맹점 결제는 예정 단계이고 토큰화 예금의 시기는 발표되지 않았습니다.
비자는 비자 다이렉트의 USDC 사전예치를 파일럿에서 상용 단계로 전환했다고 밝혔습니다. 기업이 USDC로 국경 간 송금 자금을 미리 채우고, 자금 조달 창구가 닫힌 시간에도 거의 실시간으로 처리할 수 있다는 설명입니다. 첫 사업자는 결제 인프라 업체 이뇨 글로벌입니다. 발표문에는 거래량과 상용 지역이 없고, 지급(payout) 자체의 상용화는 언급되지 않았습니다. 지난 7월 나온 비자 스테이블코인 플랫폼(VSP)은 별도 제품입니다.
배경 수치도 있습니다. 스탠다드차타드는 10월 14일 스테이블코인 공급이 12개월 동안 3,000억~3,200억 달러에서 정체했지만 온체인 송금액과 회전율은 늘었다고 분석했습니다.
점검 1: 비자의 딜레마 가설
「비자의 딜레마」는 비자가 가맹점 수수료와 플로트라는 수익 구조를 지키려고 정산 구조를 바꾸지 못한다고 보았습니다. 새 사실은 이 가설에 두 방향의 증거를 줍니다.
가설과 맞지 않는 쪽입니다. 비자는 2025년 12월 미국에서 USDC 정산을 열면서 평일 5영업일 창구 대신 주 7일, 주말과 공휴일에도 정산할 수 있다고 밝혔습니다. 이번 사전예치는 거의 실시간이며, 보도에 따르면 이번 달 초 로이즈와의 7일 시범에서 75만 달러 규모의 결제 의무가 주말을 포함해 1시간 이내에 비자에 도달했다고 합니다. 비자의 스테이블코인 정산 규모도 2025년 11월 연환산 35억 달러에서 2026년 4월 70억 달러, 9월 보도 기준 200억 달러로 늘었다고 전해집니다(2차 자료).
가설과 양립하는 쪽입니다. 가맹점에 돈이 들어오는 속도와 수수료가 바뀌었다는 근거는 아직 없습니다. 카드 전체 결제 규모 대비 스테이블코인 정산의 비중도 확인되지 않았습니다. 그래서 가설을 이렇게 고쳐 볼 수 있습니다. 비자는 수익의 핵심인 가맹점 수수료를 건드리지 않는 쪽, 즉 기업 간 자금 이동과 정산, 카드 프로그램에서 먼저 스테이블코인을 받아들이고 있습니다. 이것도 가설이며, 가맹점 쪽 변화가 확인되면 달라질 수 있습니다.
점검 2: 알리페이 가설
알리페이는 소비자 앱과 가맹점 QR로 접점을 쥐고 비자를 연동 옵션 중 하나로 만들었다는 것이 앞선 글의 골격입니다. 마스터카드 GMP는 방향이 다릅니다. 계정, 전환, 카드, 송금을 한 API로 묶어 은행·핀테크·기업이 쓰는 뒷단 인프라를 쥐려는 모양입니다. 소비자가 직접 만나는 앞단은 월렛과 핀테크 앱이 가질 수 있고, 카드망은 그 뒤에서 인프라 사업자가 되는 길입니다. 이 구조가 알리페이식 역전을 막을지, 아니면 앞단을 가진 쪽이 인프라를 골라 쓰는 구도가 될지는 열린 질문입니다.
이 행보의 한계
규모를 모릅니다. 마스터카드는 파트너가 운영 단계에 들어갔는지 알 수 없고, 어떤 스테이블코인을 지원하는지도 밝히지 않았습니다. 비자는 거래량과 지역을 공개하지 않았습니다. 사전예치는 기업 간 자금 이동에 한정되어 소비자와 가맹점의 결제와는 거리가 있습니다. 스탠다드차타드의 회전율 증가도 결제 수요인지 거래소와 DeFi 안의 회전인지 구분되지 않아 카드사의 근거로 바로 쓰기 어렵습니다. 같은 분석에서 USDC의 회전율은 약 80회, USDT는 약 7회로 크게 다르다는 점도 함께 봐야 합니다.
시나리오와 지켜볼 지표
조건부 시나리오는 이렇습니다. 마스터카드 파트너가 운영 단계에 들어가고, 가맹점 결제가 실제로 열리며, 비자가 정산 규모와 비중을 공개한다면 카드망은 결제 처리 사업자에서 스테이블코인 인프라 사업자로 역할을 넓히게 됩니다. 약한 고리는 규모와 수익 구조입니다. 지켜볼 지표는 가맹점 정산 속도와 수수료의 변화, 스테이블코인 정산 비중 공개, 마스터카드 파트너의 운영 개시, 가맹점 결제 개시, 무브의 2027년 확대, 그리고 2027년 1월 시행 예정인 GENIUS법의 최종 규칙입니다.
정리하며
알리페이 글이 접점의 역전을, 비자의 딜레마 글이 수익 구조의 관성을 말했다면, 10월 발표는 카드망이 스테이블코인을 자기 레일의 앞뒤에 끼워 넣는 세 번째 모양을 보여 줍니다. 아직 수익의 핵심은 건드리지 않은 상태에서의 선택이라는 점에서, 이 길이 방어인지 전환인지는 앞으로의 지표가 가려 줄 것입니다. 이 흐름을 주역의 눈으로 읽은 글이 「궁즉변 변즉통 — 비자의 위기와 온체인의 부상」입니다. 이번 사실만 놓고 보면 위기를 말하기는 이릅니다. 비자는 가맹점 수수료처럼 돈을 버는 중심 사업은 그대로 둔 채, 기업 간 송금 자금이나 정산 같은 바깥 영역에서부터 스테이블코인을 받아들이고 있기 때문입니다. 이 변화가 바깥에서 중심 사업까지 이어질지는 앞으로의 지표로 확인할 일입니다.
알리페이는 어떻게 비자를 종속시켰나 — 알리페이 비자 권력 역전
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.
“카드망은 스테이블코인을 어떻게 품는가 — 알리페이의 역전과 비자의 딜레마를 10월 발표로 다시 읽다”에 대한 3개의 생각