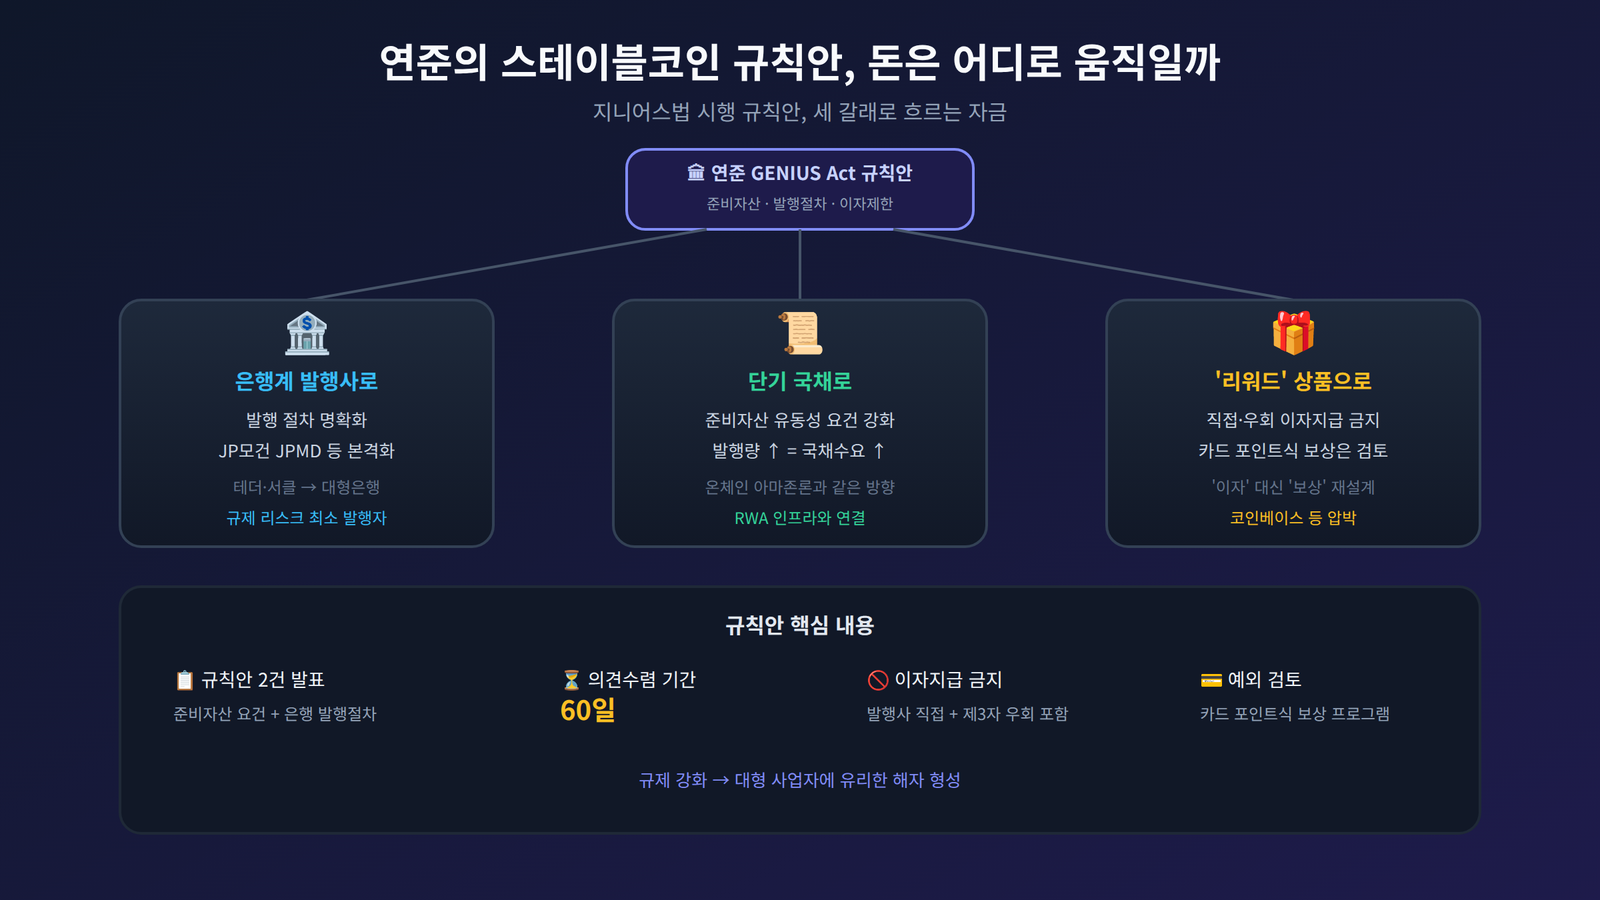
연준의 스테이블코인 규칙안이 나왔습니다. 연준이 지니어스법(GENIUS Act) 시행을 위한 두 건의 규칙안을 내놓았습니다. 하나는 발행사가 충분한 준비자산을 갖추도록 하는 규칙이고, 다른 하나는 은행이 스테이블코인을 발행할 때 거쳐야 할 절차를 정하는 규칙입니다. 여기에 스테이블코인 보유자에게 이자나 수익을 지급하는 행위를 제한하되, 신용카드 포인트 같은 ‘보상’은 제한적으로 허용하는 방안도 함께 검토되고 있습니다. 규칙 하나하나는 기술적으로 보이지만, 이 조합이 만들어낼 돈의 흐름은 꽤 선명하게 그려집니다.
크립토 네이티브에서 은행으로
지금까지 스테이블코인 발행은 테더나 서클 같은 크립토 네이티브 기업의 영역이었습니다. 이번에 연준이 은행의 스테이블코인 발행 절차(사업계획, 재무정보, 정책과 절차 제출)를 구체화했다는 건, 대형 은행이 합법적으로 이 시장에 들어올 문을 열어준 것과 같습니다. JP모건의 JPMD 같은 시도가 이미 있었던 만큼, 절차가 명확해지면 은행계 스테이블코인 발행이 본격화될 가능성이 큽니다. 돈은 규제 리스크가 낮은 발행자에게 몰리는 경향이 있고, 이 규칙 이후 그 자리에 대형 은행이 유리하게 서게 됩니다.
국채로 향하는 길이 더 단단해진다
발행사가 준비자산을 유동성 높은 자산으로 채워야 한다는 요건이 구체화될수록, 스테이블코인 발행량 증가는 곧 단기 국채 수요 증가로 이어집니다. 마이클 바 연준 이사가 “시장 불안으로 국채 가격이 떨어지는 상황까지 대비해야 한다”고 언급한 것도 같은 맥락입니다. 이 흐름은 앞서 다뤘던 스테이블코인의 온체인 아마존론이나 RWA 토큰화 논의와 정확히 같은 방향을 가리킵니다. 스테이블코인 시장이 커질수록 미 국채로 흘러 들어가는 자금도 함께 커지는 구조가, 이번 규칙으로 한 번 더 단단해지는 셈입니다.
‘이자’와 ‘보상’의 경계가 새로운 전장이 되다
이번 규칙안에서 가장 흥미로운 지점은 이자 지급 제한입니다. 지니어스법은 발행사의 직접적인 이자·수익 지급을 금지하고 있는데, 연준은 여기서 한발 더 나아가 제3자를 거친 우회 지급까지 규제 대상에 포함했습니다. 코인베이스처럼 스테이블코인 보유자에게 리워드를 지급해온 플랫폼 입장에서는 상당한 압박입니다. 다만 신용카드 포인트 같은 ‘서비스 이용 보상’은 제한적으로 허용하는 방안이 검토되고 있어, 자금은 ‘이자’라는 이름표를 뗀 리워드 프로그램으로 재설계하는 쪽으로 계속 흐를 것으로 보입니다. 관건은 그 설계를 얼마나 정교하게 하느냐이고, 이 경계를 잘 타는 플랫폼과 그렇지 못한 플랫폼 사이에 격차가 벌어질 수 있습니다.
규제 준수 비용이 다시 한번 과점을 만든다
자본 요건, 준비자산 검증, 상환 절차 같은 요건을 충족하는 데 드는 비용은 소형 발행사에게는 진입장벽이지만, 이미 규제 대응 체계를 갖춘 대형 사업자에게는 오히려 해자가 됩니다. 앞서 스테이블코인 경쟁구도 글에서 짚었던 “규제 강화가 시장을 더 과점화시킨다”는 논리가 이번 규칙안에서도 그대로 반복됩니다. 60일간의 의견 수렴을 거쳐 최종 규정이 확정되는 과정에서, 대형 사업자들은 이미 그 요건에 맞춰 조직을 정비해나갈 여력이 있고, 소형 사업자들은 이 비용 앞에서 시장을 떠나거나 대형 사업자에 흡수될 가능성이 높습니다.
정리하며
이번 규칙안이 그려내는 돈의 이동 방향은 세 갈래입니다. 크립토 네이티브 발행사에서 은행계 발행사 쪽으로, 스테이블코인 준비자산을 통해 단기 국채 쪽으로, 그리고 ‘이자’ 대신 정교하게 설계된 ‘리워드’ 상품 쪽으로입니다. 아직 60일의 의견 수렴 기간이 남아 있어 세부 내용은 바뀔 수 있지만, 이 세 방향성 자체는 지니어스법의 기본 골격에서 크게 벗어나지 않을 것으로 보입니다. 앞으로 나올 최종 규정에서 이 세 흐름이 얼마나 구체화되는지가 다음 관찰 포인트입니다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.