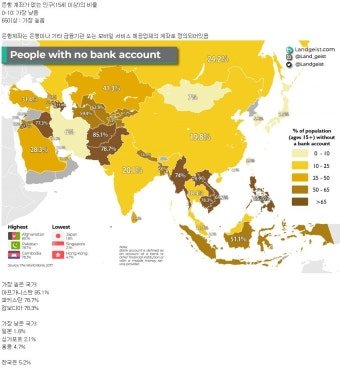
은행계좌 없는 인구가 전 세계 13억 명입니다. 그 중 9억 명이 스마트폰을 갖고 있습니다. 이들이 카드라는 단계를 건너뛰고 곧바로 온체인으로 진입하는 흐름이 시작됐습니다. 이것이 비자가 절대 닿을 수 없는 시장이자 스테이블코인의 진짜 성장 동력입니다. 아프리카에서 유선 전화가 없던 나라들이 스마트폰을 바로 도입했습니다. 중국에서 신용카드 없이 알리페이가 보급됐습니다. 같은 단계 건너뛰기가 지금 글로벌 금융에서 일어나고 있습니다.
왜 13억 명이 은행 계좌가 없는가
은행 계좌를 만들기 어려운 이유가 여러 가지입니다. 신분증이 없습니다. 많은 개발도상국에서 공식 신분증 없이 태어나는 사람들이 있습니다. 은행 지점이 없습니다. 농촌 지역에 은행 지점이 없는 경우가 많습니다. 최소 잔액 요건이 있습니다. 은행 계좌를 유지하려면 일정 금액 이상을 넣어두어야 합니다. 일용직 노동자에게 불가능한 조건입니다. 서류가 복잡합니다. 소득 증명, 거주지 증명 등을 요구합니다. 이 장벽들이 13억 명을 금융 시스템 밖에 두었습니다.
그런데 스마트폰은 갖고 있다
흥미로운 현실이 있습니다. 은행 계좌는 없지만 스마트폰은 갖고 있습니다. 스마트폰 보급은 은행 지점과 달리 빠르게 확산됩니다. 통신사가 인프라를 깔고 저렴한 스마트폰이 보급됩니다. 아프리카, 동남아시아, 남아시아에서 처음 금융 서비스를 접하는 사람들이 스마트폰으로 시작합니다. 스마트폰과 인터넷 연결만 있으면 암호화폐 지갑을 만들 수 있습니다. 신분증이 필요 없습니다. 최소 잔액 요건이 없습니다. 은행 지점이 없어도 됩니다. 이것이 단계 건너뛰기의 본질입니다. 은행 계좌와 카드라는 중간 단계를 건너뛰고 스마트폰 지갑으로 직접 글로벌 금융에 참여합니다.
USDT가 이미 이 시장을 장악하고 있다
이론이 아닙니다. 이미 일어나고 있습니다. 나이지리아에서 USDT 사용량이 폭발적으로 늘었습니다. 나이라화의 가치가 급락하면서 사람들이 달러 가치를 보존하기 위해 USDT를 씁니다. 은행 계좌 없이도 USDT 지갑만 있으면 됩니다. 아르헨티나에서 자국 통화 페소가 연간 100% 이상 인플레이션을 겪습니다. 사람들이 월급을 받자마자 USDT로 바꿉니다. 달러 자산을 보관하는 가장 쉬운 방법이 됐습니다. 필리핀 노동자가 한국에서 일합니다. 가족에게 송금하려면 웨스턴유니온 수수료가 5~10%입니다. USDT로 보내면 수수료가 거의 없고 몇 분 안에 도착합니다. 은행 계좌 없이도 됩니다.
왜 비자가 이 시장에 닿을 수 없는가
비자가 이 13억 명 시장에 진입하기 어려운 구조적 이유가 있습니다. 비자 카드를 발급받으려면 은행 계좌가 있어야 합니다. 신용 심사를 받아야 합니다. 이것이 처음부터 13억 명을 배제합니다. 비자 가맹점이 되려면 단말기를 설치해야 합니다. 농촌 시장의 노점상에게 불가능합니다. 비자의 정산 시스템이 달러 기반 은행 계좌를 전제로 합니다. 은행 계좌가 없으면 정산 자체가 불가능합니다. 비자가 아무리 노력해도 이 구조적 한계를 넘기 어렵습니다. 카드라는 형태 자체가 은행 계좌를 전제로 설계됐기 때문입니다.
스테이블코인이 이 장벽을 허무는 방식
스테이블코인이 이 장벽을 허무는 방식이 단순합니다. 스마트폰과 인터넷 연결만 있으면 지갑을 만들 수 있습니다. 신분증이 필요 없습니다. 전 세계 어디서든 보낼 수 있습니다. 받을 수 있습니다. 달러 가치를 유지할 수 있습니다. 수수료가 거의 없습니다. 즉시 도착합니다. 이것이 13억 명에게 처음으로 글로벌 금융 시스템에 참여하는 문을 엽니다.
삼성 갤럭시가 깔린 곳이 기회
흥미로운 통찰이 있습니다. 삼성이 전 세계 스마트폰 시장의 약 20%를 점유합니다. 특히 신흥시장, 동남아시아, 아프리카, 중동에서 삼성 갤럭시가 첫 번째 스마트폰인 사람들이 수억 명입니다. 삼성 갤럭시에는 Knox라는 하드웨어 보안 모듈이 내장되어 있습니다. 이것이 디지털 지갑의 안전한 기반이 될 수 있습니다.
전 세계에 깔린 수억 대의 삼성 갤럭시가 이미 잠재적인 스테이블코인 지갑의 물리적 인프라로 존재합니다. 그 위에 어떤 앱이 먼저 자리를 잡느냐가 다음 결제 거인을 결정할 수 있습니다.
단계 건너뛰기가 왜 빠른가
아프리카가 유선 전화 없이 모바일로 직행한 것처럼 이 13억 명이 카드를 건너뛰는 것이 왜 빠른지 이해해야 합니다. 기존 인프라에 대한 미련이 없습니다. 비자 카드를 써본 적 없으니 바꾸는 데 저항감이 없습니다. 처음부터 최신 기술로 시작합니다. 유선 전화를 쓰다가 모바일로 바꾼 선진국보다 모바일을 처음 쓰는 개발도상국이 더 빠르게 적응합니다. 절박한 필요가 있습니다. 인플레이션, 불안정한 통화, 비싼 송금 수수료가 새로운 기술을 빠르게 채택하게 만듭니다.
마치며
은행계좌 없는 13억 명은 온체인 금융의 가장 큰 기회입니다. 이들이 카드를 건너뛰고 직접 스테이블코인 지갑으로 글로벌 금융에 참여하는 흐름이 이미 시작됐습니다. 비자가 구조적으로 닿을 수 없는 이 시장에서 처음으로 신뢰받는 스테이블코인 생태계를 구축하는 곳이 다음 알리페이가 될 수 있습니다. 다음 글에서는 web2 플랫폼과 web3 메인넷의 결정적 차이를 분석합니다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 인사이트를 정기적으로 업로드할 예정입니다.