
같은 건물이라도 주택으로 등록하면 주택에 맞는 규칙이, 상가로 등록하면 상가에 맞는 규칙이 적용됩니다. 금융 상품도 마찬가지입니다. 미국 상품선물거래위원회(CFTC)가 11월 3일 개별 주식에 연동된 영구선물을 CFTC에 등록된 거래소에서 처음으로 거래할 수 있다고 밝혔고, 같은 날 Cboe 등이 속한 업계 단체가 이 승인을 뒤집어 달라는 소송을 냈습니다. 이 글은 확인되는 사실을 정리하고 하나의 장면으로 읽어 보는 글이며, 거래나 투자를 권하는 글이 아닙니다.
한 줄로 먼저 정리하면
주식 영구선물이 선물인지 증권기반 스왑인지, 곧 어느 문으로 들어오느냐를 두고 CFTC의 승인과 증권업계의 소송이 같은 날 맞섰고, 상장 시점은 아직 정해지지 않았습니다.
확인된 사실: 무엇이 허용되었나
영구선물은 만기가 없어서 계속 들고 있을 수 있는 선물입니다. 주식을 직접 사지 않고도 주가가 움직이는 만큼의 손익을 거래할 수 있습니다. Cointelegraph에 따르면 CFTC의 Michael Selig(마이클 셀리그) 위원장은 개별 주식에 연동된 영구선물이 CFTC 규정 40.3에 따라 승인된 것으로 간주(deemed approved)되었다고 밝혔습니다. 간주 승인은 심사 기간 안에 CFTC가 반대 통보를 하지 않으면 승인된 것으로 보는 방식입니다. 이 상품은 증권선물 상품(security futures)으로서 CFTC와 SEC의 규제 체계가 모두 적용되고, 거래소는 SEC에도 등록 통지를 마쳐야 한다고 합니다. 어느 거래소가 언제 상장할지는 밝혀지지 않았습니다.
Selig 위원장은 이런 상품을 미국 규제 시장으로 들여오면 미국 거래자가 규제되지 않는 해외 거래소로 내몰리지 않고 규제의 보호 아래에서 거래할 수 있다고 말했다고 기사가 전합니다. 기사에 따르면 CFTC는 5월에 Kalshi의 비트코인 영구선물을 승인했고, 9월에는 Coinbase, Kalshi, Payward(Bitnomial) 등이 개별 주식 영구선물의 승인을 신청했습니다.
확인된 사실: 같은 날 제기된 소송
cryptonews.net에 따르면 Capital Markets Alliance(CMA)는 11월 3일 뉴욕 남부지방법원에 CFTC를 상대로 소송을 냈습니다. CMA 회원사에는 Cboe, Citadel Securities, Healthy Markets Association이 포함됩니다. 대상은 Coinbase Derivatives, KalshiEX, Bitnomial Exchange와 관련된 승인입니다. 주장의 뼈대는 이렇습니다. 이 계약은 만기도 인도 의무도 없으니 선물이 아니라 증권기반 스왑이고, 따라서 SEC만 감독할 수 있다.
CFTC가 분류의 근거를 설명하지 않았고 투자자와 증권시장의 위험을 충분히 따지지 않아 행정절차법을 어겼다. 행정절차법은 정부 기관이 결정을 내릴 때 이유를 설명하고 절차를 지켜야 한다는 법입니다.
청구는 승인의 취소와 소송 중 효력 정지입니다. 같은 기사는 9월 18일 제출된 신청에 대한 45일의 검토 기간이 11월 2일 끝났고 그사이 거부나 연장이 없었다고 전합니다. CMA는 또 이 상품이 회원사의 증권 사업에서 고객과 거래, 수익을 빼앗을 수 있다고 주장한다고 합니다. Cboe CEO는 개별 주식 영구상품이 증권법상 규제되는 플랫폼에서 거래되어야 한다고 말했다고 PANews가 전했습니다.
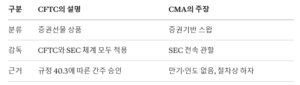
해석: 이름이 아니라 분류가 규칙을 정한다
상품의 이름이 아니라 분류가 규칙을 정합니다. 이 소송은 영구선물을 거래해도 되느냐를 묻는 싸움이 아닙니다. 어느 문으로 들어오느냐, 곧 어느 감독 체계와 어느 투자자 보호 규칙이 따라붙느냐를 묻는 싸움입니다. 같은 주식 가격을 거래하는 상품이라도 건물의 등록 용도처럼 분류가 달라지면 규칙이 달라집니다. 앞서 「스왑인가, 도박인가」에서 본 분류의 질문과 같은 뿌리이고, ICE 영구선물 글에서 스프레처 CEO가 말한 “새 범주로 만들지, 스왑으로 분류할지”의 선택과도 이어집니다.
입법이 멈춘 자리에서 규칙이 감독기관의 결정으로 만들어지고, 그 결정이 다시 법원에서 다투어지는 장면으로 읽힙니다. 9월 상원의 클래리티법 토론종결 표결은 찬성 49, 반대 50으로 부결되었다고 American Banker가 전합니다. 다만 CFTC의 영구선물 승인은 5월부터 이어져 온 흐름이어서 부결이 원인이라고 말할 수는 없습니다. 소송에는 법적 주장과 사업상 이해가 한 문서 안에 함께 있고, 법적 주장이 옳은지는 법원이 가릴 일입니다.
약한 고리
상장 시점: 거래소와 시점이 정해지지 않았습니다.
소송의 단계: 소송은 시작 단계이고 효력 정지에 대한 판단이 나오지 않았습니다.
SEC의 입장: 이번 보도에서 SEC의 견해는 확인되지 않았습니다.
출처: 소송의 청구와 주장은 소장을 전한 기사에 근거하며 원고의 주장이 사실로 확정된 것은 아닙니다.
온체인 여부: 이번 승인은 상품의 유형에 대한 것이고 거래가 온체인에서 이루어진다는 내용은 없습니다. 지금 거론되는 거래소는 CFTC에 등록된 기존 거래소입니다.
일반화의 한계: 한 건의 승인과 한 건의 소송입니다. 기사에 따르면 6월에 CME도 암호화폐 영구선물 승인을 두고 CFTC를 제소했고 CFTC는 9월에 기각을 신청했습니다. 저항이 증권 쪽에서만 나오는 것은 아닙니다.
지켜볼 지표
효력 정지에 대한 법원의 판단, SEC의 입장, 실제 상장 거래소와 거래 시작, CME 소송의 진행, 차기 의회의 시장구조 법안, 개인 투자자 대상 레버리지 조건을 보겠습니다.
앞선 글과 이어 보면
「ICE, 하이퍼리퀴드 기반 영구선물을 미국으로」에서 ICE와 Trade[XYZ]의 계획은 별도의 규제 승인이 필요하다고 적었는데, 기사에 따르면 이번 소송의 대상에는 ICE와 Trade[XYZ]가 포함되지 않습니다. 같은 영구선물이 서로 다른 길로 미국 제도권에 들어오는 장면입니다. 허가 없는 인프라가 관문을 만나는 모습은 「감시는 변두리에서 관문으로」와 닿아 있고, 분류가 규칙을 정하는 이야기는 「스왑인가, 도박인가」에서 먼저 다루었습니다.
마치며
이번 일은 새 상품이 들어올 때 어떤 규칙으로 허용할지를 감독당국과 기존 시장 참여자가 다투는 한 장면을 보여 줍니다. 같은 주식 가격을 거래하는 상품도 어떤 이름으로 등록되느냐에 따라 감독과 투자자 보호의 틀이 달라집니다. 법원이 어떻게 판단하고 상품이 실제로 언제 상장되는지는 앞으로 공개되는 내용으로 확인할 수 있을 것입니다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.