해외 거래소에서 코인을 사고판 한국 투자자의 거래 내역을 한국 국세청은 알 수 있을까요? 지금까지는 이 질문의 답이 “그 거래소가 알려 주지 않는 한 어렵다”에 가까웠습니다. CARF는 이 빈칸을 채우려고 OECD가 만든 국제 규칙입니다. CARF가 무엇이고 어떻게 작동하는지 확인된 사실을 중심으로 정리합니다. 규정은 OECD가 공개한 CARF 규정 문서와 국내 로펌 자료, 언론 보도를 바탕으로 했고, Metanomia의 9월 보고서 「P2P 결제의 이상, 크립토 카드의 현실」의 관련 설명도 참고했습니다.
한 줄로 먼저 정리하면
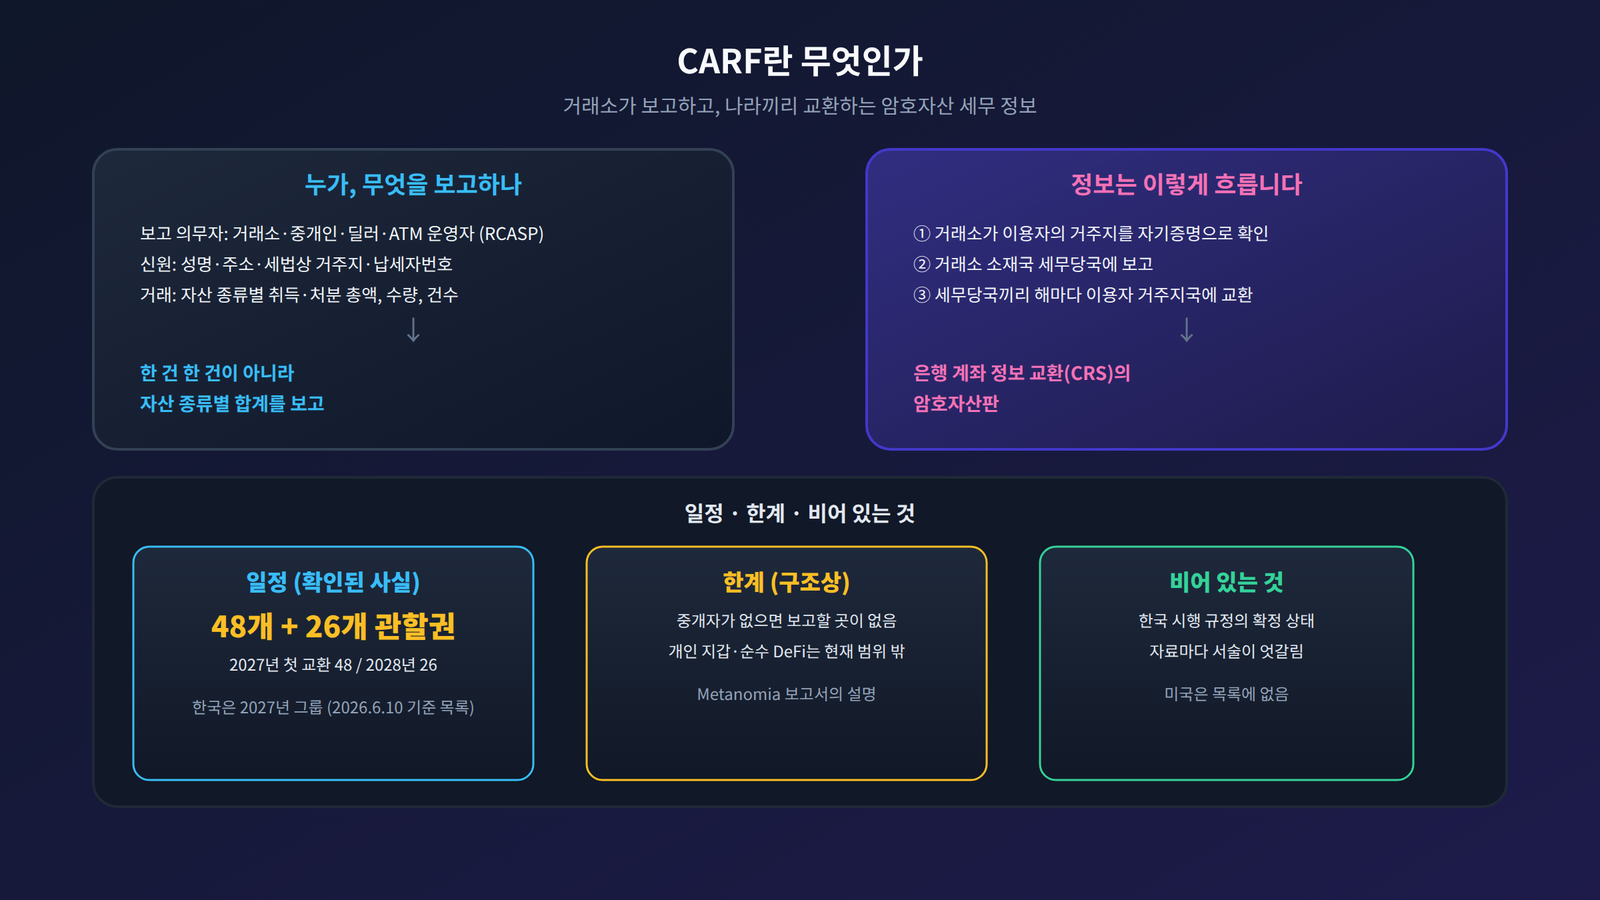
CARF(암호자산 보고체계, Crypto-Asset Reporting Framework)는 거래소 같은 중개자가 이용자의 신원과 거래 총액을 자기 나라 세무당국에 보고하고, 세무당국끼리 그 정보를 해마다 교환하는 규칙입니다. 은행 계좌 정보를 나라끼리 교환하는 공통보고기준(CRS)의 암호자산판이라고 보면 이해가 쉽습니다.
왜 필요한가: 은행 계좌에는 있던 길이 코인에는 없었습니다
CRS 덕분에 해외 은행 계좌의 잔액과 이자 정보는 나라끼리 오갑니다. 그런데 코인은 은행 계좌가 아니라 거래소 계정이나 개인 지갑에 있습니다. 그래서 기존 정보교환의 그물에서 빠져 있었습니다. OECD는 암호자산 시장이 빠르게 커지면서 조세 투명성의 성과가 약해지지 않도록 CARF를 만들었다고 설명합니다.
누가, 무엇을 보고하나
보고 의무를 지는 쪽은 RCASP(보고 대상 암호자산 서비스 제공자)입니다. 사업으로서 고객을 위해, 또는 고객을 대신해 암호자산 교환 거래를 실행하는 개인이나 회사를 말합니다. 거래소, 중개인, 딜러, 암호화폐 ATM 운영자가 해당합니다. 개인 간 거래나 본인이 직접 하는 거래는 이 정의의 중심에 있지 않습니다.
OECD가 2022년에 공개한 CARF 규정 문서에 따르면 보고 내용은 크게 세 가지입니다.
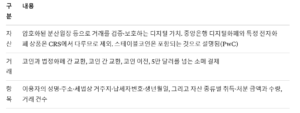
한 건 한 건의 영수증이 아니라 자산 종류별 합계를 보고한다는 점이 눈에 띕니다. 또 이용자가 처음 계정을 열 때 거래소는 자기증명을 받아 세법상 거주지를 확인하고, 이를 기록으로 5년 이상 보관해야 합니다.
정보는 어떻게 흐르나
흐름을 예로 들면 이렇습니다. 한국에 사는 이용자가 해외 거래소에서 거래하면, 그 거래소는 이용자의 거주지가 한국이라는 정보와 거래 총액을 자기 나라 세무당국에 보고합니다. 그 나라 세무당국은 해당 정보를 약정을 맺은 한국 국세청에 보냅니다. 이용자의 거주지국이 정보를 받는 구조입니다.
CARF 일정과 한국 상황
데이터 수집: 2026년 1월 1일부터 시작되고, 첫 정보 교환은 2027년입니다(PwC, Metanomia 보고서).
참여 범위: 아일랜드 세무당국이 공개한 목록에는 2026년 6월 10일 기준 74개 관할권이 있고, 2027년까지 첫 교환을 하는 곳이 48개, 2028년까지가 26개입니다. 한국, 일본, 영국은 2027년 그룹에 들어 있고 미국은 이 목록에 없습니다. 한 기사는 미국의 첫 교환을 2029년으로 서술합니다.
한국의 법적 근거: 한 로펌 자료는 「국제조세조정에 관한 법률」 제36조와 시행령 제76조를 근거로 들고, 한국이 2024년 11월 CARF 다자간 협정에 서명했다고 설명합니다. 같은 자료는 이행 규정이 2026년 1월 2일부터 시행 중이고 기존 사업자는 2026년 12월 31일까지 등록해야 한다고 적었습니다.
상태가 엇갈리는 부분: 올해 5월 한 기사는 기획재정부가 시행 규정을 예고한 상태이고 아직 초안이라고 서술합니다. 두 자료가 가리키는 규정의 종류나 시점이 같은지는 확인하지 못했습니다. 현재 확정 상태는 법령 원문으로 확인해야 합니다.
CARF가 잡지 못하는 영역
여기서부터는 구조에서 나오는 한계입니다. CARF는 중개자가 보고하는 방식이라 중개자가 없으면 보고할 곳이 없습니다. Metanomia 보고서는 개인 지갑 잔액, 콜드월렛에 단순 보관된 자산, 중앙 중개자 없는 순수 DeFi 거래, 비금융 NFT가 현재 보고 범위에서 제외된다고 설명합니다. 탈중앙화 거래소의 범위는 OECD 해설서에 있다고 하지만 이번에 직접 확인하지 못했습니다.
또 하나 짚을 점이 있습니다. CARF는 과세를 일으키는 제도가 아니라 세무당국이 정보를 얻는 길을 만드는 제도입니다(국내 로펌 자료). 정보가 모인다는 것과 세금이 어떻게 매겨지는지는 별개의 문제입니다.
지켜볼 지표
한국 시행 규정의 확정 여부와 사업자 등록 현황, 2027년 첫 정보 교환이 실제로 이뤄지는지, 미국의 일정, 한국 투자자가 쓰는 해외 거래소가 참여 관할권에 속하는지를 보겠습니다.
앞선 글과 이어 보면
「한국의 가상자산 규제 — FATF에서 FIU, 금융위, 한국은행까지」에서 한국의 규제 기관을 그렸다면, CARF는 그 지도에 세무당국이라는 층이 국경을 넘어 연결되는 모습을 보태는 규칙입니다. 규제기관의 큰 그림은 「가상자산 규제기관 지도 — SEC, CFTC, OFAC은 왜 모두 등장하는가」에서도 다뤘습니다.
한국의 가상자산 규제 — FATF에서 FIU, 금융위, 한국은행까지
가상자산 규제기관 지도 — SEC, CFTC, OFAC은 왜 모두 등장하는가
마치며
CARF는 거래소 같은 중개자가 이용자의 신원과 거래 총액을 세무당국에 보고하고, 나라끼리 그 정보를 교환하는 약속입니다. 한국은 2027년 첫 교환 그룹에 들어 있고, 중개자가 없는 영역은 아직 이 그물 밖에 있습니다. 한국에서의 구체적인 시행 상태는 법령이 확정되는 때를 기다려 확인하겠습니다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.