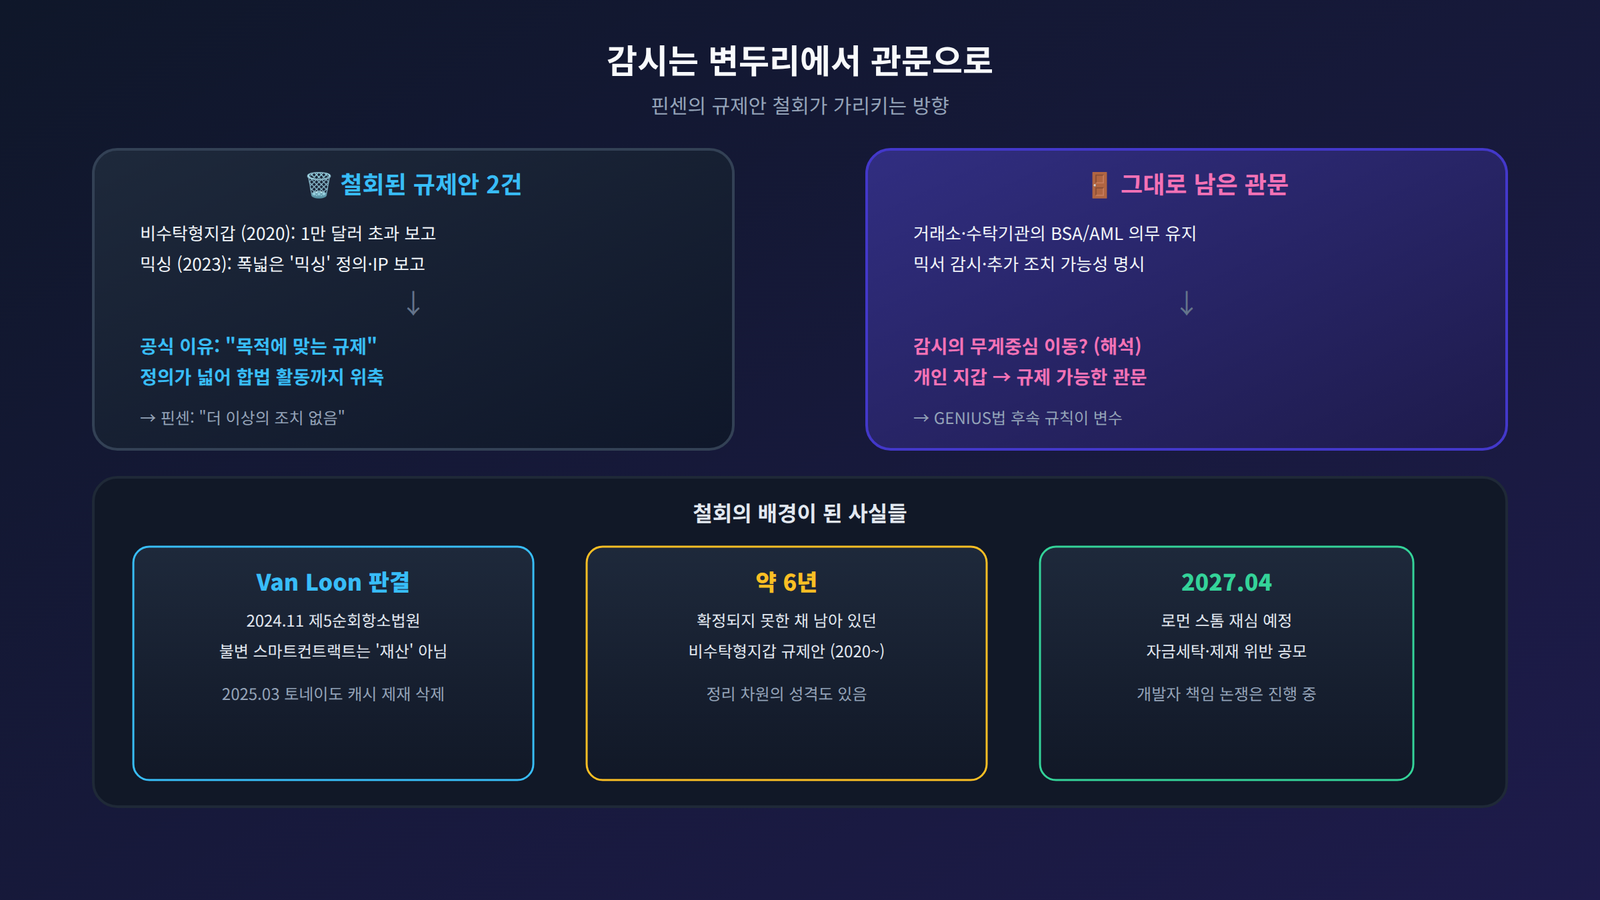
미국 재무부 산하 금융범죄단속네트워크(FinCEN, 핀센)가 10월 6일자 연방관보를 통해 가상자산 규제안 2건을 동시에 철회했습니다. 개인이 직접 관리하는 지갑, 즉 비수탁형지갑 거래에 보고·신원확인 의무를 부과하려던 2020년 규제안과, 믹싱 거래를 자금세탁 우려 유형으로 지정하려던 2023년 규제안입니다. 이를 두고 “미국이 규제를 포기했다”고 읽을 수도 있고, “규제의 방식이 바뀌는 중”이라고 읽을 수도 있습니다. 어느 쪽에 가까운지는 철회된 내용과 여전히 남아 있는 내용을 나란히 놓아봐야 보입니다.
무엇이 철회됐나
비수탁형지갑 규제안은 은행과 자금서비스사업자(MSB)가 개인 지갑과 가상자산을 주고받을 때, 거래액이 1만 달러를 넘거나 24시간 내 여러 거래의 합이 1만 달러를 넘으면 핀센에 보고하도록 했습니다. 3,000달러를 넘는 거래에는 고객 신원을 확인하고 기록을 보관하도록 하는 내용도 담겨 있었습니다. 믹싱 규제안은 여러 지갑의 자산을 합치거나, 거래를 여러 단계로 쪼개거나, 일회용 지갑을 쓰거나, 서로 다른 자산으로 교환하는 행위처럼 자금의 출처·목적지·금액을 흐리게 만드는 폭넓은 행위를 ‘믹싱’으로 정의했습니다. 의심되는 거래가 있으면 금융기관이 거래금액, 지갑주소, 거래해시, IP주소까지 핀센에 보고해야 했습니다. 핀센은 두 규제안 모두 “더 이상의 조치를 취하지 않겠다”고 밝혔습니다.
왜 접었나
핀센이 공식적으로 내세운 이유는 두 가지입니다. 하나는 2025년 7월 대통령 직속 디지털자산시장 실무그룹 보고서가 제시한 방향, 즉 디지털자산 규제를 ‘목적에 맞게(fit-for-purpose)’ 조정한다는 정책 기조입니다. 다른 하나는 믹싱 정의가 지나치게 넓어 합법적 활동까지 위축시키고 금융기관에 과도한 보고 부담을 줄 수 있다는 점입니다. 공고 자체는 짧고, 그 이상의 상세한 설명은 없습니다. 다만 정황은 읽힙니다. 2024년 11월 연방 제5순회항소법원은 Van Loon 판결에서 불변(immutable) 스마트컨트랙트 기반 믹서는 제재 대상인 ‘재산’으로 볼 수 없다고 판단했고, 재무부는 2025년 3월 토네이도 캐시를 제재 목록에서 삭제했습니다. 믹서를 규율하려는 법리 자체가 이미 불리해져 있었던 셈입니다. 비수탁형지갑 규제안 역시 2020년 제안 이후 6년 가까이 확정되지 못한 채 남아 있던 안이었습니다.
무엇은 그대로인가
그렇다고 감시가 사라진 것은 아닙니다. 거래소와 수탁기관에 적용되는 은행비밀법(BSA)과 자금세탁방지 의무는 그대로 유지되고, 핀센은 앞으로도 믹서를 통한 자금세탁과 테러자금조달을 감시하며 필요하면 추가 조치를 취할 수 있다고 밝혔습니다. 재무부의 2026년 자금세탁 위험평가도 불법 행위자가 디지털자산을 점점 더 많이 이용한다고 경고합니다. 2024년 한 해 디지털자산 투자 사기로 미국 피해자가 신고한 손실만 58억 달러로, 전년보다 47% 늘었습니다. 토네이도 캐시 개발자 로먼 스톰의 재판도 끝나지 않았습니다. 2025년 8월 배심원단은 무허가 자금이체업 공모 혐의로 유죄 평결을 냈고, 자금세탁 공모와 제재 위반 공모 혐의는 평결에 이르지 못해 재심이 2027년 4월로 잡혀 있습니다. 개발자가 중립적인 오픈소스 도구의 하류 사용에 책임을 지는가라는 질문은 아직 열려 있습니다.
해석 — 감시의 무게중심은 어디로 가는가
여기서부터는 사실이 아니라 제 해석입니다. 지난 3주를 이어서 보면 같은 방향이 보입니다. SEC는 혁신면제로 토큰화 주식 거래의 길을 열었고, 수탁 규정을 개편해 투자자문사와 규제 펀드가 가상자산을 보관할 수 있게 하겠다고 제안했습니다. 이번 핀센의 철회는 그 반대편, 즉 감시의 짐을 덜어내는 쪽의 움직임입니다. 이 셋을 겹쳐보면 개인 지갑이나 믹서 같은 변두리를 일일이 촘촘하게 감시하기보다, 거래소·스테이블코인 발행사·수탁기관처럼 규제가 가능한 관문에서 흐름을 파악하는 구조로 무게중심이 옮겨가고 있는 것으로 읽힙니다. 다만 철회가 곧 영구적 후퇴라고 단정하기는 어렵습니다. 스테이블코인 법인 GENIUS법의 후속 규칙 과정에서 비슷한 감시 틀이 다른 이름으로 다시 등장할 수 있다는 지적도 있기 때문입니다.
정리하며
핀센의 철회는 “규제를 포기했다”기보다 “규제의 자리를 옮기고 있다”는 신호에 가깝습니다. 개인 지갑을 직접 겨누던 감시는 접히고, 거래소와 발행사, 수탁기관이라는 관문의 의무는 그대로 남았습니다. 시장이 먼저 움직이고 규제가 뒤따르던 흐름에서, 이제는 규제기관이 스스로 과했던 부분을 정리하는 단계가 시작된 것인지도 모릅니다. 그 끝이 어디인지는 스톰 재판의 결과와 GENIUS법 후속 규칙이 보여줄 것입니다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.