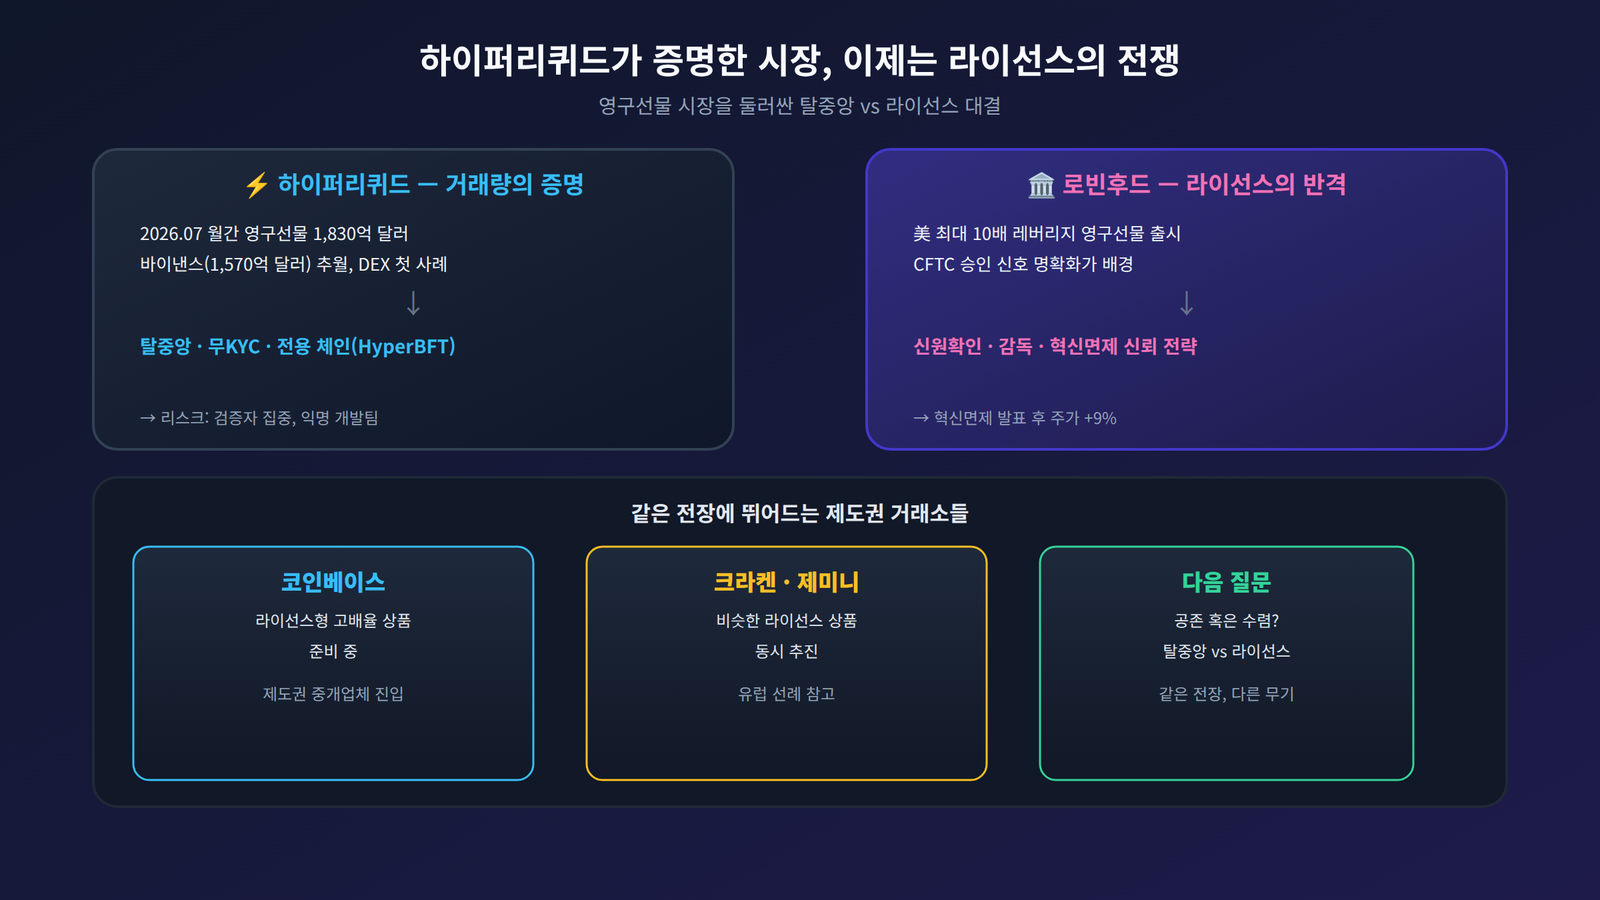
지난 글에서 하이퍼리퀴드가 2026년 7월 월간 영구선물 거래량으로 바이낸스를 앞질렀다는 사실을 짚으며, 글 끝에 “검증자 집중, 익명 개발팀, 무KYC 파생상품에 대한 규제 강화 가능성”이라는 리스크를 남겨뒀습니다. 그런데 불과 두 달 만에 그 리스크가 현실의 경쟁 구도로 바뀌고 있습니다. 로빈후드가 미국에서 최대 10배 레버리지의 크립토 영구선물을 규제 당국 승인 아래 출시하겠다고 밝혔고, 코인베이스·크라켄·제미니도 비슷한 상품을 준비 중입니다. 하이퍼리퀴드가 거래량으로 증명한 시장에, 이번에는 ‘라이선스’를 쥔 쪽이 뛰어드는 모양새입니다.
하이퍼리퀴드가 연 시장
하이퍼리퀴드는 2025년 한 해 60조 달러 규모로 커진 크립토 영구선물 시장에서, 전용 블록체인(HyperCore, HyperBFT)을 직접 설계해 DEX로서는 처음으로 CEX의 파생상품 아성을 뚫었습니다. 2026년 7월 월간 거래량 1,830억 달러로 바이낸스의 1,570억 달러를 앞섰고, 탈중앙 파생상품 거래소 중 점유율은 50%를 넘겼습니다. 다만 이 성취에는 처음부터 그림자가 따라붙었습니다. 검증자가 소수에 집중돼 있고, 개발팀이 익명이며, 신원확인(KYC) 없이 고배율 레버리지 상품에 접근할 수 있다는 점입니다. 거래량이 증명한 건 기술이었지만, 그 기술이 돌아가는 방식 자체가 규제 당국 입장에서는 계속 불편한 질문으로 남아 있었습니다.
규제받는 쪽의 반격
그 불편한 질문에 로빈후드가 답을 내놓았습니다. 미국 내에서 최대 10배 레버리지의 크립토 영구선물을 출시하겠다고 밝힌 겁니다. 그동안 미국에서는 크립토 파생상품 규제가 불명확해 하이퍼리퀴드 같은 역외 플랫폼이나 무KYC 거래소로 수요가 빠져나가는 흐름이 있었는데, CFTC가 최근 승인 신호를 좀 더 명확히 하면서 제도권 중개업체들이 움직이기 시작했습니다. 코인베이스, 크라켄, 제미니도 비슷한 라이선스형 고배율 상품을 준비하고 있다는 소식이 이어지고 있습니다. 같은 영구선물이라는 상품을, 신원확인과 감독 아래 제공하겠다는 쪽이 본격적으로 등장한 셈입니다. 그동안 미국 투자자들이 국내에서 규제받는 상품이 없어 역외 플랫폼으로 우회해야 했던 수요를, 이제는 제도권 내부로 되찾아오겠다는 전략으로도 읽힙니다.
왜 지금 로빈후드인가
로빈후드의 움직임은 돌출적인 사건이 아닙니다. 앞선 글에서 다룬 것처럼, 클래리티법(CLARITY Act)이 상원에서 부결된 지 이틀 만에 SEC가 ‘혁신면제(Innovation Exemption)’를 내놓았고, 로빈후드는 이 흐름을 미리 신뢰하고 스톡토큰에 의결권과 현물상환 기능을 준비해온 전력이 있습니다. 영구선물 역시 같은 패턴입니다. 규제기관의 재량과 속도에 민감하게 반응하며, 길이 열리는 즉시 상품을 내놓을 준비를 해온 겁니다. 혁신면제 발표 이후 로빈후드 주가가 9% 넘게 오른 것도, 규제 신뢰를 먼저 확보하는 전략이 시장에서 어떻게 평가받는지를 보여준 사례였습니다. 유럽에서는 이미 라이선스를 갖춘 중개업체들이 규제받는 크립토 파생상품을 제공해온 선례가 있어, 미국 시장도 비슷한 경로를 따라갈 여지가 있습니다.
결론 — 같은 전장, 다른 무기
결국 영구선물이라는 전장은 그대로인데, 싸우는 방식이 달라지고 있습니다. 하이퍼리퀴드는 속도와 탈중앙성, 무KYC 접근성으로 거래량을 증명했고, 로빈후드와 제도권 거래소들은 신원확인과 감독이라는 신뢰로 같은 수요를 흡수하려 합니다. 어느 쪽이 더 큰 거래량을 가져갈지보다 더 중요한 질문은, 이 시장이 결국 ‘탈중앙·무KYC’와 ‘라이선스·준법’이라는 두 갈래로 영구히 나뉠지, 아니면 규제가 명확해질수록 한쪽으로 수렴할지입니다. 토큰화 주식에서 시작해 검열저항성, 크로스체인 규제 대응까지 이어져 온 흐름을 보면, 이번에도 시장이 먼저 움직이고 규제가 그 뒤를 바짝 쫓는 패턴이 반복되고 있는 것으로 보입니다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.