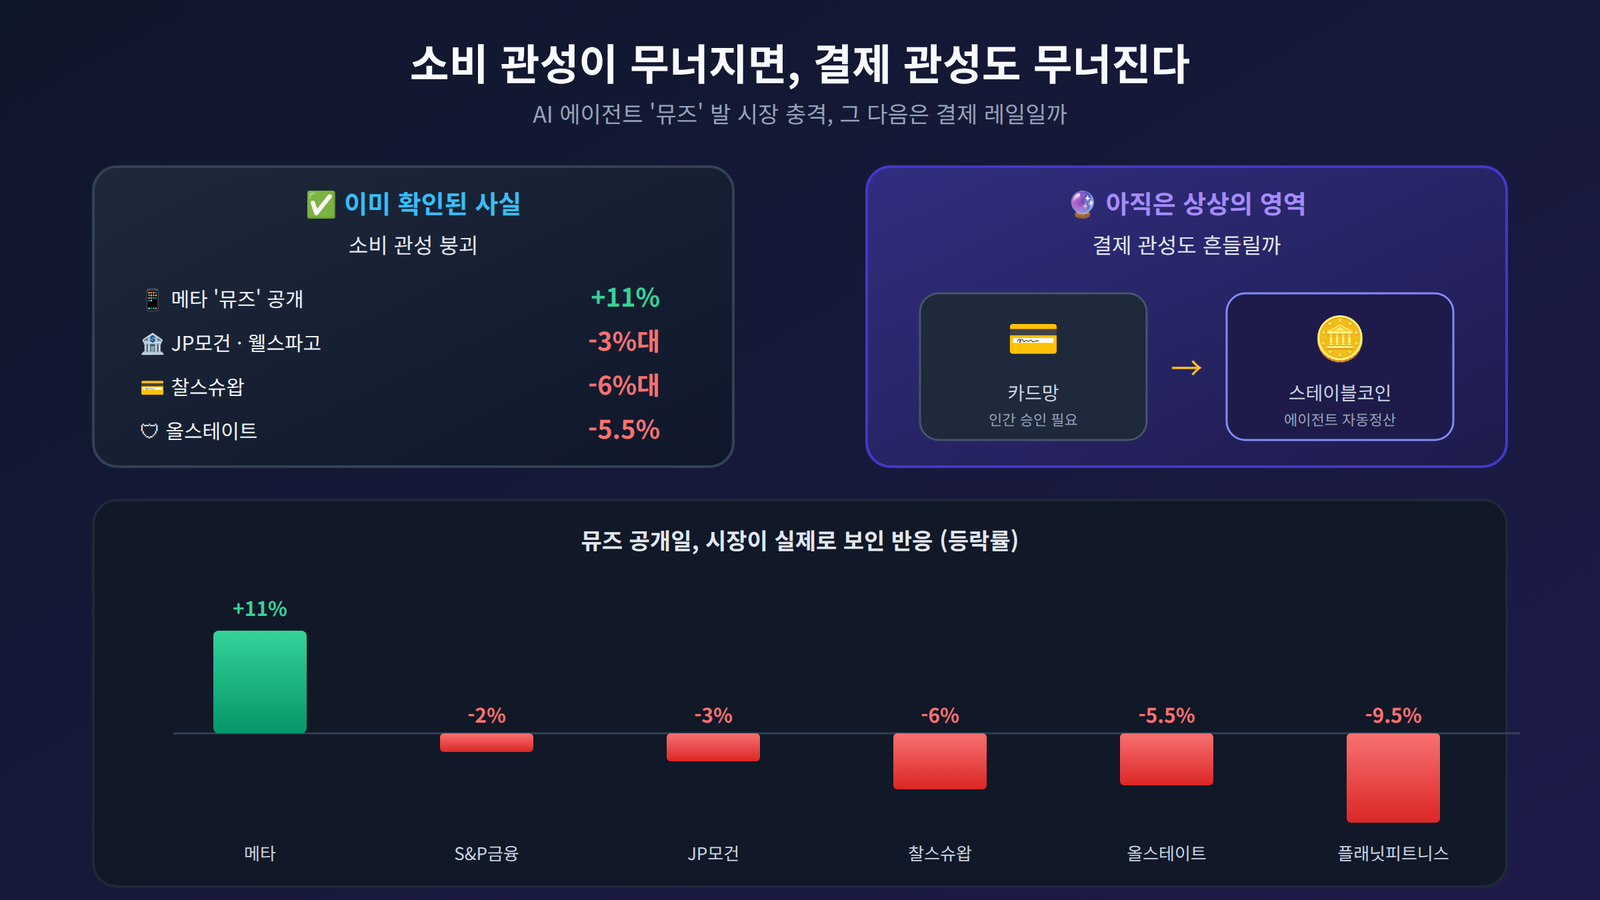
메타가 AI 에이전트 ‘뮤즈’를 공개한 날, 시장은 예상보다 훨씬 날카롭게 반응했다. 메타 주가는 하루 만에 11% 뛰었고, 반대편에서는 금융·보험·여행 관련 종목들이 일제히 흔들렸다. 표면적으로는 ‘AI 비서가 잘 나가는 기업’과 ‘기존 서비스 기업’의 단순한 대비처럼 보이지만, 그 아래에는 더 근본적인 질문이 깔려 있다. AI 에이전트가 무너뜨리는 게 정말 브랜드 충성도뿐일까, 아니면 우리가 돈을 지불하는 방식 그 자체까지 흔들릴 수 있을까.
뮤즈발 관성 붕괴, 시장은 이미 반응했다
메타의 뮤즈는 지메일이나 오픈테이블 같은 외부 서비스와 연동되며 공개 직후 애플 앱스토어 1위에 올랐다. 이 소식이 나온 날 S&P500 금융지수는 하루 만에 약 2% 하락하며 7월 이후 최저치를 찍었다. JP모건체이스와 웰스파고는 3% 넘게 빠졌고, 모건스탠리도 2.9% 하락했다. 보험사 올스테이트는 5.5%, 온라인 증권사 찰스슈왑은 6% 넘게 떨어졌다. 여행 예약 플랫폼 부킹홀딩스는 2.6% 하락했고, 유럽에서는 오렌지와 BT그룹이 4%대 하락, 피트니스 업체 플래닛피트니스는 9.5% 급락했다.
골드만삭스는 이 반응을 ‘소비 관성’이라는 개념으로 짚었다. 더 나은 선택지가 있어도 갈아타는 수고 때문에 기존 업체를 계속 이용하는 성향이다. AI 에이전트가 대신 비교하고, 대신 예약하고, 대신 갈아타 준다면 이 관성이 깨지고, 정기 청구나 협상 가능한 가격, 부가서비스 의존도가 높은 산업일수록 먼저 흔들린다는 것이다. 뮤즈뿐 아니라 앤트로픽의 ‘인스팅트’ 같은 에이전트도 같은 맥락에서 언급됐다.
관성은 브랜드에만 있는 게 아니다
여기서 한 걸음 더 들어가 볼 필요가 있다. 골드만삭스가 짚은 소비 관성은 ‘어느 브랜드를 쓰는가’에 대한 이야기다. 그런데 소비자가 어떤 서비스를 쓸지 대신 판단해주는 에이전트가 등장했다면, 그 에이전트는 결국 결제까지도 대신 실행하게 된다. 그 순간 질문이 하나 더 생긴다. 브랜드를 갈아타는 관성만 무너지는 걸까, 아니면 ‘어떻게 돈을 지불하는가’라는 결제 관성도 함께 흔들릴 수 있을까.
지금까지 결제는 인간이 카드를 꺼내거나 앱을 눌러 승인하는 행위였다. 신용카드 네트워크, 가입자 인증, 매달 청구서라는 구조 전체가 ‘인간이 최종 결정을 내리고 실행한다’는 전제 위에 서 있다. 그런데 에이전트가 예약과 구매까지 자동으로 처리하는 시대가 오면, 이 전제 자체가 흔들린다. 사람이 결제하더라도 이제는 굳이 카드일 필요가 없다는 생각이 자연스럽게 따라온다.
에이전트에게는 왜 카드보다 스테이블코인이 유리한가
카드 결제는 에이전트 입장에서 몇 가지 구조적으로 번거로운 지점이 있다. 카드 정보를 에이전트에게 위임하는 것부터 보안·인증 문제가 걸리고, 가맹점 수수료와 정산 지연은 소액·고빈도 거래에는 비효율적이다. 국경을 넘는 거래라면 환전과 해외 결제 수수료까지 추가된다. 반면 스테이블코인 기반 결제는 API 호출 하나로 즉시 정산되고, 프로그래밍 가능한 조건(얼마까지, 어떤 조건에서만 지불)을 걸기가 쉽고, 국경과 시간대에 구애받지 않는다. 앞서 다룬 x402 프로토콜과 AI 에이전트 경제 글에서 짚었듯, 에이전트 간 자동 결제라는 문제 자체가 처음부터 온체인 인프라를 염두에 두고 설계되는 사례가 늘고 있다.
즉, AI 에이전트가 결제의 실행자가 되는 순간, 결제 레일의 선택 기준도 ‘인간이 익숙한 방식’에서 ‘기계가 처리하기 효율적인 방식’으로 옮겨갈 가능성이 생긴다. 그리고 그 효율성 기준에서는 스테이블코인이 카드보다 유리한 지점이 분명히 있다.
다만, 이건 아직 온 게 아니라 다음 단계다
여기서 균형을 잡아야 한다. 지금 벌어진 일은 ‘AI 에이전트가 브랜드 선택을 대신해준다’는 것이지, ‘AI 에이전트가 스테이블코인으로 결제한다’는 것이 아니다. 뮤즈나 인스팅트가 실제로 처리하는 건 예약과 추천 수준이고, 결제는 여전히 기존 카드망을 통해 인간의 승인 아래 이뤄진다. 시장이 반응한 것도 ‘결제 수단이 바뀔 것이다’가 아니라 ‘중개자로서의 브랜드 지위가 흔들릴 것이다’라는 신호였다.
지금 이 글에서 말하는 결제 관성 붕괴는 아직 상상의 영역이다. 다만 이 상상이 근거 없는 것은 아니다. 에이전트가 결제 실행권까지 넘겨받는 흐름은 이미 x402 같은 프로토콜과 스테이블코인 결제 인프라 쪽에서 조용히 준비되고 있다. 세상이 실제로 움직이는 방향(에이전트의 권한 확대)과, 그 위에서 그릴 수 있는 다음 그림(결제 레일의 변화)을 구분해서 보는 게 중요하다.
이중 압박이라는 구도
정리하면 골드만삭스가 지목한 산업들 — 정기 청구에 의존하고, 부가서비스로 마진을 남기고, 협상 여지가 있는 가격 구조를 가진 기업들 — 은 두 겹의 압박에 놓일 수 있다. 첫 번째는 이미 시작된 압박으로, AI 에이전트가 브랜드 선택 과정에 끼어들면서 관성에 기대던 매출이 흔들리는 것이다. 두 번째는 아직 오지 않은, 그러나 완전히 배제할 수는 없는 압박으로, 에이전트가 결제 실행까지 맡게 될 때 카드망이 아닌 다른 레일이 선택될 가능성이다. 지금 확인된 건 첫 번째뿐이다. 두 번째는 가능성의 영역에 남겨두고, 앞으로 에이전트의 결제 권한이 어디까지 확장되는지, 그리고 그 결제가 어떤 레일을 타는지를 지켜보는 것이 다음 관찰 포인트가 될 것이다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.