클래리티 법안, 천하신기, 미국 비트코인 전략비축, SEC·CFTC 수렴까지, 이 블로그에서 SEC와 CFTC라는 두 기관이 계속 함께 등장했습니다. 정작 이 둘이 정확히 무엇을 관할하고 왜 따로 존재하는지는 다룬 적이 없어서, 이번에 기초부터 정리합니다.
두 기관은 애초에 다른 목적으로 태어났다
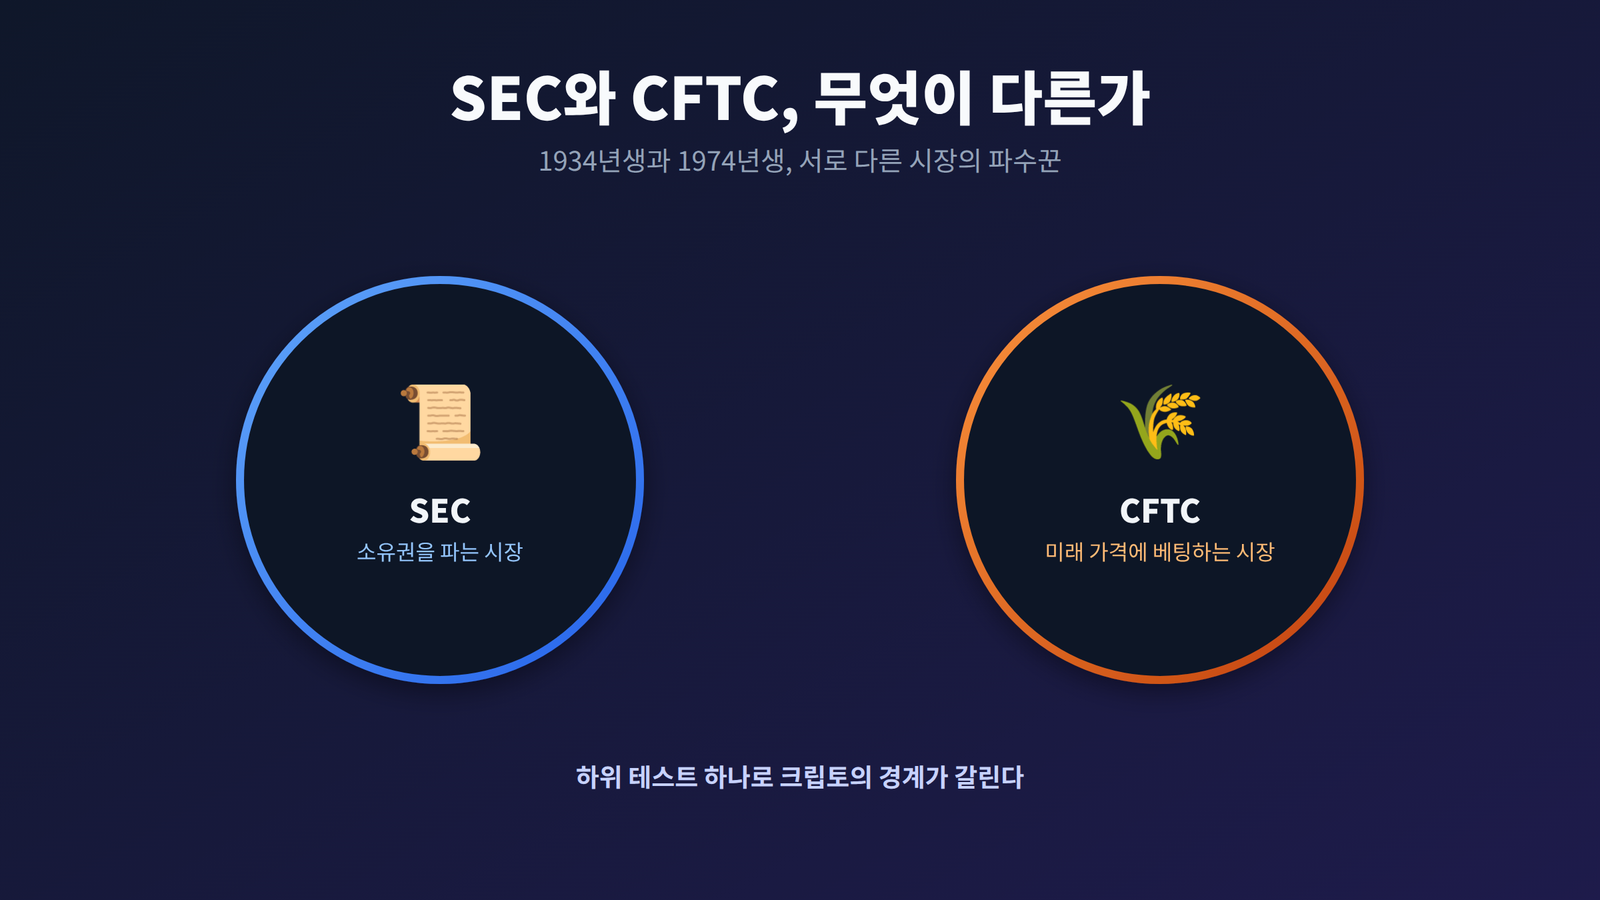
SEC(증권거래위원회)는 1934년 대공황 직후, 주식·채권 같은 증권 시장에서 투자자를 보호하기 위해 만들어졌습니다. CFTC(상품선물거래위원회)는 1974년, 농산물·원자재 같은 상품의 선물·파생상품 시장을 감독하기 위해 만들어졌습니다. 태생부터 하나는 ‘소유권을 파는 시장’을, 다른 하나는 ‘미래 가격에 베팅하는 시장’을 각각 맡아온 셈입니다.
증권이냐 상품이냐, 그 경계가 크립토에서 문제가 된다
전통 금융에서는 이 구분이 비교적 명확했습니다. 주식은 SEC, 밀·원유 선물은 CFTC. 그런데 크립토 자산이 등장하면서 이 경계가 흐려졌습니다. SEC는 주로 하위 테스트(Howey Test)를 기준으로 판단합니다. 어떤 자산이 ‘타인의 노력으로 이익을 기대하며 투자한 것’이라면 증권으로 봅니다. 반면 비트코인처럼 특정 발행 주체 없이 탈중앙화된 자산은 증권성이 약하다고 보고, CFTC가 ‘상품’으로 분류해 관할해왔습니다. 문제는 이더리움이나 다른 토큰들이 이 경계선 정확히 어디에 있는지를 두고 오랫동안 다툼이 있어왔다는 점입니다.
최근에는 두 기관이 직접 손을 잡기 시작했다
이 모호함을 해소하려던 게 원래 클래리티 법안이었습니다. 법안이 상원에서 표류하는 사이, 두 기관은 이미 3월 공동 해석 지침을 통해 비트코인·이더리움·XRP를 포함한 16개 자산을 CFTC 관할의 ‘디지털 상품’으로 직접 규정했습니다. 앞서 다룬 SEC의 주식토큰화 혁신면제(소유권을 온체인화)와 CFTC의 파생상품 접근성 확대(선물·무기한계약 시장 개방)가 같은 날 나온 것도, 이 협력 기조의 연장선입니다.
위원장들의 발언이 방향을 보여준다
두 기관의 협력이 우연이 아니라는 건 위원장들의 공개 발언에서도 드러납니다. SEC 위원장 폴 앳킨스는 클래리티 법안 통과 여부와 관계없이 규제 작업을 계속하겠다고 밝혔고, CFTC 위원장 마이클 셀링도 법안이 좌초하더라도 기존 권한으로 시장구조 체계를 만들어가겠다고 예고했습니다. 의회의 입법 일정과 별개로, 두 행정기관이 독자적인 협의 채널을 이미 가동하고 있다는 뜻입니다.
기억해두면 좋은 구분법
가장 간단한 구분법은 이렇습니다. “이 토큰을 갖고 있으면 누군가의 사업 성과를 나눠 갖는 것인가?” — 그렇다면 SEC의 영역에 가깝습니다. “이 토큰(또는 그 파생상품)의 가격 움직임 자체에 베팅하는 것인가?” — 그렇다면 CFTC의 영역에 가깝습니다. 물론 실제 사안은 이보다 훨씬 복잡하지만, 뉴스에서 SEC 또는 CFTC가 등장할 때 이 질문 하나만 떠올려도 맥락을 잡기 훨씬 쉬워집니다.
마치며
SEC와 CFTC는 경쟁 관계가 아니라 애초에 다른 종류의 시장을 감독하도록 설계된 기관입니다. 크립토라는 새로운 자산군이 이 오래된 경계선을 계속 시험하고 있고, 두 기관은 지금 그 경계를 법이 아니라 행정 조치로 하나씩 다시 그려가는 중입니다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.