하나의 시장이 아니라 세 개의 전장
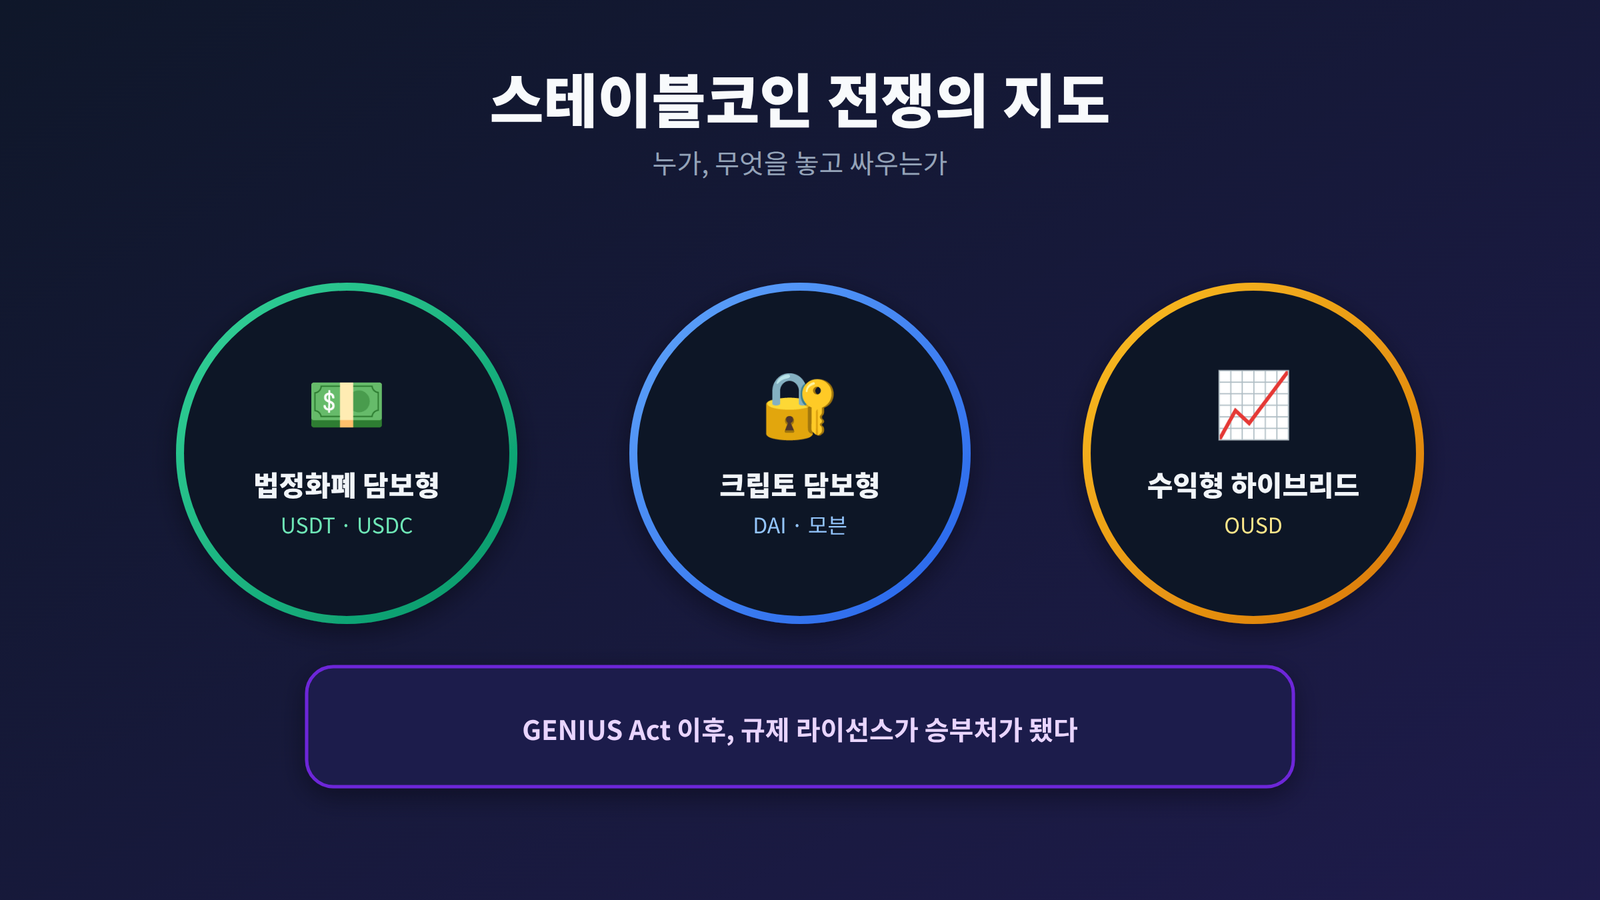
스테이블코인이라고 뭉뚱그려 말하지만, 실제로는 성격이 다른 세 개의 전장에서 각기 다른 싸움이 벌어지고 있다.
첫 번째는 법정화폐 담보형의 싸움이다. USDT(테더)와 USDC(서클)가 오랫동안 양강 구도를 이뤄왔다. 테더는 유동성과 거래소 접근성에서 압도적이고, USDC는 규제 친화성과 투명한 준비금 공시로 기관 자금을 끌어들여왔다. 여기에 PayPal의 PYUSD, FYUSD 같은 후발주자들이 ‘결제 인프라’라는 각자의 무기를 들고 진입하고 있다. 이들의 승부처는 코인 자체의 기술력이 아니라 어디에 연결되어 있느냐 — 즉 결제망, 거래소, 지갑 생태계와의 통합 깊이다.
두 번째는 크립토 자산 담보형의 싸움이다. DAI가 대표적이다. 특정 발행사에 대한 신뢰가 아니라 스마트 컨트랙트와 초과담보 구조에 의존하기 때문에, 검열 저항성과 온체인 투명성을 원하는 사용자층을 확보하고 있다. DAI는 이더리움 등을 150% 비율로 초과담보한다. 이 계열에서 눈여겨볼 사례가 비트모빅(BMB) 생태계의 모븐(MOVN)이다. 커뮤니티에 공개된 설명에 따르면 모븐은 모빅(BMB)을 담보로 500%라는 훨씬 보수적인 과담보 비율을 유지하며, 유니스왑의 가격 알고리즘에서 아이디어를 얻어 담보 가격이 특정 레인지를 벗어나면 페깅을 일시적으로 끊는 방식으로 루나·테라식 데스 스파이럴을 차단하도록 설계됐다고 한다. FYUSD·USDT와도 교환 가능한 구조라고 전해진다. 다만 이 설명은 프로젝트 관계자의 방송 내용을 커뮤니티가 정리한 자료에 근거한 것으로, 온체인 데이터로 아직 독립적으로 검증된 것은 아니라는 점은 짚어둘 필요가 있다.
세 번째는 수익형 하이브리드의 싸움이다. OUSD처럼 보유만 해도 이자가 붙는 구조가 대표적이다. FTX·블록파이 같은 중앙화 렌딩 플랫폼 붕괴 이후, 카운터파티 리스크 없이 디파이 수익을 자동으로 받고 싶은 수요를 겨냥해 나왔다. 담보 자산을 Convex, Morpho 같은 감사받은 프로토콜에 배분해 수익을 내고, 리베이싱 방식으로 자동 분배한다.
규제가 전장의 지형을 바꾼다
GENIUS Act 통과 이후 미국 스테이블코인 시장의 룰이 근본적으로 바뀌었다. 이제 경쟁의 축은 ‘누가 더 혁신적인가’에서 ‘누가 규제 라이선스를 먼저, 더 넓게 확보하는가’로 이동했다. 준비금 100% 보유, 정기 감사, 발행사 자격 요건 같은 조항들은 군소 발행사에게는 진입장벽이지만, 이미 규제 대응 체계를 갖춘 대형 사업자에게는 오히려 해자가 된다.
이 흐름 속에서 Securitize와 BlackRock의 BUIDL 같은 움직임이 의미심장하다. 이들은 스테이블코인을 ‘결제 수단’이 아니라 ‘실물자산 토큰화(RWA)의 인프라’로 재정의하고 있다. 스테이블코인 경쟁이 단순한 ‘디지털 달러 대체재’ 싸움에서 ‘차세대 금융 인프라 표준’ 싸움으로 격상되고 있다는 뜻이다.
아시아라는 변수
아시아 시장은 여전히 저평가된 변수다. 최근 알엔투테크놀로지와 로드시스템이 발표한 스테이블코인 기반 관광바우처 결제 POC(9월 시행 예정)는 이 변수가 구체적인 실험으로 옮겨가는 초기 사례다. 해외 관광객이 보유한 스테이블코인을 국내 가맹점 결제와 연결하는 이 실험이, 한국이 아시아 결제 정산 허브가 될 수 있는지를 가늠하는 첫 시험대가 될 수 있다.
결국 여러 표준이 난립하는 지금 국면은 오래가지 않을 것이다. 셸링 포인트 이론이 말해주듯 소수의 표준으로 수렴하는 압력이 작동한다. 문제는 그 수렴이 미국 중심 표준 하나로 완결될 것인가, 아니면 지역별로 복수의 수렴 지점이 공존할 것인가다.
마치며
법정화폐 담보형, 크립토 자산 담보형, 수익형 하이브리드 — 세 전장의 규칙이 다르고, 그 위에 규제라는 변수가 판 전체를 다시 흔들고 있다. 어느 진영이 최종 승자가 될지보다, 이 경쟁 자체가 다음 세대 금융 인프라의 표준을 결정한다는 사실이 더 중요하다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.