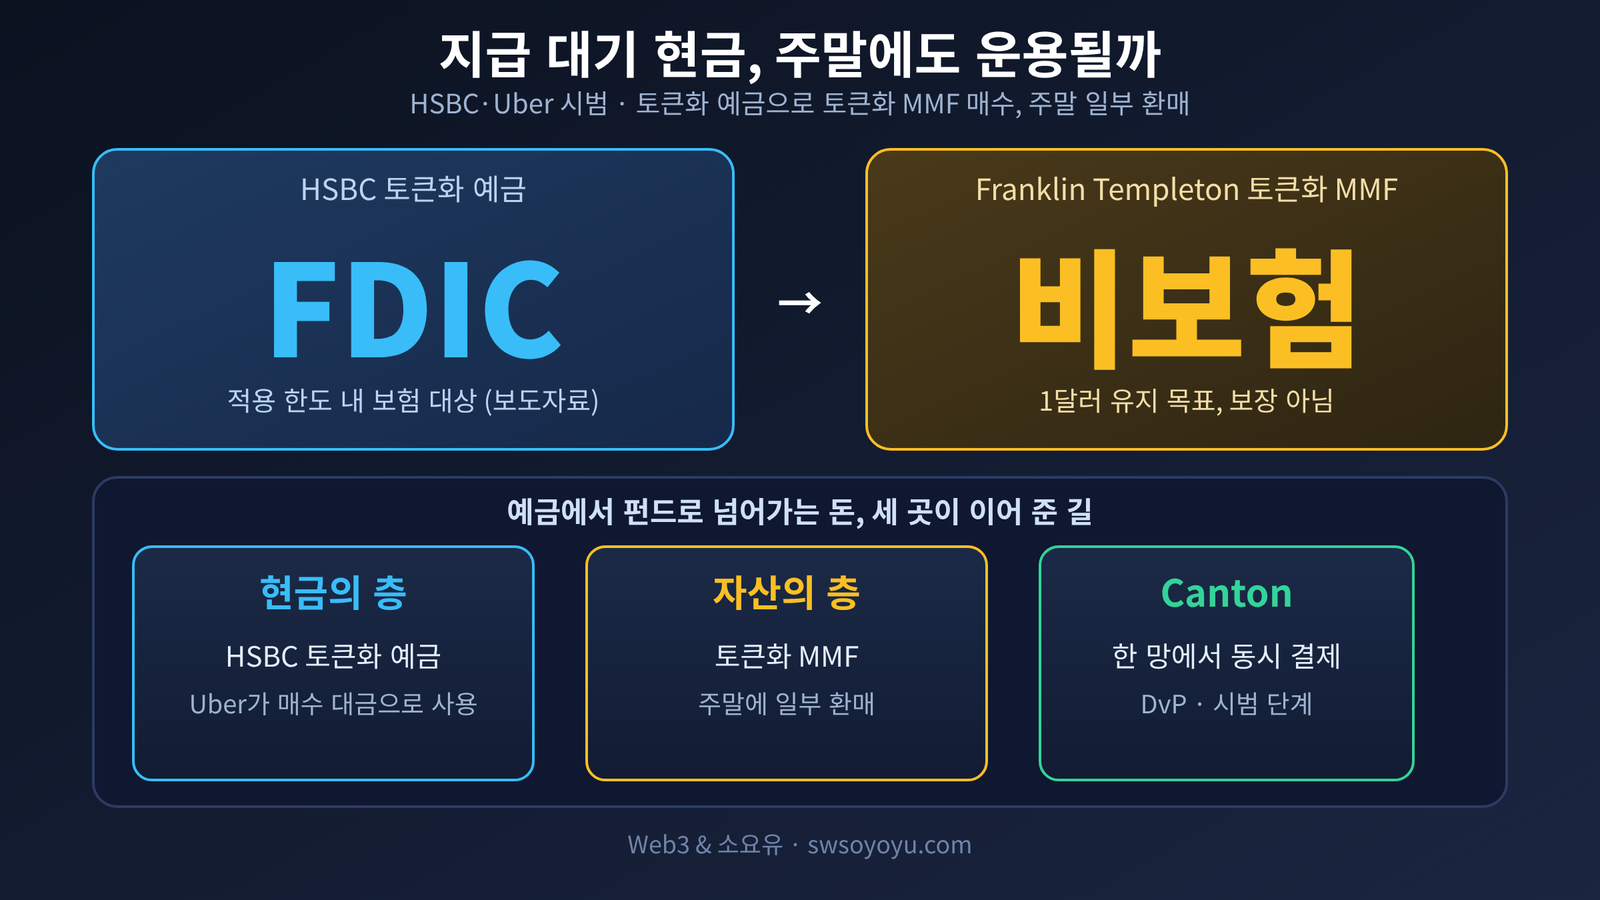
기업은 곧 나갈 돈을 은행에 예금으로 남겨 둡니다. 은행에는 예금이지만 운용사에는 아직 투자되지 않은 돈입니다. 이 돈을 지급 직전까지 투자해 두면 수익을 조금 더 얻을 수 있지만, 주말과 공휴일에는 시장과 은행이 쉬어서 지급 시점에 맞추어 되찾기가 어렵습니다. 10월 30일 HSBC의 미국 법인이 Franklin Templeton, Tradeweb, Fireblocks, Uber와 함께 이 간극을 토큰화 예금과 토큰화 머니마켓펀드(MMF)로 이어 본 시범을 발표했습니다. 이 글은 확인되는 사실을 정리하고 하나의 장면으로 조심스럽게 읽어 보는 글입니다.
한 줄로 먼저 정리하면
Uber는 HSBC의 토큰화 예금으로 토큰화 MMF를 사고 주말에 일부를 환매해 보았지만, 금액과 수익은 공개되지 않았고 상용 출시가 아닌 시범 단계입니다.
확인된 사실: 무엇을 해 보았나
MMF는 여유 자금을 단기 금융상품에 투자하는 펀드입니다. 발표에 따르면 Uber는 HSBC의 토큰화 예금으로 Tradeweb을 통해 Franklin Templeton의 토큰화 MMF를 매수했고, 주말을 포함한 시간에도 보유분의 일부를 환매할 수 있었습니다. 투자하는 동안 수익이 계속 쌓이도록 설계되었다고 합니다. 보도에 따르면 Uber는 목요일에 매수해 일요일에 일부를 팔았고, 지금까지의 관행은 금요일 장 마감 전에 투자를 정리하는 것이었습니다. 거래는 Canton Network에서 Fireblocks의 지갑으로 처리되었습니다. Tradeweb은 거래와 온체인 결제의 조율을, Fireblocks는 지갑 기술과 서명 규칙, 권한 설정을 맡았습니다. 대금과 자산이 한 번에 동시에 오가는 방식(DvP)이어서 한쪽만 내주고 상대의 이행을 받지 못할 위험을 줄이는 것이 목적이라고 참여사들은 설명했습니다.
확인된 사실: 두 돈의 성격
토큰화 예금과 토큰화 MMF는 같은 화면에서 오가지만 법적 성격이 다릅니다. 보도자료의 설명을 줄이면 이렇습니다.
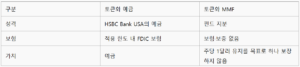
MMF는 은행 계좌가 아니라고 명시되어 있습니다. 보도자료는 위험 고지에서 펀드의 스폰서, 곧 펀드를 만들어 후원하는 회사가 펀드의 손실을 메워 줄 의무가 없고 시장이 불안한 때에도 재정 지원을 기대해서는 안 된다고 밝혔습니다. 스폰서가 구체적으로 어느 회사인지는 보도자료에 적혀 있지 않습니다. 쉽게 말해 펀드에서 손실이 나더라도 후원하는 회사가 자기 돈으로 채워 주는 구조가 아니라는 뜻입니다. 또 환매 대금은 본인 확인을 마친 법인 은행 계좌로만 지급됩니다.
확인된 사실: 규모와 수치
거래 금액과 수익은 공개되지 않았습니다. 보도자료는 현금 버퍼를 줄여 운전자본 수익을 개선할 “잠재성”만 말합니다. Bloomberg를 인용한 보도에는 기존 방식보다 약 1.5일분의 수익을 더 얻었다는 내용이 있는데, 연 1.5% 같은 수익률이 아니라 늘어난 일수이고 보도자료에는 없는 수치입니다. 보도자료는 이 시범을 시연으로 설명하며 상용 출시 일정은 밝히지 않았습니다. Uber의 재무 담당 임원은 24시간 운전자본 관리 모델로 가는 “중요한 첫걸음”이라고 말했습니다.
해석: 현금 쪽 층이 같은 장부에 올라탔다
앞서 「증권이 블록체인으로 가도 장부는 남는다」에서 DTCC의 토큰화 서비스를 다루었을 때는 증권이 24시간 움직여도 대금은 기존 결제망에 남았습니다. 이번 시범은 대금 쪽, 곧 현금의 층이 토큰화 예금이 되어 자산의 층(토큰화 MMF)과 같은 네트워크에서 한 번에 맞교환되었습니다. 승인과 정산이 갈라지던 두 층이 한곳에서 만난 모습으로 읽힙니다. 다만 한 시범의 설계이고, 같은 흐름이 퍼지고 있다는 뜻은 아닙니다.
또 하나는 보호의 층입니다. 지급을 기다리는 돈은 안전이 가장 중요한 돈인데, 예금에서 펀드로 넘어가는 순간 한도 내 보험이 있는 돈에서 원금 손실 가능성이 있는 돈으로 성격이 바뀝니다. 더 오래 운용하는 이점은 이 변화를 받아들이는 대가와 함께 오고, 어느 쪽이 클지는 기업마다 다를 것입니다.
약한 고리
규모: 금액과 수익이 공개되지 않았습니다. 1.5일분은 보도 인용이고 달러로는 알 수 없습니다.
일부 환매: 전부가 아니라 일부를 환매한 사례입니다.
스트레스 검증: 시장이 불안한 주말에 같은 환매가 가능한지는 확인되지 않았습니다.
책임과 비용: 한 매체는 수수료, 결제 최종성, 이체가 완료되지 않을 때의 책임 분담이 불명확하다고 지적했습니다. 보도자료에서는 확인하지 못했습니다.
허가형 구조: 환매 대금이 인증된 법인 계좌로만 나가는 구조여서 열린 온체인 금융과는 거리가 있습니다.
전망: Fireblocks CEO가 18개월 안에 수백 개 기업이 같은 모델을 도입할 것으로 본다는 보도는 예측입니다.
일반화의 한계: 한 기업의 한 시범입니다.
지켜볼 지표
반복 거래와 참여 기업의 수, HSBC가 Franklin Templeton 외 상품을 추가하는지, 수수료와 책임 분담의 공개, 주말 환매의 규모와 시장이 불안할 때의 작동, 상용화 일정을 보겠습니다.
앞선 글과 이어 보면
「증권이 블록체인으로 가도 장부는 남는다」의 DTCC 서비스도 Canton Network와 닿아 있었습니다. 승인과 정산이 갈라지는 층의 이야기는 「크립토 카드로 커피 한 잔을 사면」과 「카드망은 스테이블코인을 어떻게 품는가」에서 카드의 모습으로 보았습니다. 예금 토큰의 보험이 어디까지 이어지는지는 SoFi의 토큰화 예금을 다룬 글에서, 같은 토큰이라도 무엇의 몫을 나타내는지가 다르다는 이야기는 JQQQ 글에서 다루었습니다.
증권이 블록체인으로 가도 장부는 남는다 — DTCC 토큰화 서비스가 지키는 것과 바꾸는 것
크립토 카드로 커피 한 잔을 사면 — 승인과 정산, 두 개의 층으로 보는 결제
마치며
지급을 기다리는 돈이 주말에도 운용될 수 있는지에 대해 이번 시범은 가능하다는 한 장면을 보여 주었습니다. 다만 그 돈의 성격이 예금에서 펀드로 달라지고, 규모와 반복성은 아직 알 수 없습니다. 시범이 얼마나 이어지고 어떤 조건에서 쓰이는지는 앞으로 공개되는 내용으로 확인할 수 있을 것입니다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.