나스닥100 지수를 따라가는 투자 상품은 이미 많습니다. 그런데 같은 지수라도 그 지분을 누가 발행하고, 토큰이 정확히 무엇을 나타내는지에 따라 투자자가 만나는 길이 달라집니다. 10월 27일 자누스 헨더슨(Janus Henderson)과 센트리퓨지(Centrifuge)가 나스닥100을 추종하는 토큰화 펀드 JQQQ를 발표했습니다. 이 글은 확인되는 사실을 정리하고 하나의 사례로 조심스럽게 읽어 보는 글이며, 투자를 권하는 글이 아닙니다.
한 줄로 먼저 정리하면
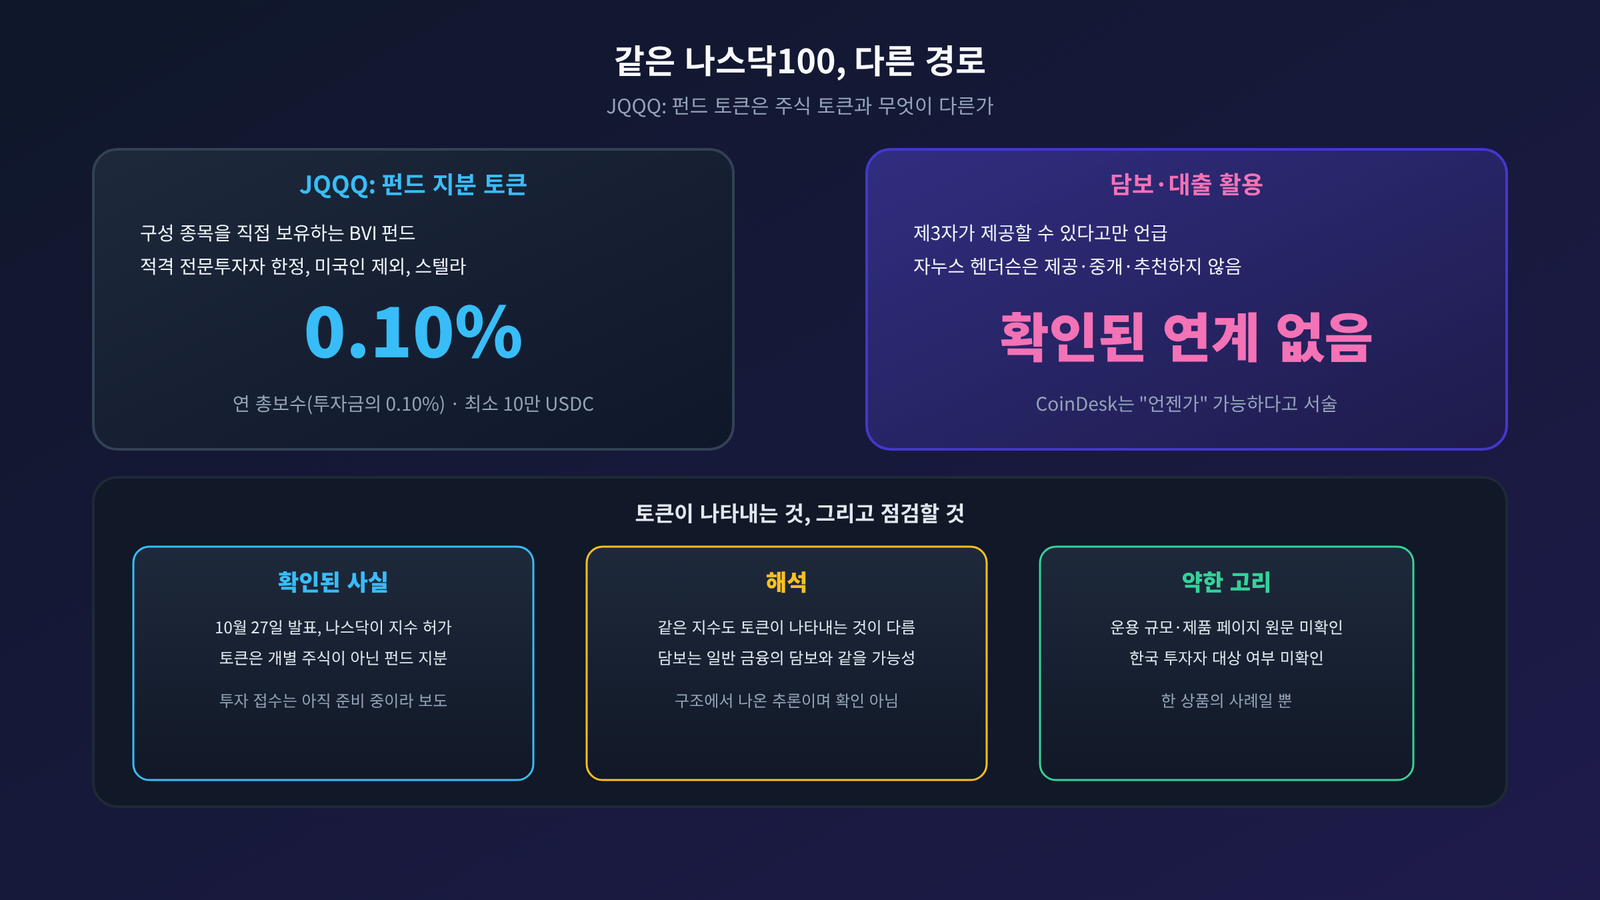
JQQQ는 나스닥100을 따라가는 펀드의 지분을 블록체인 토큰으로 발행한 상품입니다. 토큰이 나타내는 것은 개별 주식이 아니라 펀드의 지분이고, 투자 접수는 아직 준비 중이라고 전해집니다.
확인된 사실: JQQQ는 어떤 상품인가
CoinDesk는 JQQQ를 자누스 헨더슨이 발행·운용하고 센트리퓨지가 블록체인 인프라를 맡으며 나스닥이 지수 사용을 허가한 스텔라(Stellar) 기반 펀드로 전합니다. 발행자가 직접 만든 온체인 펀드라는 뜻입니다.
보도된 제품 페이지의 내용은 이렇습니다. 영국령 버진아일랜드(BVI)에 설립된 전문투자자용 펀드이고, 지수의 구성 종목을 직접 보유하는 방식으로 나스닥100을 추종합니다. 법적 발행사는 Anemoy Capital SPC Limited이며 펀드는 그 회사의 분리 포트폴리오 가운데 하나입니다. 운용은 Anemoy Asset Management가 맡고, 자누스 헨더슨의 미국 법인이 부운용사입니다. 제공이 허용된 관할의 적격 전문투자자만 투자할 수 있고 미국 거주자와 미국 법인 등은 제외됩니다. 총보수(expense ratio)는 연 0.10%, 최소 투자금은 10만 USDC이며 청약·환매 수수료는 없다고 합니다. 총보수는 펀드를 운용하고 관리하는 데 드는 비용을 투자자의 자산에서 해마다 빼는 비율입니다. 예를 들어 1억 원어치를 들고 있으면 한 해에 약 10만 원이 차감되는 셈입니다(단순 계산 예이며 환율과 평가액에 따라 달라집니다). 지수를 그대로 따라가는 상품은 종목을 고르는 비용이 적어 보수가 낮은 편이라는 것이 일반적인 설명입니다. 이 보수에 수탁이나 토큰 발행 비용까지 포함되는지는 확인하지 못했습니다.
같은 지수, 다른 토큰
같은 “나스닥100 토큰”이라는 이름이 붙어 있어도 토큰이 나타내는 권리는 상품마다 다를 수 있습니다. CoinDesk는 JQQQ를 제3자가 만든 주식 토큰과 대비합니다. 제3자 주식 토큰은 맡겨 둔 실제 주식이 뒷받침하기도 하고, 주가를 따라가도록 만든 별도의 계약이기도 합니다. 그래서 토큰을 갖고 있어도 그 주식을 가진 것은 아니고, 주주로서의 권리가 따라오지 않을 수 있다고 설명합니다. 상품마다 다르기 때문에 이 글에서 개별 상품의 조건까지 확인하지는 않았습니다.
JQQQ의 토큰은 이와 다릅니다. 펀드가 나스닥100 구성 종목을 직접 들고 있고, 투자자는 그 펀드의 지분, 곧 몫을 토큰으로 가집니다. 쉽게 말해 주식 토큰이 “이 가격을 따라가는 증서”에 가깝다면, 펀드 토큰은 “주식 바구니를 함께 가진 몫”에 가깝습니다. 다만 JQQQ 보유자도 애플이나 엔비디아의 주주가 되는 것은 아닙니다. 투자자가 가진 것은 어디까지나 펀드의 지분이고, 그 권리의 근거는 펀드의 법적 구조(법적 발행사와 분리 포트폴리오)에 있습니다. 어느 쪽이 낫다는 이야기가 아니라, 토큰이 무엇의 몫을 나타내는지가 다르다는 이야기입니다.
질문: 담보와 대출로 쓰면 보유하면서 활용하는 것인가
발표는 투자자가 펀드 지분을 외부 서비스에서 담보나 대출에 쓰는 가능성을 언급했습니다. 이 기능은 독립된 제3자가 제공할 수 있고 자누스 헨더슨이 제공·중개·추천하지 않는다고 선을 그었습니다. CoinDesk도 이런 펀드가 “언젠가” 담보나 다른 응용에 쓰일 수 있다고 쓸 뿐, 현재 연계된 서비스는 설명하지 않습니다.
두 회사의 앞선 상품도 같은 모습입니다. 2024년 9월부터 운영된 국채 펀드 JTRSY는 올해 8월 초 약 8억 8,200만 달러, 보유자 약 30곳으로 보도되었습니다. 담보 활용은 이론상 가능한 사용례로만 소개되고, 확인된 연동으로는 서술되지 않았습니다. 확인되는 사실은 여기까지입니다.
여기서부터는 필자의 해석입니다. 가능하다고 해도 “보유하면서 쓴다”의 모습은 일반 금융의 담보와 같을 가능성이 큽니다. 담보로 맡긴 동안에는 그 지분을 마음대로 팔 수 없고, 가치가 떨어지면 정리될 수도 있습니다. 또 전문투자자만 보유할 수 있는 토큰을 제3자 플랫폼이 받아 줄지는 별개의 문제입니다. 이 해석은 확인된 구조가 아니라 일반적인 금융 구조에서 나온 추론입니다.
약한 고리
청약 상태: 투자 접수가 아직 준비 중이라는 보도가 있습니다. 운용 규모는 확인되지 않았습니다.
원문: 제품 페이지의 세부는 보도에 기댔고 직접 읽지 못했습니다.
활용의 현실: 담보·대출로 연계된 서비스는 확인되지 않았습니다.
접근 범위: 적격 전문투자자 한정이고 미국인은 제외입니다. 한국 투자자가 대상인지는 알 수 없습니다.
일반화의 한계: 한 상품의 사례입니다. 같은 구조가 다른 지수 상품에도 이어질지는 확인하지 않았습니다.
지켜볼 지표
청약이 시작되는지와 운용 규모, 제3자 담보·대출 서비스가 이 토큰을 실제로 받는지, 제공 관할의 범위, 두 회사의 다른 지수 상품 소식을 보겠습니다.
앞선 글과 이어 보면
「토큰화 주식, 디파이로 들어왔지만 아직 얕다」에서는 판테라의 분석을 인용해 디파이 통합도가 높은 토큰화 자산이 12%에 그치고, 기존 상품을 옮겨 놓은 래퍼형이 77.6%라고 정리했습니다. JQQQ는 그 가운데 발행자가 직접 만든 펀드 지분형 래퍼에 가깝고, 담보 활용이 아직 가능성에 머무른다는 점도 같은 결을 보입니다. 이 글은 한 상품의 사례를 더한 것일 뿐, 그 분석을 확인하거나 반박하는 것은 아닙니다.
마치며
같은 지수를 추종해도 토큰이 무엇을 나타내는지에 따라 투자자의 권리와 활용의 길은 달라집니다. JQQQ는 그 가운데 펀드 지분을 토큰으로 내놓는 길을 보여 주는 사례입니다. 청약이 열리고 담보 활용이 실제로 이어지는지는 시간이 지나며 확인할 수 있을 것입니다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.