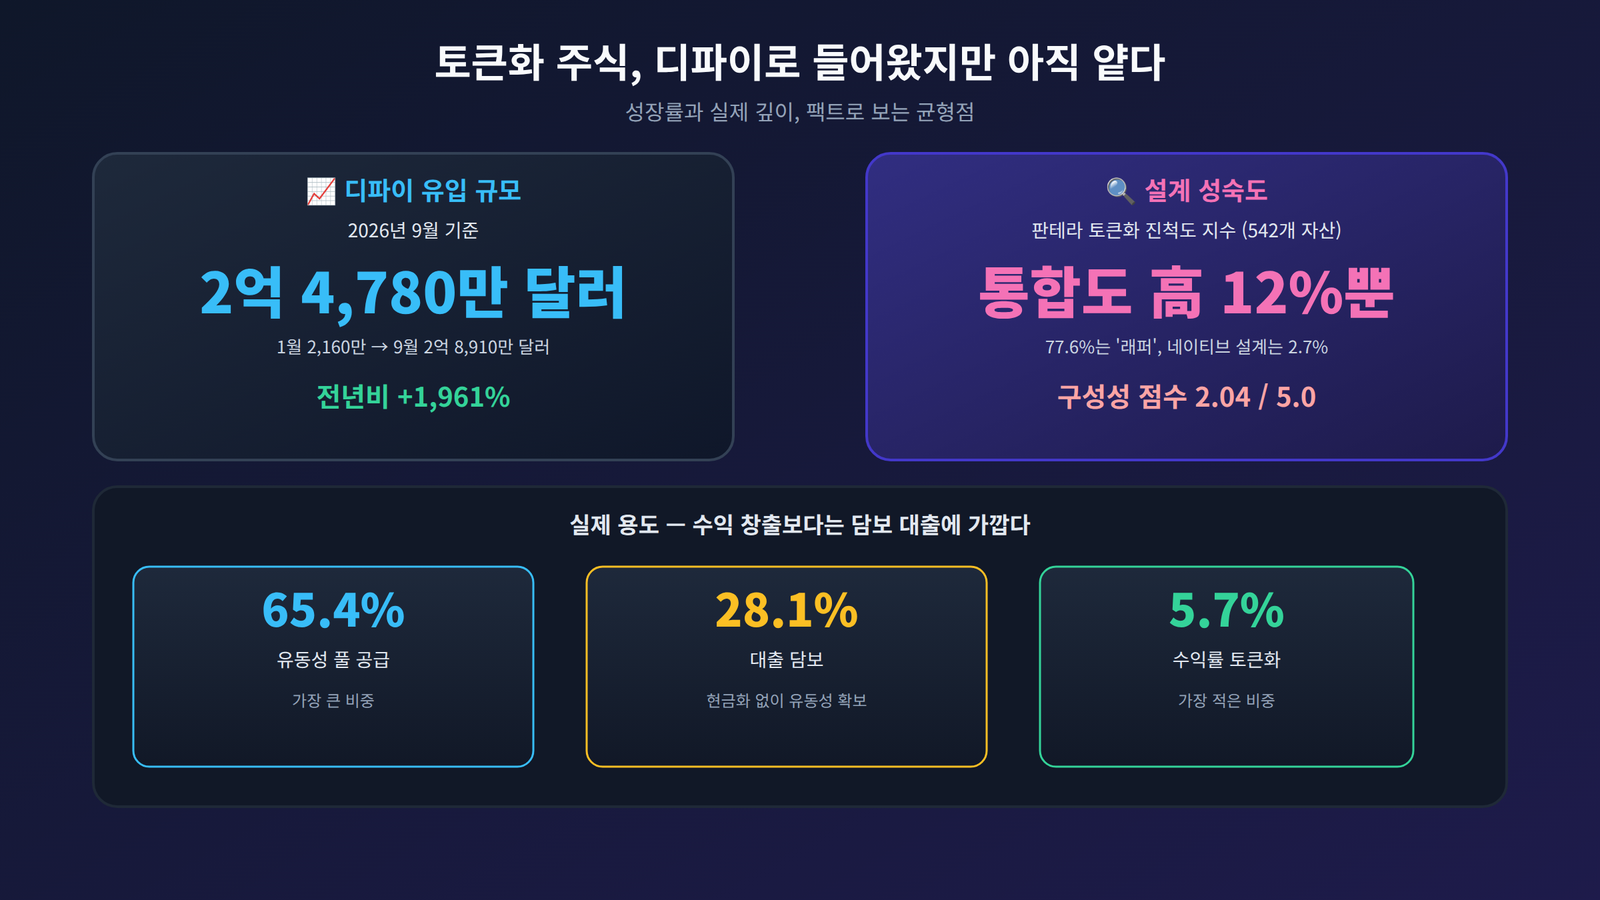
토큰화 주식이 디파이(DeFi)로 유입된 총 가치가 2026년 9월 기준, 2억 4,780만 달러를 기록했습니다. 1년 전과 비교하면 1,961% 증가한 수치입니다. 숫자만 보면 새로운 자산군이 폭발적으로 성장하고 있다는 인상을 줍니다. 그런데 이 돈이 실제로 어디에, 어떻게 쓰이고 있는지를 들여다보면 조금 다른 그림이 보입니다. 성장률과 실제 깊이, 이 둘을 팩트 기준으로 균형 있게 짚어보겠습니다.
성장의 팩트 — 숫자는 분명히 빠르게 커지고 있다
활성 디파이에 예치된 토큰화 주식 가치는 올해 1월 2,160만 달러에서 9월 9일 기준 2억 8,910만 달러로 급증했습니다. 체인별로 보면 로빈후드 체인이 9,820만 달러, 솔라나가 8,740만 달러, BNB 체인이 3,630만 달러 순으로 상위 세 체인에 자금이 몰려 있습니다. 사업자별 움직임도 구체적입니다. 코인베이스는 애플·아마존·알파벳·메타·마이크로소프트·엔비디아·테슬라 등 7개 기술주 토큰을 Aave 담보 자산으로 지원하기 시작했고, 담보 용량은 약 2,900만 달러입니다. 크라켄은 SPYx·QQQx·NVDAx 같은 xStocks 볼트를 솔라나 기반 대출시장 카미노에 공급하고 있으며, 크라켄 디파이 언 전체 예치금은 1월 출시 이후 8억 달러를 넘어섰습니다. 로빈후드는 아비트럼 기반 자체 레이어2인 로빈후드 체인을 정식 출시하고, 유럽 이용자를 대상으로 2,000개 이상의 미국 상장주식을 토큰화했습니다.
용도를 뜯어보면 — 수익 창출보다는 담보 대출에 가깝다
문제는 이 돈이 무엇을 위해 쓰이고 있는가입니다. 디파이에 유입된 토큰화 주식 자금의 용도를 비율로 보면, 유동성 풀 공급이 65.4%, 대출 담보가 28.1%를 차지합니다. 합치면 93.5%입니다. 반면 새로운 수익 구조를 만드는 수익률 토큰화는 5.7%에 그칩니다. 즉 이 자금의 대부분은 ‘토큰화 주식이라는 새로운 투자 상품으로 수익을 창출’하는 용도가 아니라, ‘이미 보유한 주식 토큰을 담보로 다른 자산을 빌리거나 유동성을 공급’하는 용도에 가깝습니다. 실제로 코인베이스의 경우 주식 토큰 자체는 차입이 불가능하고 USDC만 빌릴 수 있으며, 서로 다른 주식 토큰 간 크로스 담보도 아직 지원되지 않습니다. 새로운 자산군이라기보다는, 기존에 보유한 주식을 현금화하지 않고도 유동성을 확보하는 하나의 수단으로 자리 잡고 있는 셈입니다.
깊이의 한계 — 대부분은 아직 ‘래퍼’ 수준
판테라캐피털이 542개 토큰화 자산을 분석한 토큰화 진척도 지수를 보면 이 흐름의 성숙도가 더 분명해집니다. 디파이 통합도가 높다고 평가된 자산은 전체의 12%뿐입니다. 자산 유형별로는 기존 금융상품을 단순히 디지털 형태로 옮겨놓은 ‘래퍼(wrapper)’가 77.6%로 압도적이고, 디파이 환경에 맞춰 처음부터 설계된 ‘네이티브’ 자산은 2.7%에 불과합니다. 5점 만점의 구성성(composability) 점수 평균도 2.04점에 머물러 있고, 특히 발행자의 환매 절차와 관련된 항목은 1.82점으로 가장 약한 부분으로 꼽혔습니다. 담보로서 빌리고 빌려주는 것 이상의 복합적인 금융 활동을 하기엔, 아직 설계 자체가 준비되어 있지 않다는 뜻입니다.
균형점 — 방향성은 뚜렷하지만 규모는 아직 초기다
두 가지 사실을 함께 놓고 보면 결론은 균형점을 찾아야 합니다. 성장 속도와 기관들의 참여는 분명히 실재하는 흐름입니다. 코인베이스·크라켄·로빈후드 같은 주요 사업자들이 동시에 이 방향으로 움직이고 있다는 것 자체가 신호입니다. 하지만 절대적인 자금 규모는 여전히 억 달러 단위 초반이고, 자산의 용도는 담보 대출에 쏠려 있으며, 설계 성숙도 역시 초기 단계입니다. 앞서 블랙록의 ‘머신-네이티브 이코노미’ 보고서를 다루면서 짚었던 것과 같은 패턴입니다. 방향성은 뚜렷해졌지만, 규모와 깊이의 관점에서는 아직 초기 단계라는 이야기입니다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.