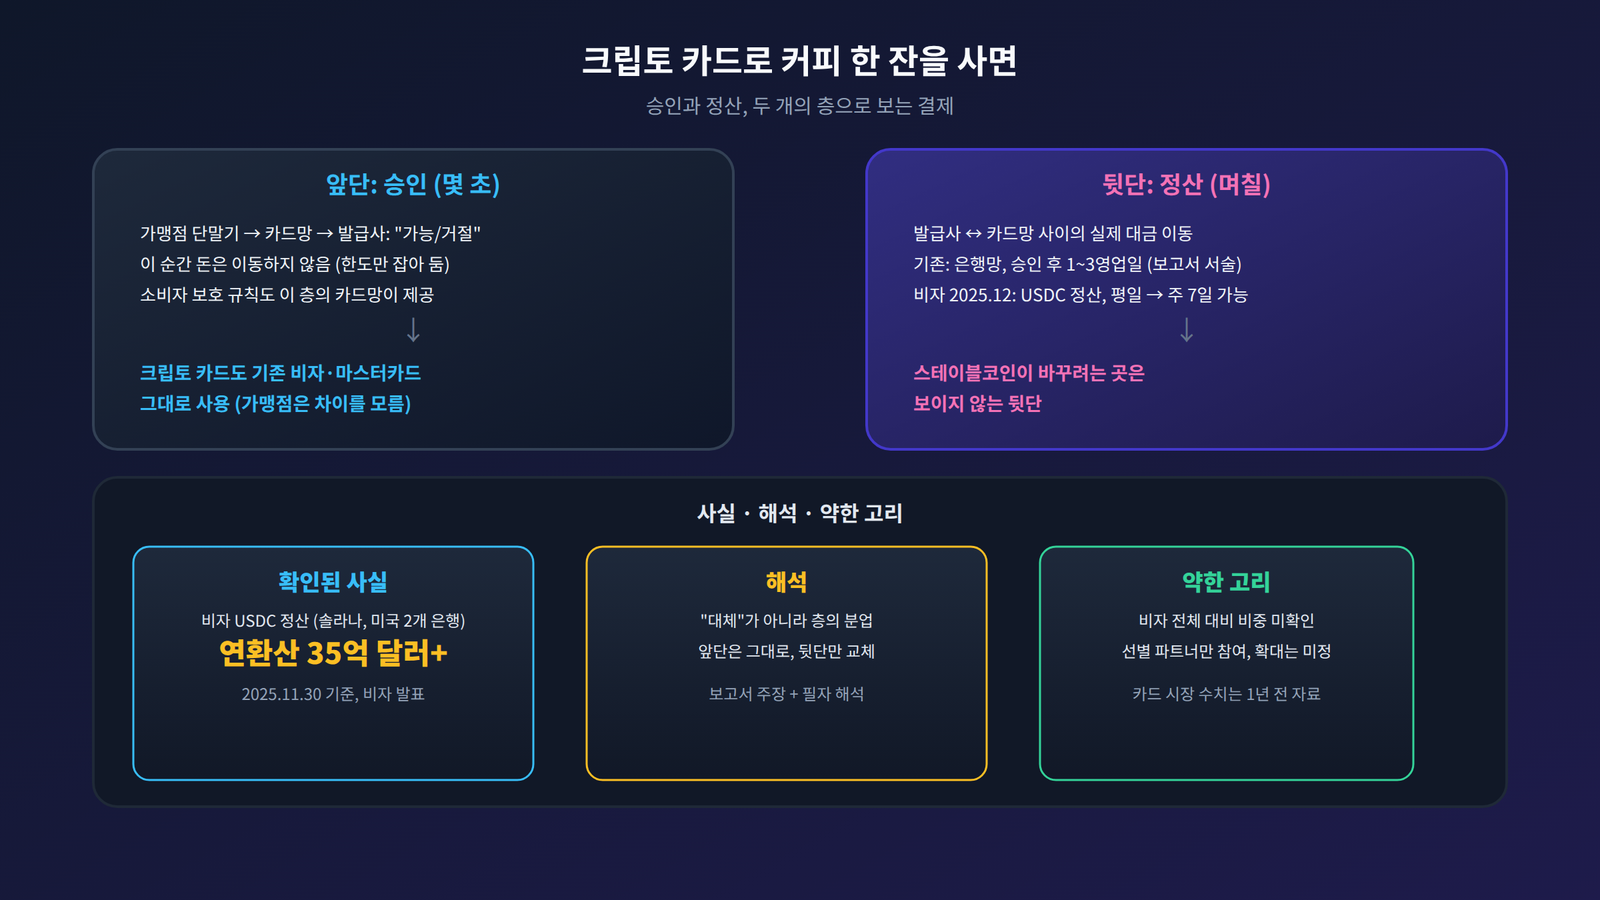
“스테이블코인이 비자와 마스터카드를 대체할까요?” 이런 질문을 자주 봅니다. 그런데 크립토 카드로 커피 한 잔을 사는 장면을 따라가 보면, 질문 자체가 조금 어긋나 있다는 것을 알게 됩니다. 이 글은 카드 결제를 승인과 정산이라는 두 개의 층으로 나눠 정리하는 글입니다.
글의 뼈대는 Metanomia(메타노미아)가 올해 9월 발간한 보고서 [P2P 결제의 이상, 크립토 카드의 현실]을 참고했습니다. 비자의 스테이블코인 정산 발표는 발표 원문으로 따로 확인했고, 보고서의 서술이나 주장에서 가져온 부분은 본문에서 “보고서”라고 표시했습니다.
한 줄로 먼저 정리하면
승인: 결제하려는 순간 “이 카드, 지금 써도 됩니다”라고 알려 주는 신호입니다. 몇 초 안에 끝납니다.
정산: 그 대금을 실제로 은행들 사이에서 옮기는 일입니다. 보통 승인보다 한참 뒤에 일어납니다.
확인된 구조: 카드 결제는 원래 두 번에 걸쳐 일어납니다
카드를 긁는 순간 가맹점 단말기의 요청이 카드망을 거쳐 카드를 발급한 회사에 전달되고, 발급사가 “가능” 또는 “거절”을 돌려줍니다. 이때 돈이 바로 움직이는 것은 아닙니다. 발급사는 그 금액만큼 한도를 잡아 두거나 지급을 보류해 둘 뿐입니다. 실제 돈은 그 뒤에 은행 간 정산망을 타고 이동합니다. Metanomia 보고서는 이 간격을 승인 후 대략 1~3영업일로 설명합니다(보고서의 서술이며, 카드와 지역에 따라 다를 수 있습니다). 그래서 정산은 은행 영업시간의 영향을 받습니다. 금요일 저녁의 결제는 주말을 건너 월요일 이후에야 정리되는 식입니다.
크립토 카드에서는 무엇이 달라지나
지갑에 USDC가 있는 사람이 5,000원짜리 커피를 산다고 해 봅시다. 가맹점은 평소 쓰던 카드 단말기에서 평소처럼 결제합니다. 카드에는 비자 로고가 붙어 있고, 가맹점은 원화로 대금을 받습니다. 가맹점은 상대가 크립토 카드인지 알 필요도 없습니다. 달라지는 곳은 카드 뒤편입니다.
발급사는 이용자의 코인으로 그 대금을 마련합니다. 방식은 크게 둘입니다. 하나는 결제 때 보유 코인을 팔아 달러로 바꾸는 직불형, 다른 하나는 코인을 담보로 맡겨 두고 스테이블코인을 빌려 쓰는 담보 차입형입니다. 두 방식 모두 카드망 입장에서는 평범한 카드 결제로 보입니다. 이 구조를 한눈에 보면 이렇습니다.
확인된 사실: 비자는 이미 뒷단을 스테이블코인으로 옮기기 시작했습니다
2025년 12월 16일 비자는 미국에서 스테이블코인 정산을 시작한다고 발표했습니다. 서클의 USDC를 쓰고, 초기 참여 은행은 Cross River Bank와 Lead Bank이며 솔라나 블록체인에서 정산합니다. 발급사와 매입사가 비자망에 대한 정산 의무를 법정화폐 대신 USDC로 이행할 수 있다는 내용입니다. 기존 영업일 기준 정산 대신 주 7일 정산이 가능해지고, 소비자의 카드 사용 경험은 바뀌지 않는다고 비자는 밝혔습니다. 숫자도 나왔습니다. 2025년 11월 30일 기준 비자의 스테이블코인 정산 거래량은 연환산 35억 달러를 넘었습니다. 이 수치는 비자의 발표이고 연환산 환산값입니다. 미국 내 확대는 2026년에 걸쳐 일부 파트너를 선별해 단계적으로 진행한다고 했습니다.
가맹점 입장에서는 무엇이 달라지나
확인되는 범위에서는 거의 달라지는 것이 없습니다. 가맹점은 평소 쓰던 단말기로 결제를 받고, 매입사를 통해 원화 같은 법정화폐로 대금을 받습니다. Metanomia 보고서도 가맹점이 상대가 크립토 카드인지 알 필요가 없다고 설명합니다. 비자의 발표 역시 소비자 경험이 바뀌지 않는다고만 했고, 가맹점에 미치는 영향은 발표문과 FAQ 어디에도 적혀 있지 않습니다. 정산이 주 7일로 바뀌는 곳은 발급사와 카드망 사이이지, 가맹점이 대금을 받는 날짜가 곧바로 바뀐다는 뜻은 아닙니다. 가맹점의 입금 시점과 수수료는 매입사와의 계약에 달려 있는데, 스테이블코인 정산이 여기에 어떤 영향을 주는지는 이번에 확인하지 못했습니다.
가맹점이 스테이블코인을 직접 받는 길과 견주면 차이가 선명해집니다. 보고서에 따르면 일반 카드 결제는 가맹점이 결제 금액의 2~3% 이상을 수수료로 내는 반면, 베이스페이나 코인베이스 커머스 같은 온체인 결제는 1% 안팎, 솔라나페이는 건당 약 0.00025달러 수준이라고 합니다(보고서의 서술이고, 서비스별 조건은 확인하지 못했습니다). 하지만 이 길에는 지갑과 개인키 관리, 코인을 현지 통화로 바꾸는 번거로움, 세금과 회계 처리가 따라옵니다. 보고서는 바로 이 부담 때문에 가맹점이 크립토 카드를 선호할 수 있다고 봅니다. 낮은 수수료는 포기하더라도 번거로움은 모두 피할 수 있는 길이 카드라는 뜻입니다. 지금 확인되는 변화는 가맹점이 아니라 발급사와 카드망 사이에서 일어나고 있고, 가맹점은 그 변화의 바깥에 있습니다.
해석: 대체가 아니라 층이 나뉜 것입니다
Metanomia 보고서는 스테이블코인이 대체하려는 대상이 앞단의 카드망이 아니라 뒷단의 ACH나 Fedwire 같은 은행 정산망이라고 봅니다. 비자의 발표가 보여 주는 장면과 맞아떨어집니다. 앞단은 그대로이고 뒷단의 이동 수단만 바뀌기 때문입니다. “스테이블코인 대 신용카드”라는 구도보다 “서로 다른 층의 역할 분담”이라는 구도가 지금 확인되는 사실에는 더 가깝다고 볼 수 있습니다. 보고서는 이 분업이 자본 효율에도 영향을 준다고 설명합니다. 정산이 은행 영업시간에 묶이면 발급사는 주말과 연휴 동안 쌓일 결제액만큼 돈을 미리 넣어 두어야 합니다. 보고서는 하루 100만 달러를 결제하는 카드가 연휴에는 몇백만 달러를 묶어 둬야 하는 가정 예시를 듭니다. 실제 측정값이 아니라 설명용 계산입니다. 비자도 FAQ에서 주 7일 정산이 담보 부담을 줄일 수 있다고 한 줄 언급했지만, “고려 사항”으로만 적었고 규모나 조건은 밝히지 않았습니다.
약한 고리
규모: 비자의 연환산 35억 달러를 비자 전체 결제 규모와 견준 비중은 이번에 확인하지 못했습니다. 크다고도 작다고도 말하기 어렵습니다.
가맹점 영향: 비자는 가맹점에 미치는 영향을 밝히지 않았습니다. 입금 시점이나 수수료가 달라지는지는 확인되지 않았습니다.
확대 범위: 미국에서는 선별된 파트너만 참여합니다. 모든 발급사로 넓어질지는 아직 알 수 없습니다.
카드 시장 수치: 보고서는 아르테미스 자료로 크립토 카드 연환산 규모를 약 180억 달러(2025년 8월 월 결제액 기준 환산), 기존 P2P 결제를 약 190억 달러로 계산합니다. 1년 전 시점 자료이고, 연환산은 한 달치를 12배한 값입니다. 이후 변화는 이 글에서 확인하지 못했습니다.
소비자 보호: 보고서는 블록체인 결제만으로는 차지백 같은 환불 장치를 갖추기 어려워서 카드망의 규칙을 빌려 쓴다고 봅니다. 이것도 보고서의 판단입니다.
지켜볼 지표
비자 외에 마스터카드와 다른 발급사가 스테이블코인 정산에 합류하는지, 비자의 정산 규모가 분기마다 공개되는지, 크립토 카드 사용액이 최신 자료로 어떻게 이어지는지를 보겠습니다.
앞선 글과 이어 보면
「카드망은 스테이블코인을 어떻게 품는가」에서는 카드망이 중심 수익을 지키면서 바깥에서부터 스테이블코인을 받아들이는 모습을 다뤘습니다. 이번 글은 그 이야기를 결제 한 건의 안쪽, 승인과 정산이라는 층으로 내려가 본 것입니다. 결제 레일을 둘러싼 경쟁은 「아마존이 메타를 막은 진짜 이유, 결제 레일의 전쟁」에서도 다뤘습니다.
카드망은 스테이블코인을 어떻게 품는가 — 알리페이의 역전과 비자의 딜레마를 10월 발표로 다시 읽다
마치며
크립토 카드로 산 커피 한 잔은 앞에서는 평범한 카드 결제이고, 뒤에서는 코인이 달러로 바뀌어 카드망으로 흘러가는 일입니다. 승인과 정산을 나눠 보면 스테이블코인이 바꾸려는 곳은 보이는 앞단이 아니라 잘 보이지 않는 뒷단이라는 점이 드러납니다. 이 변화가 얼마나 넓어질지는 지금 확인되는 사실만으로는 알 수 없습니다. 숫자가 쌓이는 때를 지켜보겠습니다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.
“크립토 카드로 커피 한 잔을 사면 — 승인과 정산, 두 개의 층으로 보는 결제”에 대한 2개의 생각