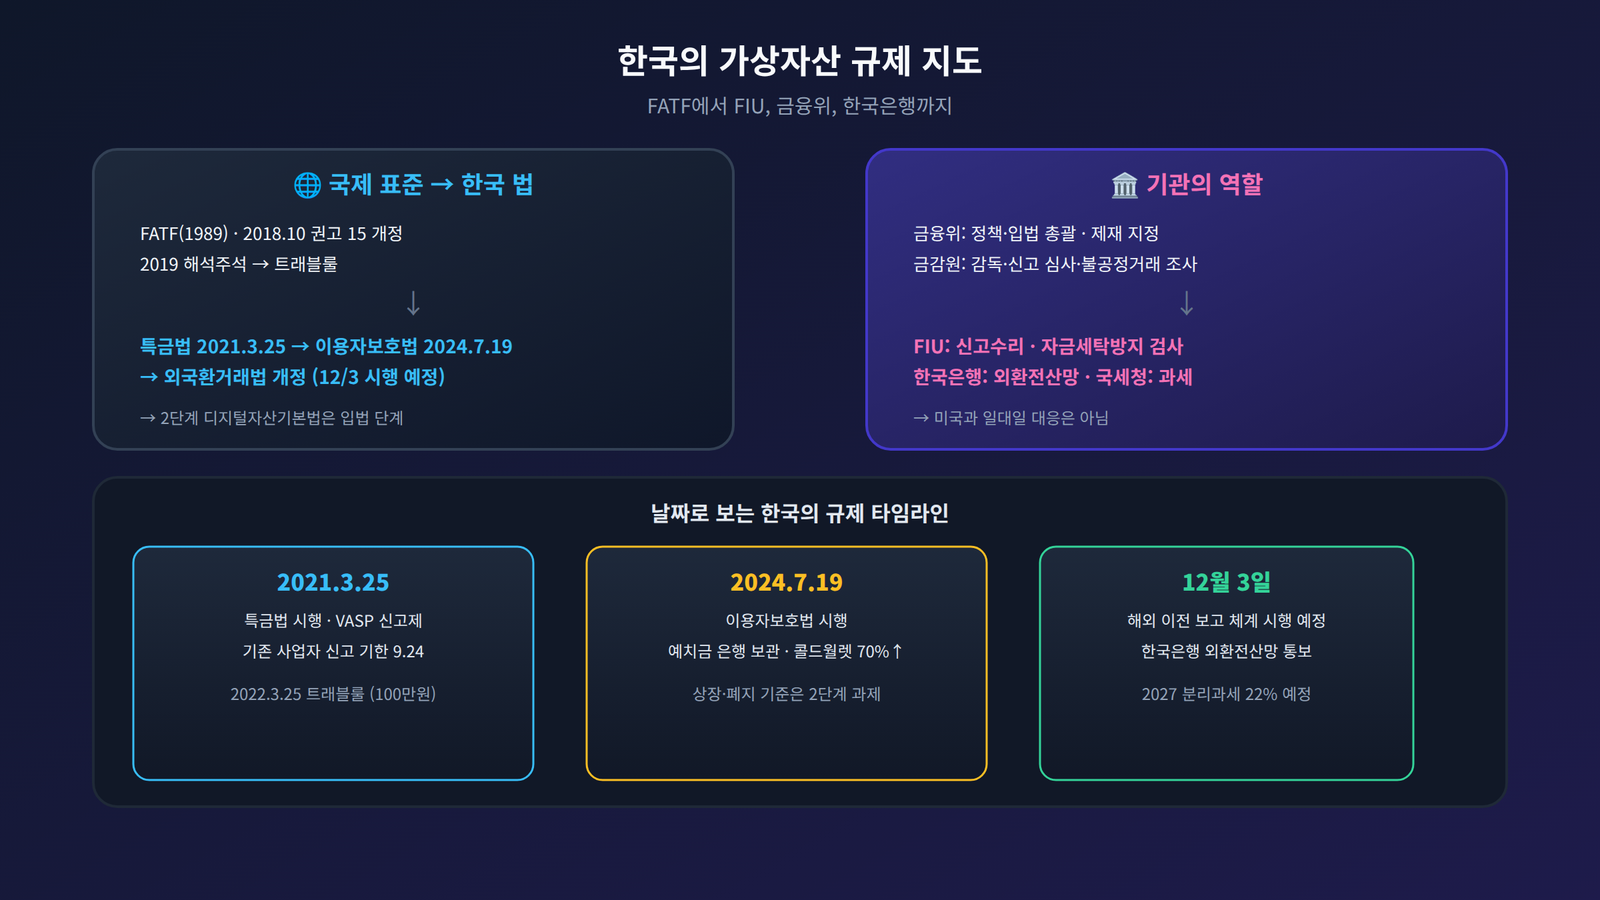
앞선 글에서는 SEC, CFTC, OFAC 같은 미국 기관을 질문별로 정리했습니다. 한국 독자가 더 궁금한 것은 아마도 한국의 기관과 법일 것입니다. 한국의 가상자산 규제는 하나의 법이 아니라 국제 표준, 세 갈래의 법, 여러 기관이 겹쳐 있는 구조입니다. 이 글은 그 구조를 위에서 아래로 정리합니다.
출발점은 국제 표준, FATF
FATF(자금세탁방지금융대책기구)는 1989년에 설립된 국제 기구로, 자금세탁과 테러자금 조달을 막는 국제 기준을 만듭니다. FATF 권고는 조약은 아니지만 회원국이 국내법으로 반영하고 이행 여부를 평가받습니다. 가상자산과 관련해서는 2018년 10월 권고 15를 개정해 기준이 가상자산 활동에도 적용된다고 밝혔고, 2019년에는 해석주석을 통해 가상자산사업자(VASP)를 규율 대상으로 명시했습니다. 여기서 나온 것이 트래블룰입니다. 가상자산을 보내는 사업자는 송신인 정보와 수취인 정보를 확보해 상대 사업자에게 전달해야 합니다. 국제 교통협약이 각국의 도로교통법으로 들어오는 것과 같은 흐름입니다.
한국 법의 세 겹
첫째는 특정금융정보법(특금법)입니다. 2021년 3월 25일 시행되어 가상자산을 법적으로 정의하고 사업자에게 자금세탁방지 의무를 부여했습니다. 기존 사업자는 6개월 유예를 받아 2021년 9월 24일까지 FIU에 신고해야 했고, 요건은 정보보호 관리체계(ISMS) 인증, 임원의 결격 사유 없음, 은행과 제휴한 실명확인 입출금계좌(원화마켓에 해당)였습니다. 트래블룰은 2022년 3월 25일부터 100만원 이상 이전에 적용됐습니다.
둘째는 가상자산이용자보호법으로 2024년 7월 19일 시행됐습니다. 이용자 예치금을 은행에 맡기고, 가상자산은 콜드월렛에 나눠 보관하게 합니다. 보관 비율은 시행령상 70% 이상의 범위에서 금융위가 정하며 80%로 보도됐습니다. 다만 1단계 법으로 불리며 상장과 폐지 기준 같은 부분은 빠져 있습니다. 이를 채울 2단계 입법으로 디지털자산기본법이 논의되고 있는데, 2026년 4월 시점에는 국회 소위 안건에도 오르지 못했고 이후 진행은 확인이 필요합니다. 셋째는 외국환거래법입니다. 올해 6월 개정으로 가상자산이전업무가 신설됐고, 시행령은 입법예고를 거쳐 12월 3일 시행될 예정입니다. 해외 거래소나 개인지갑으로 옮긴 가상자산의 내역이 한국은행 외환전산망에 통보되고, 국세청·관세청·금감원·FIU가 이를 공유하는 체계입니다.
기관은 누가 무엇을 하나
금융위원회는 정책과 입법을 총괄합니다. 2024년에는 정책 컨트롤타워 역할을 하는 가상자산과를 두는 방침이 보도됐습니다. 금융감독원은 가상자산 감독과 조사 조직을 두고 이용자보호법 준수를 점검하고, 사업자 신고를 심사하며, 내부자거래와 시세조종 같은 불공정거래를 조사합니다. 금융정보분석원(FIU)은 금융위 산하 기관으로 신고를 받아 수리하고, 사업자의 자금세탁방지 이행을 검사해 위반 시 제재합니다. 한국은행은 외환전산망을 통해 해외 이전 내역을 모으는 곳이고, 국세청은 과세를 맡습니다. 가상자산 분리과세(22%)는 2027년부터 예정돼 있습니다. 제재는 별도 체계입니다. 금융위원회가 금융거래제한대상자를 지정·고시하며, 지정되면 금융위 허가 없이 금융과 부동산 등 재산 거래를 할 수 없습니다. 2025년 보도에 따르면 지정에는 기획재정부, 외교부, 법무부의 동의가 필요하다고 합니다.
미국 기관과의 대응 관계
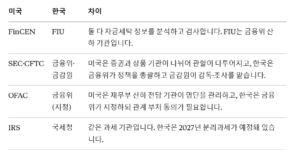
이 표는 일대일 대응이 아니라 역할이 가장 가까운 기관끼리 묶은 것입니다. 예를 들어 FIU와 FinCEN은 자금세탁 정보를 다룬다는 점에서 닮았지만 소속과 권한의 범위가 다릅니다. 제재도 미국은 한 기관이 명단을 관리하는 반면, 한국은 금융위가 지정하고 관계 부처가 동의하는 구조입니다. 비교는 이해를 돕기 위한 것이며 법적 권한이 같다는 뜻은 아닙니다.
뉴스에서 자주 만나는 용어
기관 이름과 함께 자주 나오는 용어도 정리해 두겠습니다. VASP는 가상자산사업자를 뜻하며 거래소와 지갑·보관업체가 여기에 해당합니다. 신고수리는 사업자가 FIU에 신고하고 요건을 충족해 받아들여지는 절차로, 한국은 허가제가 아니라 신고제를 택하고 있습니다. 실명확인 입출금계정은 은행이 이용자의 실명을 확인해 주는 계좌로, 원화마켓을 운영하려면 은행과 제휴해 이 계좌를 확보해야 합니다. 트래블룰은 앞서 설명한 대로 사업자 사이에 송신인과 수취인 정보를 주고받는 의무입니다. 이 네 가지를 알면 가상자산 관련 한국 뉴스의 절반 이상은 맥락이 잡힙니다.
정리하며
한국의 구조는 국제 표준인 FATF가 틀을 만들고, 특금법과 이용자보호법과 외국환거래법이 각기 다른 질문에 답하며, 금융위·금감원·FIU·한국은행·국세청이 역할을 나눠 맡는 모양입니다. 지금 가장 가까이 있는 변수는 12월 3일 시행 예정인 해외 이전 보고 체계와, 아직 입법 단계에 있는 디지털자산기본법입니다. 두 변수 모두 앞으로 사업자와 이용자가 지켜야 할 기준을 바꿀 수 있어서, 시행 여부와 내용을 계속 확인할 필요가 있습니다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.