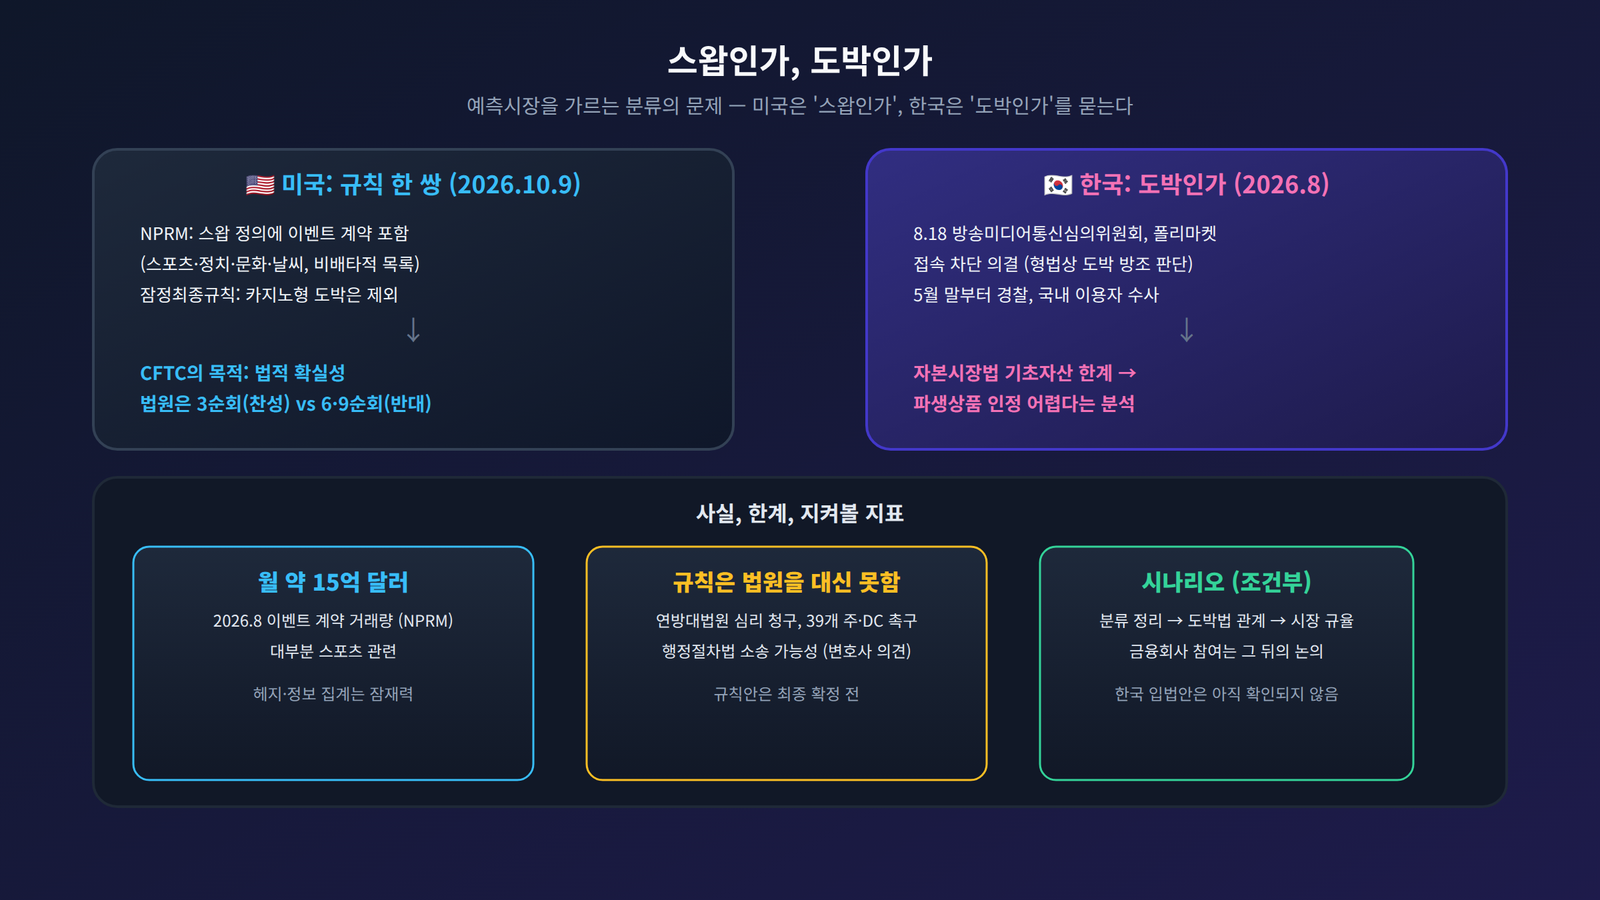
10월 9일 미국 상품선물거래위원회(CFTC)가 이벤트 계약을 스왑(swap)의 정의에 명시적으로 포함하겠다는 규칙안을 공개했습니다. 스포츠, 정치, 문화, 날씨 같은 사건의 결과에 베팅하는 계약이 대상입니다. 앞서 8월 한국에서는 폴리마켓에 대한 접속 차단이 의결됐습니다. 같은 계약을 미국은 스왑인가로, 한국은 도박인가로 묻고 있습니다. 앞서 「폴리마켓 예측시장과 크립토 — 탈국경 금융의 새로운 메카」가 성장의 얼굴이었다면, 이 글은 분류의 얼굴입니다. 이용 방법이 아니라 제도의 구조를 분석하는 글이며, 규칙안은 아직 확정 전이라는 점을 먼저 밝혀 둡니다.
확인된 사실: 규칙 한 쌍
CFTC는 두 가지를 함께 내놨습니다. 하나는 규칙안(NPRM)으로, 스왑 정의에 “스포츠, 정치, 문화, 날씨 관련 사건에 기반한 계약을 포함한 이벤트 계약”이라는 항목을 추가합니다. 다른 하나는 카지노형 도박 상품을 스왑에서 제외하는 별도의 잠정최종규칙입니다. 규칙안 원문은 이 정의가 카지노형 도박 베팅을 포함하지 않는다고 적었습니다. 의견은 연방관보 게재 후 30일 안에 받습니다. 규칙안은 이벤트 계약을 따로 정의하지 않고 비배타적 목록으로 제시했습니다. CFTC가 스스로 밝힌 효과는 법적 확실성입니다. 규칙안은 이미 이 계약들을 스왑으로 다뤄 왔으므로 시장 참가자의 법적 권리와 의무를 바꾸지 않는다고 설명하고, 주별로 겹치는 규제에서 오는 부담이 줄어든다고 적었습니다. 규칙안은 기존 사업자에게 유리한 경쟁 효과와 소매 투자자의 중독 가능성도 언급했습니다.
왜 지금인가: 엇갈린 법원
규칙안은 법원 판단이 엇갈린다고 직접 언급합니다. 제3순회법원은 스포츠 계약이 스왑 정의에 맞는다고 봤지만, 제9순회법원과 제6순회법원은 반대로 판단했습니다. 제9순회법원은 8월에 네바다의 손을 들어줬다고 보도됐습니다. 뉴저지가 연방대법원에 심리를 청구했고, 39개 주와 워싱턴DC가 10월 8일 심리를 촉구하는 의견서를 냈다고 합니다.
해석: 성장 정책이라기보다 관할을 지키는 정리
여기서부터는 제 해석입니다. 이 규칙은 예측시장의 성장을 돕는 조치로 읽을 수도 있지만, 근거가 되는 문서들은 관할을 둘러싼 법적 입장 정리에 무게를 둡니다. 포함과 제외를 한 쌍으로 낸 점도 같은 방향입니다. 도박성 상품을 선으로 긋고 그 안쪽의 이벤트 계약은 연방 영역이라고 주장하는 구조입니다. 두 해석은 함께 성립할 수 있고, 성장은 그 뒤에 따라올 수 있는 효과로 보는 편이 사실에 가깝습니다.
시장의 현재 모습도 봐야 합니다. 규칙안의 경제성 분석은 2026년 8월 이벤트 계약의 월 거래량을 약 15억 달러, 대부분 스포츠 관련으로 적었습니다. 헤지와 정보 집계라는 설명은 CFTC 위원장의 말이지만, 거래의 실제 구성은 스포츠에 크게 기울어 있습니다.
이 규칙의 한계
규칙이 법원의 판단을 대신하지는 못합니다. 규칙안은 규정 해석의 권한이 위임됐다는 논리로 대법원의 로퍼 브라이트(Loper Bright) 판결을 인용하지만, 이를 받아들일지는 법원이 정합니다. 변호사 다니엘 월락은 잠정최종규칙이 제목을 넘어서 스포츠 이벤트 계약을 사실상 허용하는 효과를 내면 행정절차법에 따른 소송이 이어질 수 있다고 지적했습니다. 이는 변호사의 의견입니다.
한국이 마주한 질문
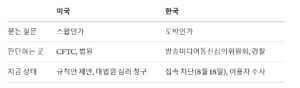
방송미디어통신심의위원회는 8월 18일 폴리마켓이 형법상 도박을 방조하는 정보에 해당한다고 보고 접속 차단을 의결했다고 보도됐습니다. 폴리마켓은 한국어 서비스와 원화 결제를 중단했고 비수탁형 지갑과 스마트컨트랙트로 운영되므로 도박장을 여는 주체가 아니라고 주장했습니다. 위원회는 기술 구조가 아니라 이용자 베팅의 구조, 즉 우연에 따라 승자가 모든 것을 가져가는 방식에 주목했습니다. 경찰은 5월 말부터 국내 이용자를 도박 혐의 피의자로 소환했으며 기소된 사례는 아직 없다고 합니다. 자본시장법 쪽도 막혀 있습니다. 한국자본시장연구원의 한 분석가는 파생상품의 기초자산이 통화, 일반상품, 지수 등으로 제한돼 있어 예측시장을 자본시장법상 파생상품으로 인정하기 어렵다고 설명했습니다. 앞서 「한 뿌리, 두 결과」에서 본 구조와 같습니다. 구체적인 한국 입법안은 보도에서 확인되지 않았고, 가상자산이용자보호법도 이 시장의 시세조종과 내부자거래를 명확히 다루지 않는다는 지적이 있습니다.
시나리오: 한국이 금융 쪽으로 열리려면
여기서부터는 예측이며 조건이 붙습니다. 한국에서 예측시장이 금융 기능 쪽으로 논의되려면, 자본시장법상 분류, 형법상 도박과의 관계 정리, 시세조종과 내부자거래 규율이 먼저 필요합니다. 국내 금융회사가 가격 형성과 결제에 참여할 가능성은 그 뒤의 일입니다.
약한 고리도 있습니다. 미국의 방향 자체가 연방대법원 판단 전이라 확정되지 않았고, 거래의 대부분이 스포츠라는 점은 금융 기능이라는 설명을 약하게 만듭니다. 한국은 도박과 금융 사이에서 어떻게 볼지에 대한 사회적 합의가 아직 시작되지 않았다는 평가도 있습니다.
지켜볼 지표
가설을 가려줄 지표는 여섯 가지입니다. 의견 수렴 이후의 최종 규칙, 행정절차법 소송의 제기 여부, 연방대법원의 심리 여부, 거래량 중 스포츠 외 사건의 비중, 한국의 차단 후속 조치와 수사 결과, 국내 입법 논의의 시작입니다.
정리하며
예측시장을 두고 나라마다 던지는 질문은 다르지만 뿌리는 같습니다. 어떤 분류에 넣느냐에 따라 같은 계약이 파생상품이 되기도, 도박이 되기도 합니다. 「한 뿌리, 두 결과」가 한국의 분류 공백을 다뤘다면, 이 글은 그 공백이 예측시장에서 어떤 모양으로 드러나는지를 다뤘습니다. 성장은 분류가 정리된 뒤의 논의로 보입니다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.