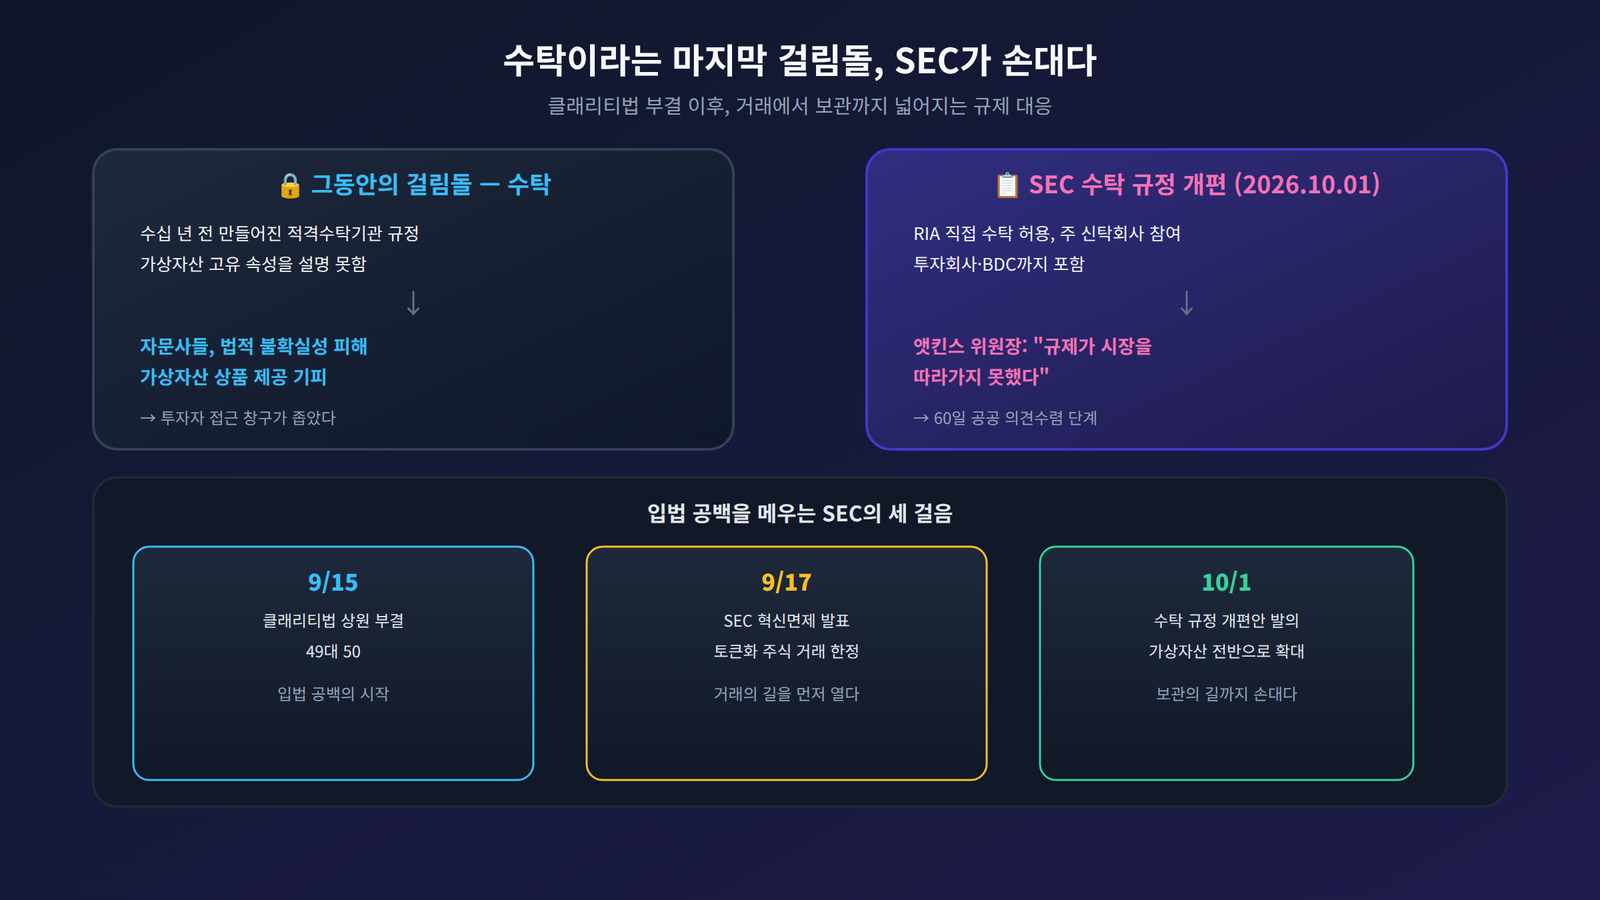
클래리티법(CLARITY Act)이 9월 15일 상원에서 부결된 이후, SEC의 행보를 하나로 묶어보면 뚜렷한 패턴이 보입니다. 9월 17일 ‘혁신면제(Innovation Exemption)’로 토큰화 주식 거래의 길을 열었고, 10월 1일에는 투자자문사(RIA)와 정식 규제 펀드가 가상자산을 더 쉽게 보관할 수 있도록 수탁 규정 개편안을 내놓았습니다. 입법이 막힌 자리를, 규제기관이 가진 기존 권한으로 한 칸씩 메워나가는 흐름이 계속되고 있는 셈입니다.
그동안 ‘수탁’이 왜 걸림돌이었나
전통 자산의 수탁 규정은 수십 년 전, 가상자산이라는 개념 자체가 없던 시절에 만들어졌습니다. 등록투자자문사가 고객 자산을 대리 보관하려면 ‘적격수탁기관(qualified custodian)’ 요건을 충족해야 하는데, 가상자산은 이 틀에 깔끔하게 들어맞지 않았습니다. 개인키 관리, 분실·탈취 책임, 감사 방식 같은 가상자산 고유의 속성을 기존 규정이 설명하지 못했기 때문입니다. 그 결과 많은 자문사들이 법적 불확실성을 피하려 가상자산 연계 투자 상품 자체를 꺼려왔고, 투자자 입장에서는 정식 규제 테두리 안에서 가상자산에 접근할 창구가 좁았습니다. 거래소에서 직접 사고파는 것과, 공인된 자문사를 통해 규제받는 방식으로 보유하는 것 사이의 간극이 메워지지 않은 채로 수년이 흘렀던 셈입니다.
이번 개정안이 바꾸는 것
SEC가 10월 1일 발표한 개정안은 이 틀을 현대화하는 쪽에 초점을 맞췄습니다. 일정 조건을 충족하면 등록투자자문사가 가상자산을 직접 수탁할 수 있도록 허용하고, 주(州) 단위 신탁회사도 고객 및 규제 펀드의 가상자산을 보관하는 수탁기관으로 참여할 수 있게 했습니다. 투자회사와 비즈니스개발회사(BDC) 같은 정식 규제 펀드도 이 프레임워크 안에 포함됩니다. 폴 앳킨스 SEC 위원장은 “비트코인 등장 이후 가상자산 시장은 수조 달러 규모로 성장했지만 기존 규제는 이에 발맞추지 못했다”며, 명확한 수탁 규제 틀을 통해 자문사와 펀드가 법적 테두리 안에서 활동할 길을 열어주겠다고 밝혔습니다. 이번 개정안은 앳킨스 위원장 체제에서 추진 중인 디지털 자산 규제 프레임워크 전면 재설계 작업의 한 갈래로, 단발성 조치가 아니라 연속된 정비 작업의 일부로 자리잡고 있습니다.
패턴 읽기 — 범위가 넓어지는 중
혁신면제와 이번 수탁 개편을 나란히 놓으면 적용 범위의 차이가 보입니다. 혁신면제는 TSV(허가형 자동 마켓 메이커)에서 거래되는 토큰화 주식이라는 좁은 영역에 한정됐지만, 이번 수탁 규정은 가상자산 전반을 다루는 더 넓은 인프라 문제입니다. 거래의 길을 먼저 터주고, 그다음 보관이라는 더 근본적인 문제로 손을 뻗은 순서로도 읽힙니다. 다만 분명히 짚어둘 점은, 이번 개정안이 아직 확정된 규칙이 아니라는 사실입니다. 연방관보 게재 후 60일간의 공공 의견수렴 절차를 거쳐야 하며, 그 과정에서 조건이나 범위가 수정될 여지도 남아 있습니다. 혁신면제가 ‘임시적, 조건부’라는 전제를 달았던 것처럼, 수탁 규정 역시 최종 확정까지는 시간과 절차가 더 필요한 ‘제안’ 단계임을 감안해야 합니다.
결론
클래리티법이라는 포괄 입법은 여전히 막혀 있지만, SEC는 거래(혁신면제)와 보관(수탁 규정)이라는 두 개의 핵심 고리를 순서대로 풀어가고 있습니다. 때마침 비트코인이 7월 저점 대비 40% 넘게 반등하며 시장도 회복세를 보이는 시점과 맞물려, 시장의 온기와 규제기관의 재량이 같은 방향으로 움직이는 모습입니다. 입법 공백이 해소되기를 기다리기보다, 규제기관이 쥔 기존 권한이 어디까지 넓어지는지를 지켜보는 쪽이 지금 이 시장을 더 정확히 읽는 방법일 수 있습니다. 토큰화 주식, 검열저항성, 크로스체인 규제 대응에 이어 수탁까지, 결국 이 산업의 다음 분수령은 의회가 아니라 SEC·CFTC 같은 규제기관의 실무적 결정 하나하나에 걸려 있는 것으로 보입니다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.