수익성이 무너진 자리에서 시작된 전환
앞선 글에서 다룬 대로, 비트코인 채굴 15년의 역사는 결국 노트북 CPU에서 AI 데이터센터로 이어지는 순환이었습니다. 그런데 이 전환이 여유로운 선택이 아니라 절박한 생존 전략이었다는 점을 짚어볼 필요가 있습니다. 지금 상장 채굴사들이 AI로 방향을 트는 이유는 단 하나, 채굴만으로는 더 이상 수지가 맞지 않기 때문입니다.
해시프라이스라는 지표가 말해주는 것
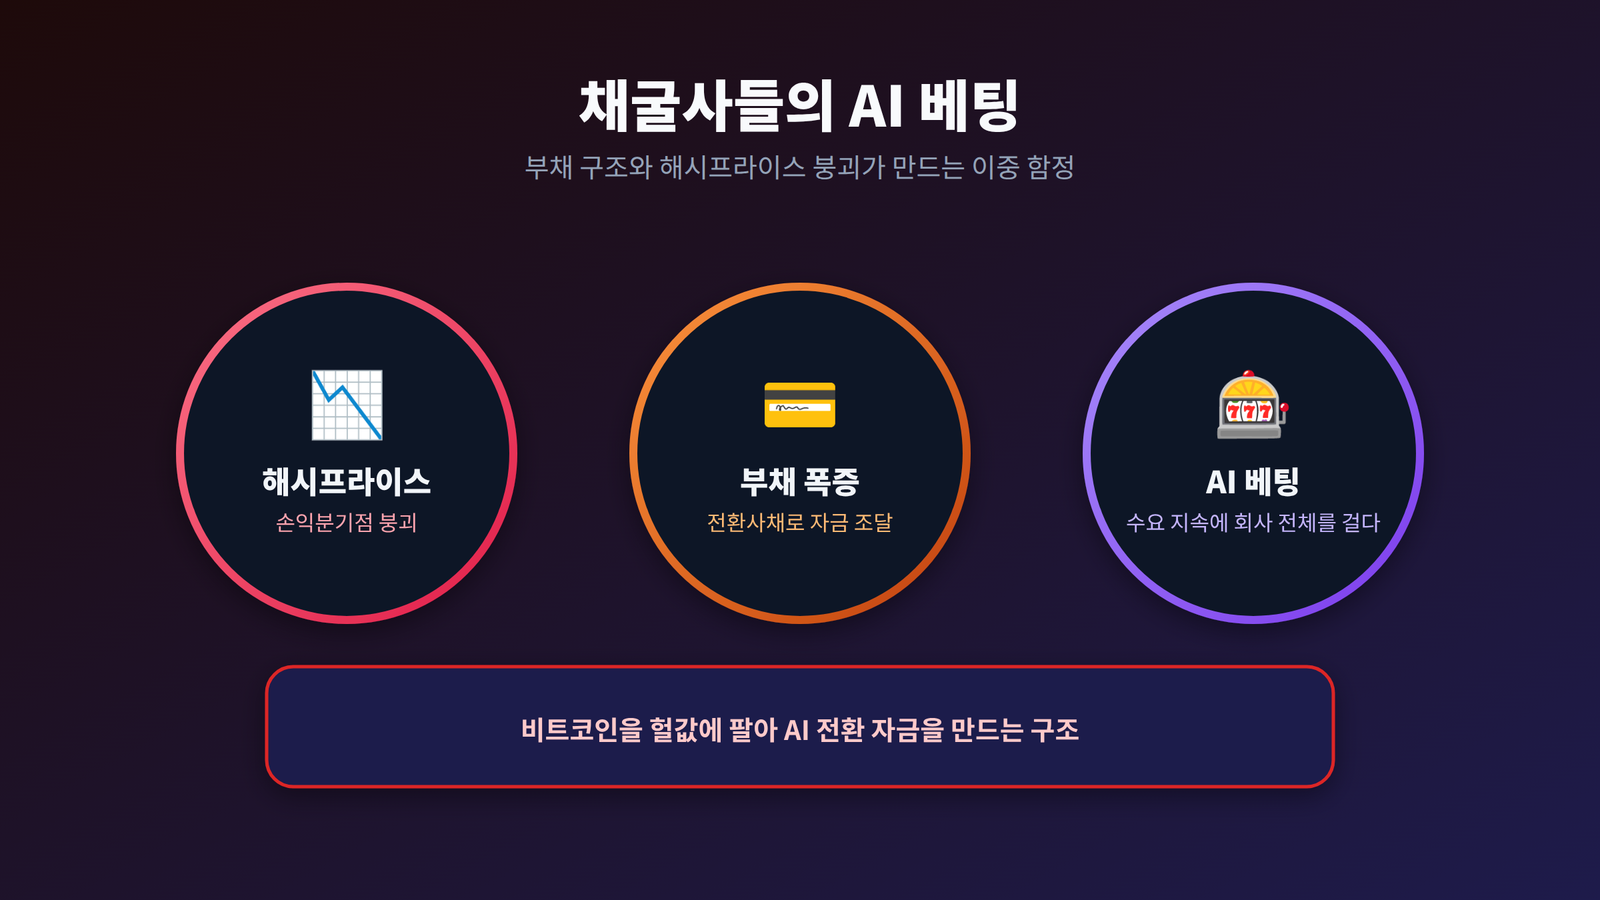
채굴 수익성을 가늠하는 핵심 지표가 해시프라이스입니다. 연산력 1PH/s로 하루에 벌 수 있는 금액을 뜻합니다. 2026년 1분기 기준 이 값이 하루 28~30달러 수준까지 떨어졌고, 대다수 채굴사의 손익분기점은 32달러 선입니다. CoinShares 보고서는 전 세계 채굴 장비의 15~20%가 이미 손익분기점 아래에서 가동되고 있다고 추정했습니다. 2025년 4분기 기준 비트코인 1개를 채굴하는 평균 원가는 약 8만 달러였는데, 같은 기간 비트코인 가격은 6만8천~7만5천 달러 사이를 오갔습니다. 구조적으로 손해를 보며 채굴하고 있었다는 뜻입니다.
전환에는 돈이 든다 — 쌓여가는 부채
이 상황에서 채굴사들이 택한 길이 AI 데이터센터 전환입니다. 문제는 데이터센터를 짓는 데 막대한 자본이 필요하고, 채굴사 대부분이 이미 상당한 부채를 지고 있다는 점입니다. IREN은 전환사채 37억 달러를 발행했고, 테라울프는 장기부채 30억5천만 달러에 전환사채 15억8천만 달러를 더했습니다. 코어사이언티픽은 전략적 신용한도를 10억 달러로 확대했고, 사이퍼 디지털은 37억3천만 달러 규모의 선순위 담보채를 발행했습니다. 비트팜스(현 Keel Infrastructure)는 4억 달러 규모 전환사채(2032년 만기, 표면금리 1.25%, 전환가 주당 7.41달러)를 발행했는데, 직후 주가가 8% 하락했습니다. 투자자들이 희석과 추가 레버리지를 우려한 결과입니다.
이중 함정의 구조
여기서 진짜 위험이 드러납니다. 빚을 내서 데이터센터를 지었는데 비트코인 가격이 떨어지면, 남은 채굴 사업의 수익만으로는 이자를 감당하기 어려워집니다. 그러면 보유하고 있던 비트코인을 팔아야 하는데, 하필 가격이 낮을 때 팔게 됩니다. 실제로 2026년 1분기에만 상장 채굴사들이 약 1만5천 BTC를 매도했습니다. 라이엇은 1분기에만 2천 BTC를 팔았고, 비트디어는 보유량을 아예 0으로 줄였습니다. 마라톤도 보유량을 5만3,822개에서 4만8,569개로 9.8% 줄였습니다. 부채를 갚기 위해 헐값에 자산을 파는 구조가 반복되면, 재무 상태는 더 나빠지고 다음 조달은 더 불리한 조건으로 이뤄지는 악순환에 빠질 수 있습니다.
이 베팅의 승패를 가르는 변수
결국 이 전환이 성공할지는 하나의 질문으로 귀결됩니다. AI 인프라 수요가 지속되는가. 지속된다면 채굴사들이 쌓아온 전력·냉각·부지 인프라가 고스란히 새로운 수익원이 되어 성공적인 피벗이 됩니다. 라이엇 플랫폼스가 앤스로픽과 맺은 20년간 91억 달러 규모의 데이터센터 임대 계약처럼, 장기 계약으로 매출이 미리 확정된 경우는 상대적으로 안전한 축에 속합니다. 반대로 이런 장기 계약을 아직 확보하지 못한 채 대출만 먼저 일으켜 전환 중인 기업들은, 사실상 순수하게 AI 수요가 계속될 것이라는 가정 하나에 회사의 재무 구조 전체를 걸고 있는 셈입니다.
마치며
만약 AI 붐이 예상만큼 이어진다면 채굴 인프라의 재활용은 영리한 전환으로 기록될 것입니다. 반대로 AI 투자 열기가 식는다면, 이 기업들에는 헐값에 팔아치운 비트코인과 무거운 부채, 그리고 텅 빈 서버 창고만 남을 수 있습니다. 지금 벌어지고 있는 건 기술의 전환이라기보다, 하나의 거대한 산업 전체가 다음 수요처를 놓고 벌이는 레버리지 베팅에 가깝습니다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.