같은 집 문서라도 등기부등본을 쥔 사람과, 집을 맡아 둔 회사가 써 준 영수증을 쥔 사람은 가진 것이 다릅니다. 종이 한 장의 모양은 비슷해도 그 뒤에 이어진 권리가 다르기 때문입니다. 토큰화 증권이란 말도 마찬가지입니다. 최근 미국 증권 예탁결제기관 DTCC, 뉴욕증권거래소(NYSE), 모건스탠리 소식에서 토큰이 쏟아지는데, 이름은 같아도 토큰이 가리키는 권리는 서로 다를 수 있습니다. 이 글은 2026년 11월 기준으로 토큰화 증권이란 무엇인지, 어떤 모양들이 있는지 정리하는 글입니다.
한 줄로 먼저 정리하면
토큰화 증권은 증권을 블록체인 같은 분산원장 위의 토큰으로 나타낸 것으로, 형식이 바뀌어도 증권법은 그대로 적용되고, 토큰마다 쥐고 있는 권리가 다르다는 점이 핵심입니다.
토큰화 증권이란: 증권의 형식을 바꾼 것
분산원장은 블록체인처럼 여러 참여자가 함께 관리하는 장부입니다. 토큰화 증권은 주식이나 채권 같은 증권의 소유 기록이나 그 지분을 이 장부 위의 토큰으로 나타낸 것입니다. 한국에서는 토큰증권(STO)이라 부릅니다. 주식을 종이 증서로 들고 있든 앱 화면의 숫자로 보든 같은 주식입니다. 블록체인 위로 옮겨도 마찬가지라는 것이 미국과 한국 당국의 같은 원칙입니다. 미국 증권거래위원회(SEC)의 직원들은 2026년 1월 28일 공동 성명에서, 증권을 토큰으로 만들거나 블록체인 위(온체인)에 기록해도 기존 증권법이 그대로 적용된다고 밝혔습니다. 기록하는 방식이 바뀌었다고 법의 적용이 달라지지는 않는다는 뜻입니다. 한국 금융위원회도 1월 15일 국회 본회의를 통과한 법 개정을 알리며, 토큰증권은 증권의 형식일 뿐이므로 실질은 기존 증권과 같고 기존 증권 규제가 그대로 적용된다고 설명했습니다.
그래서 토큰화 증권은 새로운 증권이 아니라 증권의 새로운 포장입니다. 다만 포장이 같다고 그 속에 든 권리까지 같은 것은 아닙니다. 그 차이를 SEC 직원 성명이 어떻게 나누는지 보겠습니다.
네 가지 모양: 토큰이 가리키는 권리가 다르다
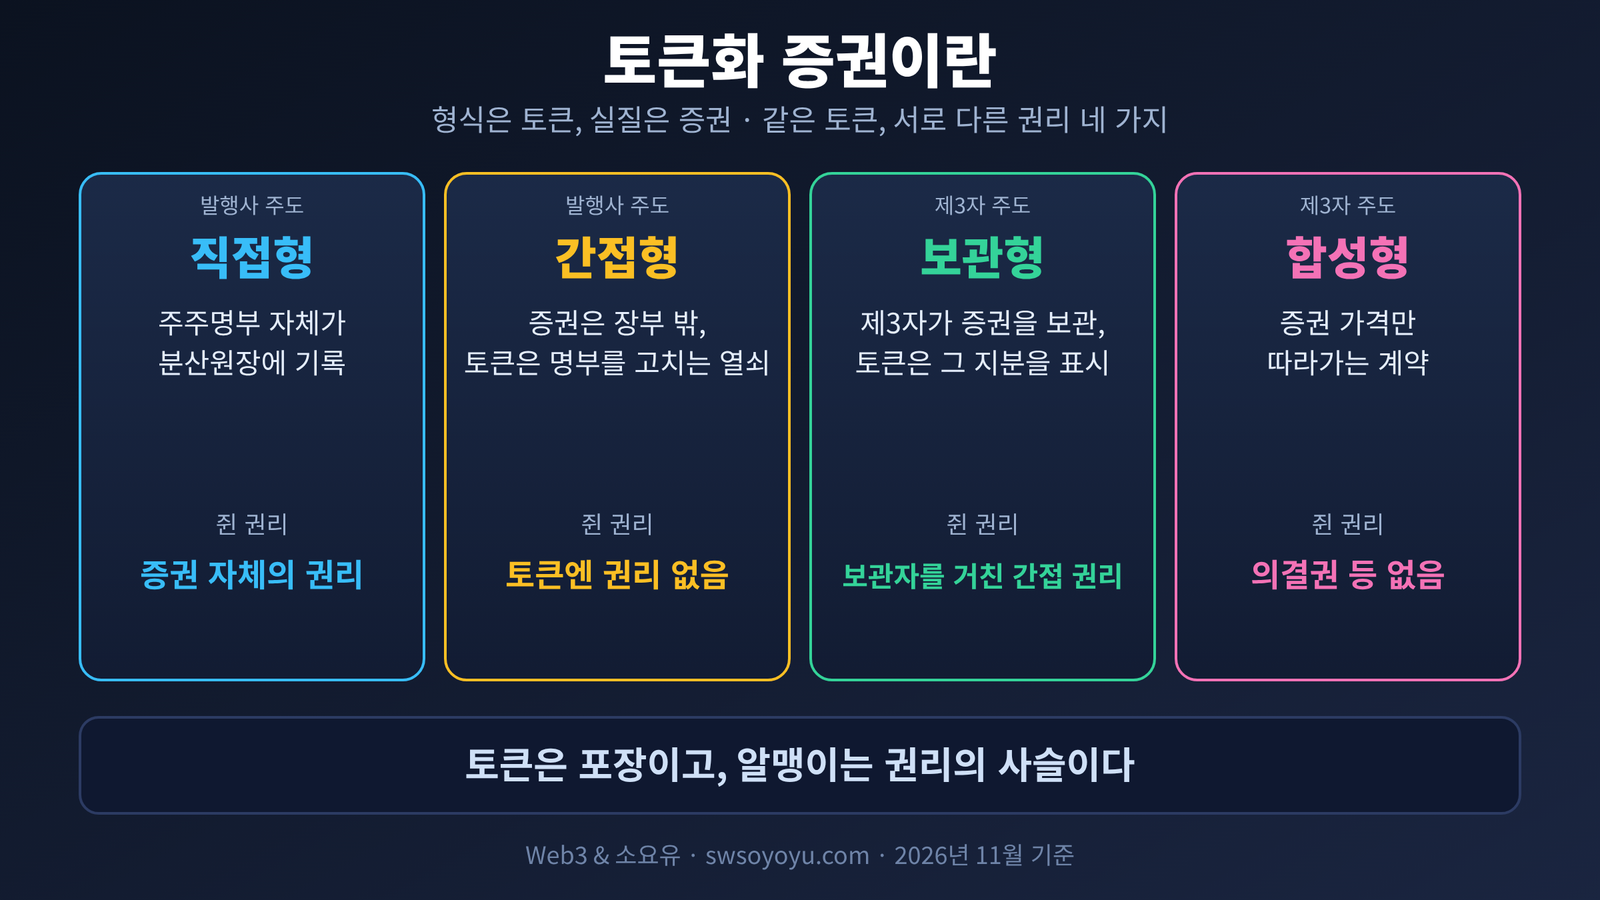
성명은 토큰화 방식을 먼저 발행사(증권을 처음 내놓은 회사)가 직접 하느냐 발행사와 무관한 제3자가 하느냐로 나눕니다. 이를 이해하기 쉽게 직접형, 간접형, 보관형, 합성형 네 모양으로 배열해 보겠습니다. 이해를 돕는 비유로 집 문서에 빗대어 보겠습니다.
직접형은 발행사의 주주명부(누가 주식을 가졌는지 적은 장부) 자체를 분산원장에 기록해서 토큰이 움직이면 명부도 함께 움직입니다. 집 문서로 치면 등기부등본 자체를 새 장부로 옮긴 것이고, 간접형은 등기부는 그대로 두고 토큰은 등기부를 고치라는 열쇠일 뿐인 경우입니다. 보관형은 집을 맡은 회사가 써 준 영수증이고, 합성형은 집은 없이 집값만 따라가는 별도 계약입니다. 앞의 둘은 발행사가 주도하는 방식이고 뒤의 둘은 제3자가 주도하는 방식입니다.
제3자가 주도하는 경우 SEC 성명은 토큰 보유자가 제3자의 파산 같은 위험을 질 수 있다고 짚습니다. 합성형에 해당하는 증권기반 스왑은 주식 같은 증권의 가격에 연동해 손익을 주고받는 계약입니다. 스왑이 무엇인지는 「스왑이란 무엇인가」에서 풀었습니다.
사례로 보면: DTS, NYSE, 그리고 한국
DTCC는 미국 증권의 예탁과 결제를 맡는 기관이고, 자회사 DTC가 증권을 보관하고 기록합니다. DTCC의 토큰화 서비스(DTS)는 DTC에 보관된 증권에 대해 참여자가 갖는 권리(entitlement, 보관기관을 거쳐 간접적으로 갖는 권리)를 토큰으로 바꿉니다. 2025년 12월 SEC 직원이 DTC에 낸 무조치서한에 따르면 DTC의 공식 소유 기록은 장부 밖에 남고 명의상 소유자도 DTC의 명의 대리인(Cede & Co.)으로 유지됩니다. 무조치서한은 규제기관 직원이 특정 행위에 당장 제재하지 않겠다고 밝히는 서한이고, 이 서한의 구제는 DTC에만 적용되며 3년 뒤 자동으로 끝납니다. 같은 서한에는 DTC가 지켜야 할 조건이 두 가지 있습니다. 첫째, DTC가 참여자의 결제 여력을 따지는 자체 위험 계산에서 이 토큰은 담보나 결제 가치로 치지 않습니다. 토큰을 가졌다고 해서 DTC 안에서 결제 능력이 더 있는 것으로 인정받지는 못한다는 뜻입니다. 둘째, DTC는 각 블록체인에 루트 지갑이라는 관리용 지갑을 두고, 잘못 기록되었거나 분실되었거나 부정행위가 있는 경우처럼 되돌려야 할 조건이 생기면 그 열쇠로 토큰을 보유자의 개인키 없이도 전환·이전·소각할 수 있습니다. 이해를 돕는 비유로, 입주자마다 자기 집 열쇠가 있어도 관리사무소가 비상용 마스터키를 갖고 있는 것과 같습니다. 이 열쇠는 일상 운영에 필요한 것을 빼고는 인터넷과 분리된 보관 방식(콜드 스토리지)에 둔다고 합니다. 토큰 보유자의 개인키가 마지막 열쇠는 아니라는 뜻입니다.
NYSE는 발행사가 직접 발행하는 토큰과 제3자 보관 토큰 두 가지를 다룬다고 밝혔고, 둘 다 기존 증권과 서로 바꿔 쓸 수 있는(대체 가능한) 증권이며 배당과 의결권이 같다고 했습니다. SEC 성명의 직접형, 보관형과 비슷해 보이지만 NYSE가 이 분류를 따른다고 밝힌 것은 아닙니다.
한국은 법 개정으로 분산원장을 법적 효력이 있는 증권 계좌부(전자등록계좌부, 증권 소유를 기록하는 공식 장부)로 인정합니다. 시행은 공포 후 1년으로, 금융위는 2027년 1월경을 잠정 시기로 제시했습니다. 세부 제도는 금융위, 금감원, 예탁결제원, 금융투자협회 등이 참여하는 협의체가 기술·발행·유통 분과로 나누어 설계합니다.
해석: 토큰은 포장이고 알맹이는 권리의 사슬이다
토큰은 증권의 포장이고, 알맹이는 권리의 사슬입니다.
토큰화 증권 소식을 볼 때 가격이나 속도보다 먼저 물어야 할 것은 이 토큰을 쥔 내 권리가 누구의 장부와 누구의 약속을 거쳐 발행사까지 이어지는가라고 봅니다. 직접형은 토큰이 곧 장부여서 사슬이 짧고, 보관형은 보관자라는 고리가 하나 끼며, 합성형은 발행사와의 사슬이 아예 없고 가격만 따라갑니다. 토큰의 모양은 같아도 사슬이 다르면 파산이나 분쟁의 순간에 결과가 달라집니다. 사례를 겹쳐 보면 같은 토큰화 증권이란 이름 아래 길이 둘로 보입니다. 한국의 법은 분산원장 자체를 증권 계좌부로 인정해 장부를 옮기는 쪽이고, 미국의 DTS는 공식 장부를 기존 자리에 두고 그 옆에 토큰을 얹는 쪽입니다. 「증권이 블록체인으로 가도 장부는 남는다」에서 본 장면이 다른 형태로 이어집니다. 다만 한국의 세부 제도는 아직 만들어지는 중이어서 이 대비가 그대로 굳어질지는 지켜볼 일입니다.
약한 고리
성명의 주체: 성명은 SEC의 세 부서, 곧 기업금융(Corporation Finance), 투자운용(Investment Management), 거래시장(Trading and Markets)의 직원들이 공동으로 냈습니다. SEC 위원회가 의결한 입장은 아닙니다.
법적 무게: 이 성명은 스스로 법적 효력이 없다고 밝혔고 규칙이 아닙니다. DTC 무조치서한도 DTC에만 적용됩니다.
분류의 배열: 네 모양은 성명의 분류를 이해하기 쉽게 배열한 것이고, DTS와 NYSE를 분류에 대응시킨 것은 필자의 읽기입니다.
출처: 이 글의 내용은 SEC 문서, 법률사무소의 해설, 금융위 보도자료에 근거하며 원문과 세부가 다를 수 있습니다.
한국 제도: 시행 전이고 세부는 협의체가 설계 중입니다. 시행 시기는 잠정입니다.
일반화의 한계: 미국과 한국, 두 제도만 다루었고 다른 나라는 담지 않았습니다.
지켜볼 지표
SEC가 정식 규칙이나 지침을 내는지, DTC 외 다른 곳에도 비슷한 구제가 나가는지, NYSE 플랫폼이 승인될 때 어느 모양을 쓰는지, 한국 협의체의 세부 제도와 2027년 시행, 토큰 보유자의 배당과 의결권이 실제로 행사되는 사례를 보겠습니다.
앞선 글과 이어 보면
「토큰화 주식에 주주명부가 따라붙는다」에서 본 NYSE의 두 종류 토큰이 이번 분류의 어디쯤인지 비교해 볼 수 있습니다. 「모건스탠리 토큰화, 토큰을 만드는 것과 쓰는 것 사이」의 토큰은 DTS 위의 토큰이고, 「토큰화 주식, 디파이로 들어왔지만 아직 얕다」에서 오래 묻던 권리까지 이어지는지의 질문이 이번 글의 사슬로 정리됩니다. DTC가 개인키 없이도 토큰을 되돌릴 수 있다는 점은 「같은 도둑, 두 종류의 돈」에서 본 멈출 수 있는 돈의 질문과 닿아 있습니다. 약어는 「토큰화 약어 사전」에서 찾아볼 수 있습니다.
마치며
토큰화 증권은 새로운 증권이 아니라 증권의 새로운 포장입니다. 그래서 같은 토큰을 보더라도 그 뒤에 어떤 권리가 이어져 있는지를 묻는 것이 이 말을 이해하는 가장 짧은 길이라고 봅니다. 두 나라의 제도가 어떤 모양으로 자리 잡는지는 앞으로 공개되는 내용으로 확인할 수 있을 것입니다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.