코인을 사기 전에 잠깐 계좌에 놓아 둔 돈은 어디에 있을까요? 거래소 계정에서는 이자 없이 기다리는 돈인 경우가 많습니다. 미국 핀테크 기업 SoFi가 이 대기 자금에 이자를 붙이는 토큰화 예금 상품을 내놓았다는 소식이 나왔습니다. 이 글은 확인되는 사실을 정리하고, 하나의 사례로서 조심스럽게 읽어 보는 글입니다. 일반적인 흐름을 단정하지 않습니다.
한 줄로 먼저 정리하면
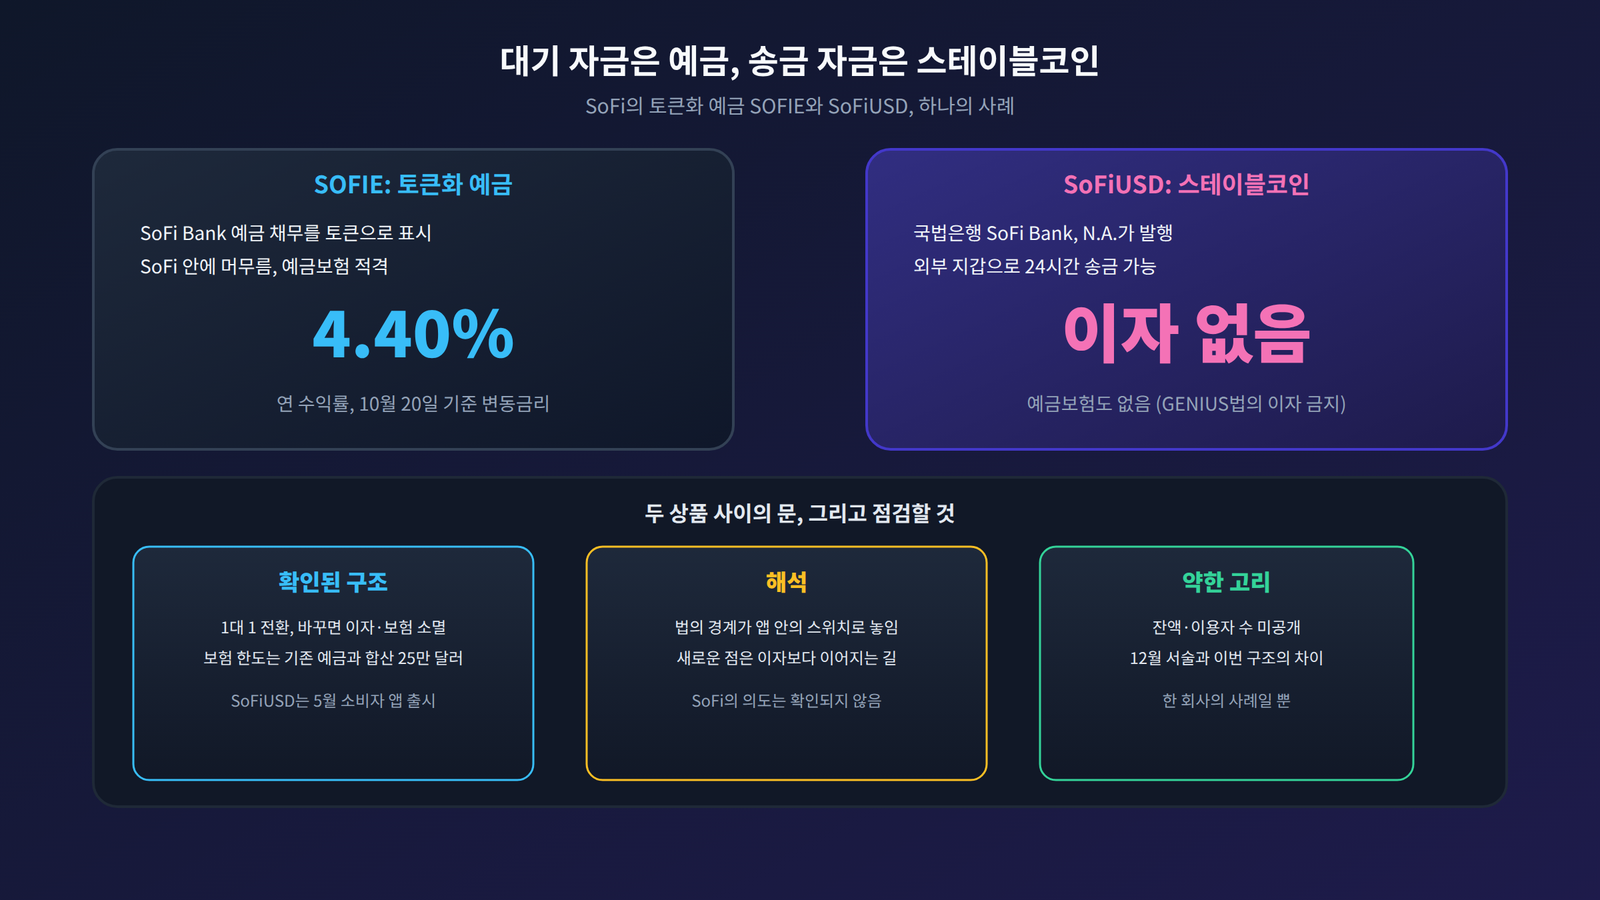
SoFi의 SOFIE는 은행 예금을 토큰으로 표시한 상품이고, SoFiUSD는 같은 은행이 발행한 스테이블코인입니다. 둘은 1대 1로 바꿀 수 있지만, 바꾸는 순간 이자와 예금보험이 사라집니다.
확인된 사실: 두 개의 상품
SOFIE는 보도에 따르면 10월 22일 발표된 SoFi Earn 상품으로, 개인 고객이 가상자산 거래에 쓰려는 돈을 이자가 붙는 은행 예금으로 두었다가 필요할 때 스테이블코인으로 바꾸게 합니다. SoFi Crypto 이용자에게 11월까지 단계적으로 제공됩니다. SOFIE 하나는 SoFi Bank에 맡긴 1달러를 나타내며, 은행이 고객에게 지는 예금 채무를 토큰으로 표시한 것이라 결제용 스테이블코인과 다르다고 설명됩니다. 연 수익률(APY)은 10월 20일 기준 4.40%이고 변동금리라서 은행이 바꿀 수 있습니다. 최소 잔액 조건은 없습니다. SoFi가 공개한 토큰화 예금 수익률표가 10월 20일 자 문서로 존재한다는 것은 확인했지만, 이 글의 세부 조건은 기사에 기댔고 문서 본문은 읽지 못했습니다. SOFIE는 SoFi 안에 머무르고, 외부 지갑으로 보내려면 SoFiUSD(SOFID)로 바꿔야 합니다. SoFiUSD로 바뀐 금액은 SOFIE 예금 이자와 예금보험을 받지 못합니다. 보도 기준으로 SOFIE는 예금보험 적격이지만 같은 소유 유형의 기존 입출금·저축 예금과 한도를 공유해 1인당 합산 25만 달러까지 보호됩니다.
SoFiUSD는 이번에 처음 나온 것이 아닙니다. 로펌 Loeb & Loeb의 정리에 따르면 SoFiUSD는 OCC가 감독하는 국법은행 SoFi Bank, N.A.가 발행하고, 2025년 12월 기업 고객에게 먼저 나온 뒤 올해 5월 27일 소비자용 앱에서 시작되었습니다. 이자와 FDIC 보호가 없는 이유는 GENIUS법이 발행사의 이자 지급을 막기 때문이라고 설명하고, 이자가 붙는 토큰화 예금을 따로 두고 둘 사이를 전환하게 한다는 계획도 같은 글에 나옵니다. 이번 SOFIE는 그 계획이 상품으로 나온 모습입니다.
해석: 법의 경계가 상품 안의 스위치가 되었습니다
이렇게 해석해 볼 수 있습니다. 앞선 글 「OCC가 GENIUS법 최종 규칙을 냈다」에서 정리했듯 GENIUS법의 이자 금지는 스테이블코인 발행사에게 걸려 있습니다. SoFi의 구조에서 이자는 예금 쪽인 SOFIE에서만 나오고, 스테이블코인 쪽인 SoFiUSD에는 붙지 않습니다. 예금과 스테이블코인의 법적 차이는 그대로 두고, 그 사이를 이용자가 앱 안에서 오가게 한 셈입니다. 이 구조에서 대기 중인 돈은 은행에게는 예금이고, 거래 서비스에게는 이용자가 앱에 머무르는 이유입니다. 이자가 붙으면 코인을 사기 전에도 돈을 빼 가지 않을 수 있기 때문입니다. 다만 이것이 SoFi의 의도라는 근거는 확인하지 못했습니다. 구조가 그렇게 읽힌다는 뜻입니다. 또 예금에 이자를 주는 것 자체는 새롭지 않습니다. 새로운 점은 이자 붙는 예금에서 24시간 외부 지갑으로 나가는 스테이블코인으로 한 번에 넘어가는 길이라고 보는 편이 안전합니다.
약한 고리
규모: 가입자 수나 잔액은 확인되지 않았습니다. 이제 막 단계적으로 제공되는 단계입니다.
설계의 차이: 지난 12월 Ledger Insights 기사는 같은 토큰이 SoFi 플랫폼 안에서는 예금 토큰, 밖에서는 스테이블코인으로 취급될 것처럼 서술했습니다. 이번 기사는 SOFIE와 SoFiUSD가 별개 토큰이고 서로 전환하는 구조입니다. 설계가 바뀐 것인지, 서술이 달랐던 것인지는 확인하지 못했습니다.
이용자의 이해: 전환하면 이자와 보험이 사라진다는 점을 이용자가 얼마나 이해하는지는 알 수 없습니다.
금리의 의미: 4.40%는 10월 20일 기준의 변동 금리입니다. SoFi의 기존 저축 상품 금리와 어떻게 다른지는 확인하지 못했습니다.
보험의 세부: 합산 한도 25만 달러 외에 토큰 형태 예금의 보험 처리 세부는 확인하지 못했습니다.
지켜볼 지표
SOFIE 잔액이나 이용자 수가 공개되는지, 11월 단계적 제공이 예정대로 끝나는지, 다른 은행이나 핀테크가 비슷한 구조를 내놓는지, 2027년 1월 시행되는 OCC 규칙 아래서 제3자 보상 쟁점과 이 구조가 어떻게 만나는지를 보겠습니다.
앞선 글과 이어 보면
「OCC가 GENIUS법 최종 규칙을 냈다」에서 정리한 이자 금지의 대상이 어디까지인지가 이 구조를 읽는 열쇠입니다. 금융 회사가 스테이블코인을 자기 서비스 안으로 들이는 방식은 「카드망은 스테이블코인을 어떻게 품는가」에서 카드망의 경우로 다뤘습니다. 이번은 은행과 핀테크가 같은 일을 예금이라는 입구로 하는 장면입니다. 이 글은 한 회사의 사례를 정리한 것이고, 다른 곳도 그렇다는 뜻은 아닙니다.
마치며
SoFi의 SOFIE와 SoFiUSD는 하나의 앱 안에 예금의 문과 스테이블코인의 문을 나란히 놓았습니다. 안쪽 문에서는 이자와 예금보험을 받고, 바깥으로 나가는 문을 지나면 그 둘을 내려놓습니다. 이런 움직임도 있다는 것을 기록해 두고, 규모와 이용 현황이 공개되는 때를 기다려 다시 확인하겠습니다.
이 글이 도움이 되셨다면 북마크해두세요. Web3와 크립토의 핵심 개념들을 쉽게 설명하는 글을 계속 업로드할 예정입니다.